앤트로픽 공모가는 주당 83.00달러로, 2026년 11월 10일 회사가 제시한 희망 범위 70~78달러의 상단보다 6.4% 높게 2026년 11월 18일(미국 현지) 확정됐습니다.
같은 날 공모 주식 수도 8억 2,500만 주에서 9억 8,000만 주로 늘어 기본 공모 총액은 수수료 전 813억 4,000만 달러가 됐고, 11월 19일(미국 현지) 나스닥 첫 거래는 97.17달러로 마감했습니다.
이 글은 확정된 공모 조건을 같은 기준으로 다시 맞춘 뒤, 상장 후 시장에 나올 수 있는 물량의 구조와 한국 투자자의 접근 경로·세금을 계산 예시로 풀어 봅니다.
회사의 실적 구조와 의결권 설계는 10월 말 증권신고서(S-1) 공개 시점에 따로 정리했으므로, 이 글에서는 공모가 확정 이후 새로 생긴 숫자에만 집중합니다.
1. 희망가 70~78달러에서 83달러로, 공모 조건은 무엇이 바뀌었나
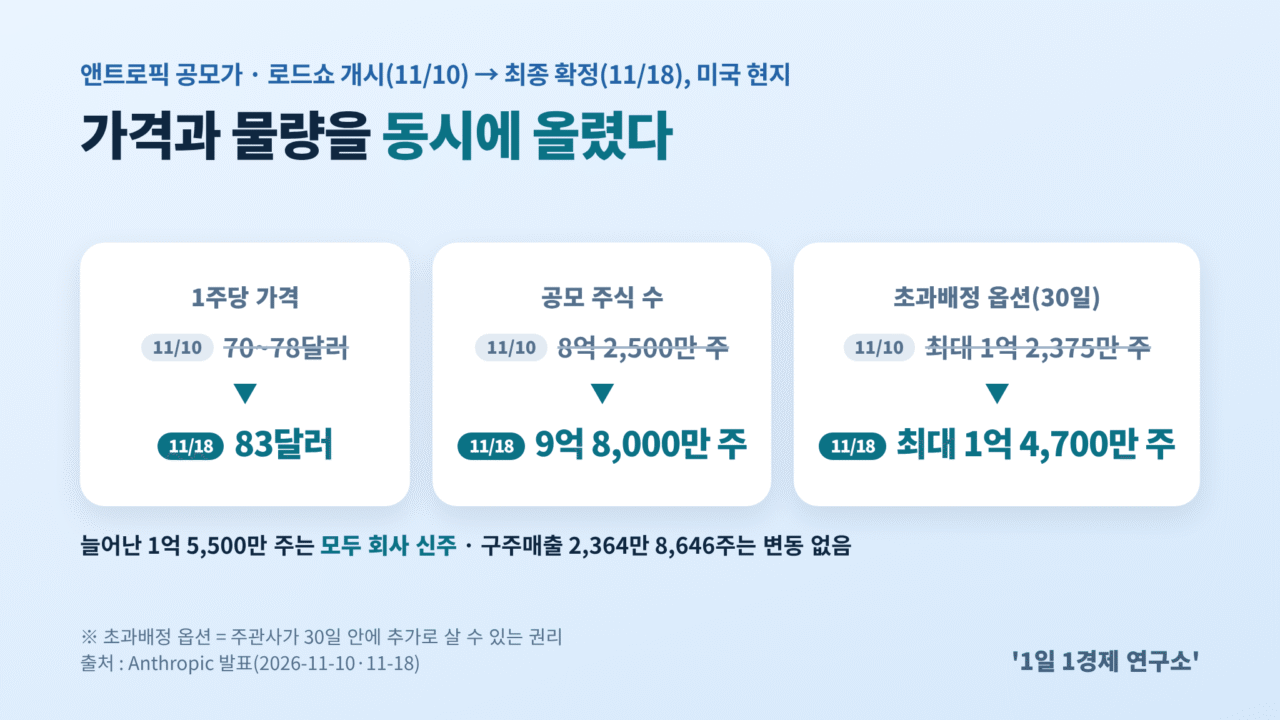
로드쇼 개시 8일 만에 앤트로픽은 가격과 주식 수를 동시에 올렸습니다. 가격만 올리거나 물량만 늘리는 경우보다 한 단계 더 나간 조정입니다.
| 항목 | 11/10 로드쇼 개시 | 11/18 최종 확정 | 변화 |
|---|---|---|---|
| 1주당 가격 | 70.00~78.00달러 | 83.00달러 | 상단 대비 +6.4% |
| 공모 주식 수(Class A) | 8억 2,500만 주 | 9억 8,000만 주 | +1억 5,500만 주 |
| 회사 신주 | 8억 135만 1,354주 | 9억 5,635만 1,354주 | 신주만 증가 |
| 기존 주주 구주매출 | 2,364만 8,646주 | 2,364만 8,646주 | 변동 없음 |
| 초과배정 옵션(30일) | 최대 1억 2,375만 주 | 최대 1억 4,700만 주 | +2,325만 주 |
※ 출처 : Anthropic 로드쇼 개시 발표(2026-11-10), 공모가 확정 발표(2026-11-18). 확인일 2026-11-20. 회사는 구주매출 대금을 받지 않습니다.
가격이 범위를 넘은 배경
공모가는 주관사가 기관투자자의 주문을 모아 수요를 확인한 뒤 정하는 것이 일반적인 순서이고, 주문이 준비된 물량을 크게 넘으면 범위 위로 가격이 올라갑니다. 이번 조정은 그 수요가 ‘가격과 물량 모두’를 끌어올릴 만큼 컸다는 신호로 읽힙니다.
수요를 뒷받침한 공시 사실은 두 가지입니다. 공모가 확정 하루 전인 11월 17일 제출된 수정 신고서(S-1/A 3차)에 3분기(7~9월) 매출 약 170억 달러, 전년 동기 대비 +1,127%가 새로 실렸고, 구글·엔비디아 등 7개사가 총 260억 달러어치를 ‘공모가로’ 사겠다는 동시 사모배정 계약도 함께 공개됐습니다.
그럼에도 한국경제 보도(2026-11-20)에 따르면 청약에 참여한 전 세계 기관 가운데 절반 이상이 한 주도 배정받지 못했습니다. 공급보다 수요가 컸다는 사실이 상장 첫날 가격 움직임의 출발점이 됐습니다.
1차 자료에서 직접 확인한 항목
리서치 담당이 2026년 11월 20일 회사 발표문과 SEC(미국 증권거래위원회) 공시 원문에서 직접 확인한 내용입니다.
- 등록신고서 효력 발생: 2026년 11월 18일
- 첫 거래일과 공모 마감(closing): 11월 19일 첫 거래, 11월 20일 마감 예정
- 거래소와 티커: 나스닥 글로벌 셀렉트 마켓, ‘ANT’
- 대표 주관사: 골드만삭스·모건스탠리
- 원문 표현: “priced its initial public offering of its Class A common stock at $83.00 per share”
2. 같은 기준으로 맞추면 813억 달러는 역대 최대일까?
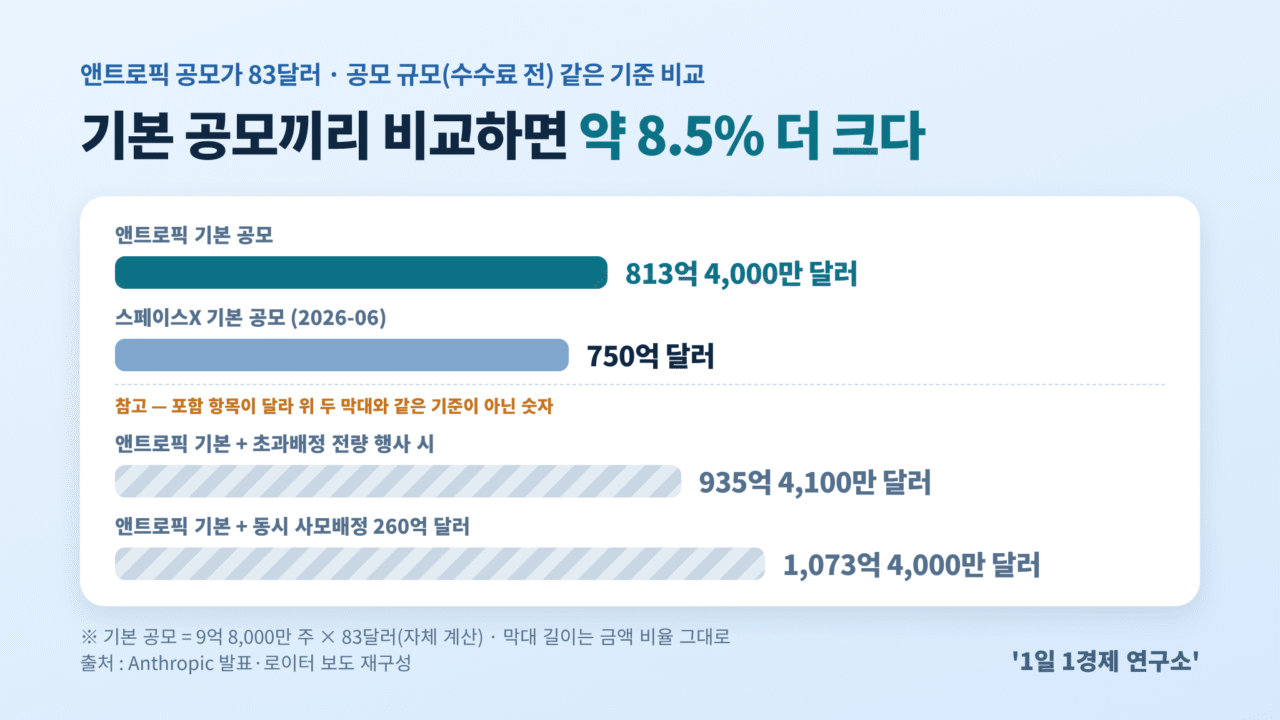
기본 공모끼리 비교하면 앤트로픽 813억 4,000만 달러는 2026년 6월 스페이스X의 750억 달러보다 63억 4,000만 달러(약 8.5%) 큽니다. 다만 보도마다 ‘조달액’에 넣은 항목이 달라 숫자가 1,000억 달러를 넘기도 합니다.
| 구분 | 금액(수수료 전) | 계산 근거 | 성격 |
|---|---|---|---|
| 기본 공모 총액 | 813억 4,000만 달러 | 9억 8,000만 주 × 83달러 | 비교 기준 |
| 회사 신주 몫 | 약 793억 7,700만 달러 | 9억 5,635만 1,354주 × 83달러 | 회사로 들어오는 돈(수수료 전) |
| 구주매출 몫 | 약 19억 6,300만 달러 | 2,364만 8,646주 × 83달러 | 기존 주주 몫 |
| 초과배정 전량 행사 시 추가 | 122억 100만 달러 | 1억 4,700만 주 × 83달러 | 30일 안에 행사 여부 결정 |
| 동시 사모배정 | 260억 달러 | 83달러 기준 약 3억 1,325만 주 | Class N 무의결권, 공모 마감 조건부 |
| 기본 공모 + 사모 | 1,073억 4,000만 달러 | 813.4억 + 260억 | 한국경제·KMJ가 쓴 수치 |
※ 기본 공모 총액은 회사 발표문에 직접 적혀 있지 않아 발표된 주식 수와 가격으로 계산했고, TechCrunch의 ‘813억 달러’ 보도와 일치합니다. 일부 국내 보도의 ‘1,073억 달러 대 862억 달러’ 비교는 두 회사의 포함 항목이 달라 같은 기준 비교로 보기 어렵습니다.
※ 공모가 확정 후 회사가 실제로 손에 쥐는 순수입은 최종 투자설명서를 확인하지 못해 이 글에서 계산하지 않았습니다.
시가총액이 기사마다 다른 이유
같은 날 같은 회사를 두고 1.27조, 1.5조, 1.75조, 2조 달러가 동시에 보도된 이유는 ‘어느 가격’에 ‘어느 주식 범위’를 곱했느냐가 다르기 때문입니다. 완전희석은 스톡옵션·전환 가능 증권 등 앞으로 주식이 될 수 있는 것까지 모두 주식 수에 넣는 방식이라 항상 더 큰 숫자가 나옵니다.
| 기준 가격 | 주식 범위 | 시가총액 | 출처 |
|---|---|---|---|
| 공모가 83달러 | 비희석 | 약 1.1조 달러 | 로이터 계산(인도 매체 인용) |
| 공모가 83달러 | 완전희석 | 약 1.5조 달러 | 로이터·TechCrunch |
| 시초가 111.50달러 | 완전희석 | 약 2조 달러 | 한국경제 |
| 종가 97.17달러 | 보통주 | 1.27~1.28조 달러 | Forbes·한국경제·KMJ |
| 종가 97.17달러 | 완전희석 | 1.75~1.76조 달러 | 한국경제·CNN |
※ 2026년 11월 19일(미국 현지) 종가 기준. 회사 발표문에는 기업가치가 적혀 있지 않습니다. 참고로 S-1/A 3차에 적힌 상장 후 총주식수 130억 8,667만 2,593주(공모 확대 전 조건)에 종가를 곱하면 약 1.27조 달러로 Forbes 수치와 맞지만, 최종 주식 수는 아닙니다.
3. 상장 첫날 97.17달러: 언제 샀느냐에 따라 갈린 수익률
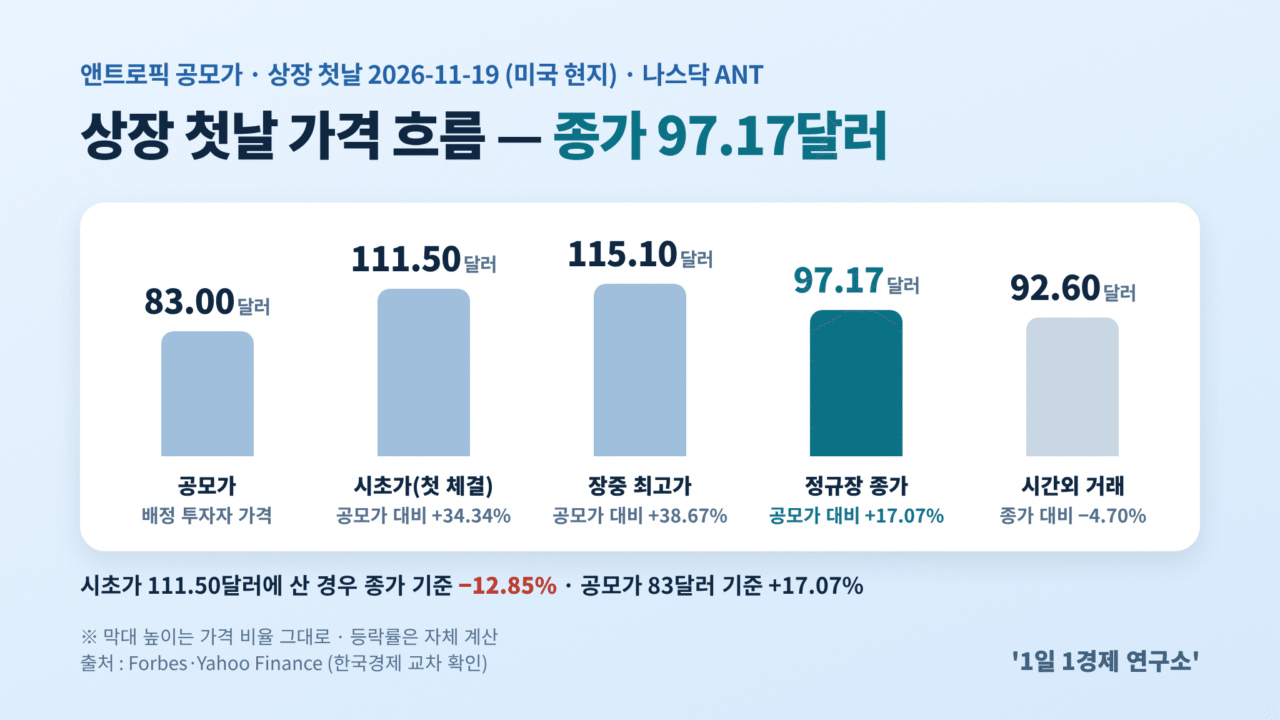
첫날 종가 97.17달러는 공모가보다 17.07% 높지만, 첫 체결가 111.50달러보다는 12.85% 낮습니다. 같은 종가를 두고도 진입 가격에 따라 결과가 정반대로 갈린 셈입니다.
| 진입 가격 지점 | 가격 | 공모가 대비 | 종가(97.17달러) 기준 결과 |
|---|---|---|---|
| 공모가(배정 투자자만) | 83.00달러 | — | +17.07% (+14.17달러) |
| 시초가(첫 체결) | 111.50달러 | +34.34% | −12.85% (−14.33달러) |
| 장중 고가 | 115.10달러 | +38.67% | −15.58% (−17.93달러) |
| 시간외(19:59 미 동부) | 92.60달러 | +11.57% | 종가 대비 −4.70% |
※ 출처 : Forbes·Yahoo Finance 라이브(2026-11-19), 한국경제(2026-11-20) 교차 확인. 등락률은 자체 계산이며, 2026년 11월 19일(미국 현지) 기준입니다. 이후 주가는 반영하지 않았습니다.
첫 체결은 미 동부 시간 정오 무렵에야 이뤄졌고, 거래량은 8억 4,600만 주 이상으로 스페이스X 첫날 5억 2,200만 주의 약 1.6배였습니다. 같은 날 나스닥 종합지수는 2.25% 내렸습니다.
계산 예시: 1,000만 원으로 시초가에 샀다면
공모 배정을 받지 못한 투자자가 장내에서 산 경우를 가정해 계산했습니다. 가정은 환율 1,330원(2026-11-19 오후 3시 30분 매매기준율), 수수료·환전 비용 제외, 소수점 주문 미사용입니다.
- 환전: 1,000만 원 ÷ 1,330원 = 약 7,518.80달러
- 매수: 111.50달러에 67주 → 7,470.50달러 사용
- 종가 평가: 67주 × 97.17달러 = 6,510.39달러
- 평가손익: −960.11달러, 같은 환율로 환산하면 약 −127만 6,946원(−12.85%)
※ 실제 체결 가격과 환율, 수수료에 따라 결과는 달라집니다. 특정 종목의 매수·매도를 권유하는 계산이 아닙니다.
4. 유통물량과 보호예수, 시장에 풀린 주식은 얼마나 될까?
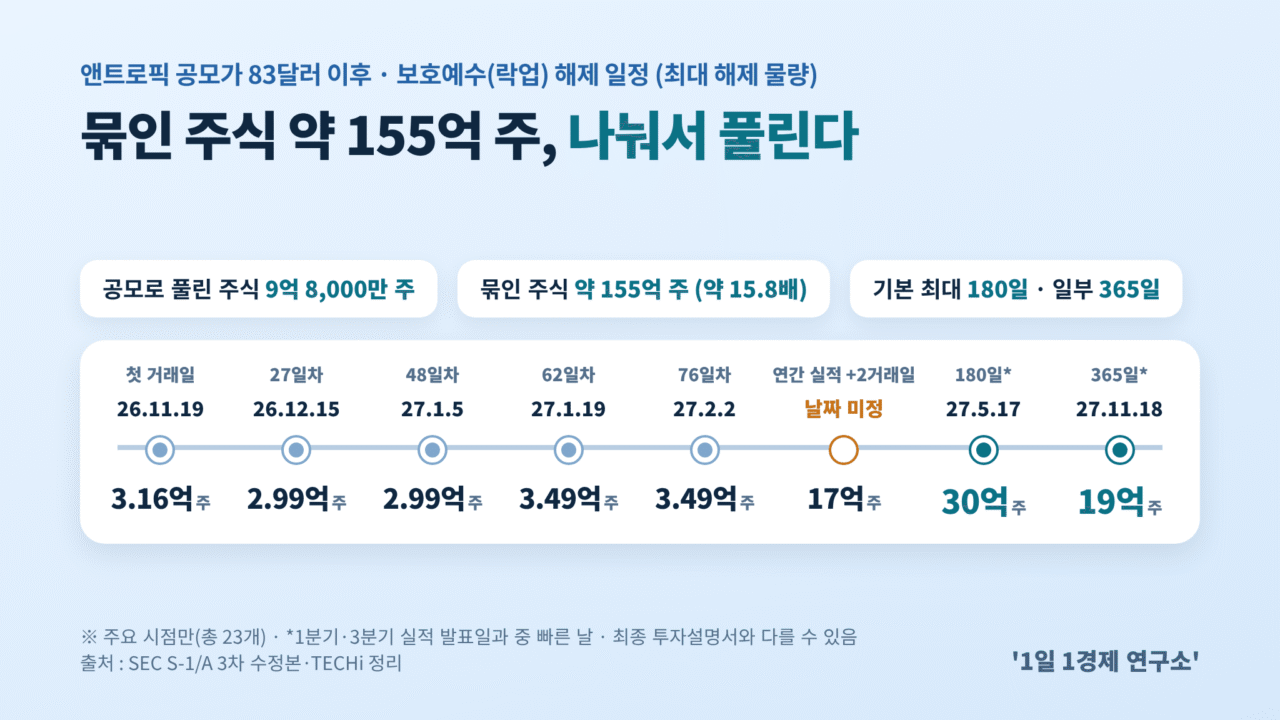
공모로 시장에 나온 주식은 9억 8,000만 주인데, 매도 제한이나 보호예수(락업)에 묶인 주식은 약 155억 주로 공모 물량의 약 15.8배입니다. 상장 직후 주가가 크게 흔들려도 실제로 거래되는 주식은 전체의 일부라는 뜻입니다.
헤럴드경제는 완전희석 기준 유통주식 비율을 약 6~7%로 봤고, S-1/A 3차 기준(공모 8억 2,500만 주 ÷ 총 130억 8,667만 주)으로 계산하면 6.3%입니다.
S-1/A 원문이 밝힌 큰 틀
SEC에 제출된 S-1/A 3차(2026-11-17) 원문에서 확인한 보호예수 구조입니다.
- 기본 기간: 대부분 최대 180일, 원문 표현은 “restrict transfers of their shares for up to 180 days”
- 장기 트랙: 공동창업자와 완전희석 0.5% 초과 일부 보유자는 최대 365일
- 조기 해제: 180일 트랙 가운데 약 37억 주는 180일 전에 매도 가능해질 수 있음(공모 물량의 약 3.8배)
- 첫날부터 가능한 매도: 창업자가 아닌 이사·임원·전현직 직원·컨설턴트 보유분의 최대 10%
- 사모배정분: 260억 달러어치 Class N은 인수단 보호예수 계약 대상이 아니지만, 등록되지 않은 ‘제한 증권’이라 바로 시장에 팔 수 있는 구조는 아님
- 매수 의향: 일부 이사·관계사가 최대 3억 300만 달러 매수 의향을 밝힘(구속력 없음)
보도로 정리된 해제 일정
| 시점 | 해제 가능 물량(최대) | 비고 |
|---|---|---|
| 2026-11-19 첫 거래일 | 3억 1,600만 주 | 직원 등 최대 10% |
| 2026-12-15 (27일차) | 2억 9,900만 주 | 분할 해제 |
| 2027-01-05 (48일차) | 2억 9,900만 주 | 분할 해제 |
| 2027-01-19 (62일차) | 3억 4,900만 주 | 분할 해제 |
| 2027-02-02 (76일차) | 3억 4,900만 주 | 분할 해제 |
| 2026년 연간 실적 발표 2거래일 후 | 17억 주 | 실적 발표일 미공개 |
| 2027년 1분기 실적 발표 또는 180일(2027-05-17) 중 빠른 날 | 30억 주 | 180일 트랙 |
| 2027년 3분기 실적 발표 또는 365일(2027-11-18) 중 빠른 날 | 19억 주 | 365일 트랙 |
※ 출처 : TECHi(2026-11-17) 정리. S-1/A 2차 기준이며 투자설명서일을 11월 18일로 가정한 수치로, 총 23개 해제 시점·누적 최대 약 154.7억 주 가운데 주요 시점만 옮겼습니다. 최종 투자설명서와 다를 수 있고, 실적 연동 해제일은 회사가 실적 발표일을 공개하지 않아 날짜를 특정할 수 없습니다.
물량 구조가 주가 관심을 키우는 이유
유통주식이 적으면 적은 거래만으로도 가격이 크게 움직이고, 보호예수가 풀리는 날에는 잠재 매도 물량이 한꺼번에 늘어날 수 있어 시장이 해제일을 주목합니다. 앤트로픽은 공모 물량 대비 묶인 물량이 15배를 넘고, 해제가 20회 넘게 나뉘어 있어 해제일마다 이 구조가 다시 거론될 가능성이 큽니다.
비교 대상으로 자주 언급되는 스페이스X는 상장 직후 장중 225.64달러까지 올랐다가 11월 18일 종가 143.50달러로 고점 대비 36.4% 낮아졌습니다(헤럴드경제). 다만 다른 회사의 흐름이 그대로 반복된다는 근거는 없으므로, 해제일은 ‘물량이 늘어나는 날’로만 기록해 두는 편이 정확합니다.
5. 한국 투자자의 접근 경로와 세금 계산
한국 일반투자자는 이번 공모 청약 대상이 아니었으므로, 상장 후 해외주식 계좌로 장내 매수하거나 앤트로픽을 편입하는 국내 ETF로 간접 투자하는 두 경로가 보도됐습니다. 증권사별 ANT 거래 지원 여부는 이 글에서 확인하지 못했으니 이용하는 증권사 공지로 확인해야 합니다.
환율 1,330원(2026-11-19 매매기준율)을 적용하면 공모가 83달러는 약 11만 390원, 첫날 종가 97.17달러는 약 12만 9,236원입니다.
편입 계획이 보도된 국내 ETF
| ETF(운용사) | 편입 계획(보도 기준) |
|---|---|
| HANARO 미국에이전틱AI TOP2+(NH아문디) | 상장 2영업일 내(11월 24일) 편입 |
| 1Q 미국AI테크플랫폼TOP10(하나) | 상장 2영업일 후부터 3영업일 분할 편입 |
| RISE 미국AI밸류체인TOP3플러스 | 특례 편입 예정 |
| TIGER 글로벌LLM액티브(미래에셋) | 11월 24일 신규 상장 |
| KODEX 미국AI에이전트액티브(삼성), RISE 미국AI테크액티브(KB) | 편입 검토 |
| ACE 미국빅테크TOP7 Plus, SOL 미국AI소프트웨어 | 정기변경 때 검토 |
※ 출처 : 헤럴드경제(2026-11-19), 머니투데이(2026-11-17). 금융당국은 ‘앤트로픽 편입’을 앞세운 마케팅에 주의를 요청했습니다. ETF 안에서 앤트로픽이 차지하는 비중은 상품마다 다르므로 운용사 공시로 확인해야 합니다.
계산 예시: 해외주식 양도세는 얼마나 나오나
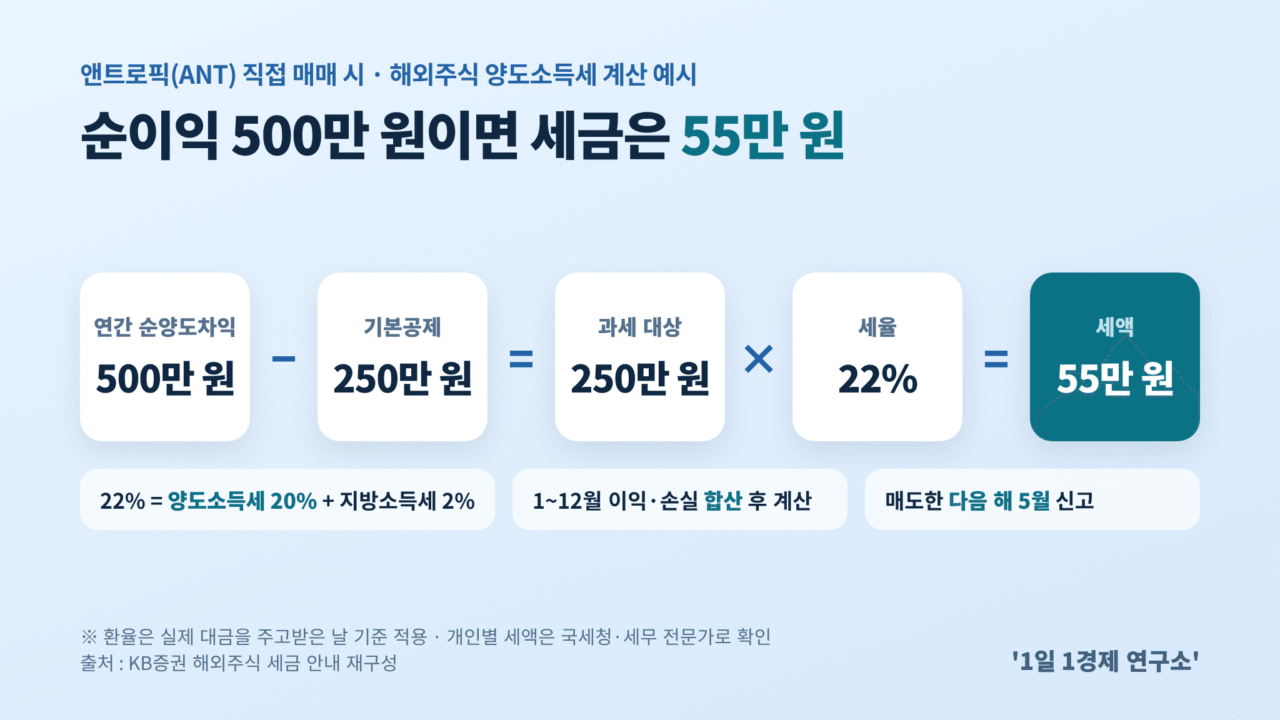
해외주식 양도차익에는 양도소득세 20%와 지방소득세 2%를 합친 22%가 붙고, 1인당 연 250만 원이 기본공제되며, 1~12월 매매분을 손익통산해 다음 해 5월에 신고합니다(KB증권 안내 기준).
- 사례 A: 한 해 해외주식 순양도차익이 500만 원이면 (500만 원 − 250만 원) × 22% = 55만 원
- 사례 B: 다른 해외주식에서 500만 원 이익을 낸 해에, 위 계산 예시처럼 시초가에 산 ANT 67주를 종가에 팔아 약 127만 6,946원 손실이 났다고 가정하면 과세 대상은 122만 3,054원, 세액은 약 26만 9,072원
※ 사례 B는 취득·양도 환율을 1,330원으로 같다고 단순화한 가정입니다. 실제로는 각 대금을 주고받은 날의 기준환율을 적용하므로 결과가 달라집니다. 2025년 12월 23일 이전 보유 해외주식에 적용되는 국내시장 복귀계좌(RIA) 감면은 상장 후 매수한 주식에는 해당하지 않는다는 해석이 보도돼 있습니다. 개인별 세액은 세무 전문가나 국세청 안내로 확인해야 합니다.
6. 공모 마감 이후 확인할 일정
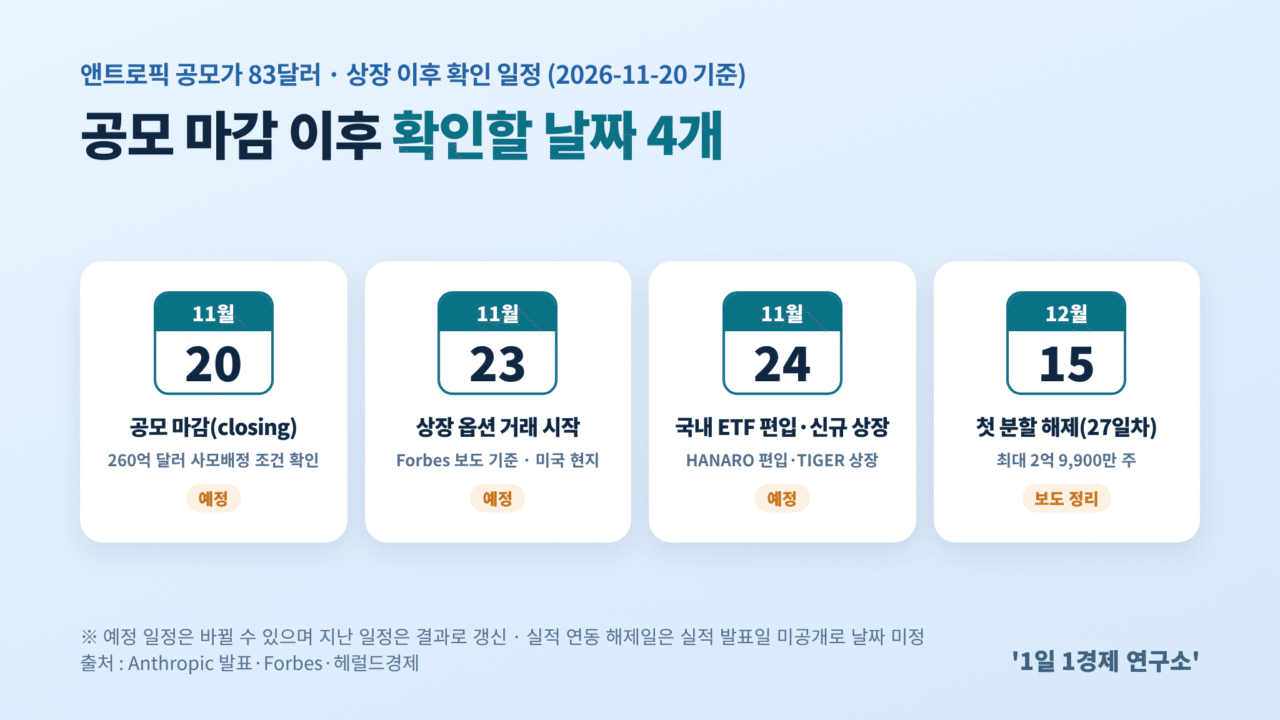
상장은 끝났지만 공모 구조가 확정되는 절차는 아직 남아 있습니다. 아래 일정은 2026년 11월 20일 기준이며, 지난 일정은 발행 전에 갱신해야 합니다.
- 2026-11-20 공모 마감(closing) 예정: 마감과 함께 260억 달러 동시 사모배정도 조건이 충족되는지 확인합니다.
- 2026-11-23(월, 미국 현지) 상장 옵션 거래 시작 예정: Forbes 보도 기준입니다.
- 2026-11-24 국내 ETF 편입·신규 상장: HANARO 편입, TIGER 글로벌LLM액티브 상장이 예정돼 있습니다.
- 공모 후 30일 안 초과배정 옵션 행사 여부: 전량 행사되면 기본 공모 총액은 935억 4,100만 달러로 늘어납니다.
- 2026-12-15 27일차 분할 해제: 보도 정리 기준 최대 2억 9,900만 주입니다.
- 최종 투자설명서(424B4): 공모 확대 후 상장 주식 수와 사모 주식 수가 확정되는 서류입니다.
- 첫 실적 발표일: 아직 공개되지 않았고, 발표일이 정해지면 실적 연동 해제일도 함께 확정됩니다.
소장 코멘트
제가 보기에는 이번 공모에서 한국 투자자가 가장 먼저 구분해야 할 숫자는 ‘공모가 대비 +17%’가 아니라 ‘시초가 대비 −12.9%’입니다. 공모 배정을 받을 수 없었던 이상, 장내에서 산 사람의 출발점은 83달러가 아니라 실제 체결 가격이기 때문입니다.
저는 상장 초기 종목을 볼 때 주가 수준보다 유통 물량 대비 해제 예정 물량의 크기를 먼저 확인하는 편이고, 앤트로픽은 그 비율이 15배를 넘는다는 점을 숫자로 기억해 둘 만하다고 봅니다. 시가총액 역시 보통주인지 완전희석인지 확인하지 않으면 같은 날 같은 회사를 두고 약 4,800억 달러 차이 나는 숫자를 비교하게 됩니다.
공식 자료로 직접 확인하기
이 글은 2026년 11월 20일 기준으로 정리했습니다. 주가, 공모 구조, 세법은 이후 바뀔 수 있으니 결정하기 전에 아래 공식 자료에서 최신 내용을 확인하시기 바랍니다.
- Anthropic 공모가 확정 발표: 공모가 83달러, 신주·구주 주식 수, 초과배정 옵션, 거래 개시·마감 일정
- 미국 SEC EDGAR S-1/A 3차 수정본: 보호예수 180일·365일 구조, 260억 달러 동시 사모배정, 9개월 실적
- 국세청 홈택스: 해외주식 양도소득세 신고(매도한 다음 해 5월)
함께 보면 좋은 글과 계산기
- 앤트로픽 상장, S-1로 본 실적·몸값·일정: 상반기 실적 구조와 의결권 설계, 공모 청약이 막힌 이유
- 스페이스X 주가 171달러 급등 배경과 락업 일정: 앞서 상장한 대형 IPO의 보호예수 해제 흐름
- 11월 공모주 일정 총정리: 국내에서 직접 청약할 수 있는 공모주 일정
- AI 관련주 총정리 — HBM과 코스피 흐름: 사모배정 참여사와 국내 AI 공급망 종목
- 해외주식 양도세 계산기: 본인 매매 내역으로 세액 직접 계산