중국 창신메모리(CXMT)가 예고한 2026년 1~3분기 실적은 매출 2,650억~2,700억 위안, 귀속 순이익 1,310억~1,325억 위안으로 1년 전 적자에서 대규모 흑자로 돌아선 숫자입니다.
이 수치는 공인회계사 감사를 거치지 않은 잠정치이며, 1위안당 약 201원으로 환산하면 매출 약 53조~54조 원, 순이익 약 26조 원대에 해당합니다.
누적치와 3분기 계산치의 차이, 국내 메모리 업체와의 비교, 자사주 매입 제안의 조건을 차례로 보면 엇갈린 보도를 한 번에 정리할 수 있습니다.
혹시 같은 회사 실적을 두고 ‘600% 급증’과 ‘726% 증가’라는 다른 숫자를 함께 보고 고개를 갸웃하지 않으셨나요? 두 숫자는 어느 한쪽이 틀린 것이 아니라, 비교하는 기간이 다를 뿐입니다.
검색창에 ‘CMXT’라고 입력해 이 글에 닿은 분도 있을 텐데, 정식 영문 표기는 CXMT(ChangXin Memory Technologies)입니다.
이 글은 10월 16일 저녁(중국시간) 상하이증권거래소에 나온 공시 원문을 기준으로, 언론이 따로 계산한 3분기 수치와 한국 증시 흐름까지 구분해 정리합니다.
※ 2026년 10월 18일 확인 기준입니다. 특정 종목의 매수·매도를 권하지 않으며, 원화 금액은 모두 근사치입니다.
1. CXMT(창신메모리)는 어떤 회사인가
CXMT란 중국 최대 D램 업체 창신메모리를 가리키며, 2026년 7월 27일 상하이증권거래소 과창판(커촹반)에 ‘长鑫科技'(장신커지, 종목코드 688825)라는 이름으로 상장했습니다.
공시에 적힌 회사명이 CXMT가 아니라 ‘长鑫科技’라는 점은 원문을 찾아볼 때 알아 두면 편합니다.
| 항목 | 내용 | 기준 |
|---|---|---|
| 상장 시장 | 상하이증권거래소 과창판(커촹반) | 2026년 7월 27일 상장 |
| 공모 | 공모가 8.66위안, 신주 66억8,800만 주, 579억2천만 위안 조달(전체 주식의 10%) | 2026년 7월 |
| 2025년 연간 매출 | 617.99억 위안(전년 대비 +155%), 연간 흑자 전환 | 2024년은 78.7억 위안 적자 |
| 주가·시가총액 | 종가 45.02위안, 시가총액 3.06조 위안(약 615조 원) | 2026년 10월 16일 |
| 유통주식 비중 | 약 6%대 | 2026년 10월 |
※ SBS Biz·디지털데일리·매일경제신문(每日经济新闻)·톱스타뉴스 보도 기준입니다.
CXMT 주가는 10월 15일 43.59위안으로 마감하며 시가총액 3조 위안 아래로 내려가 중국 A주 시가총액 1위를 내줬다가, 다음 날 45.02위안으로 올라 1위를 되찾았습니다.
2. 2026년 1~3분기 업적예고, 핵심 숫자는
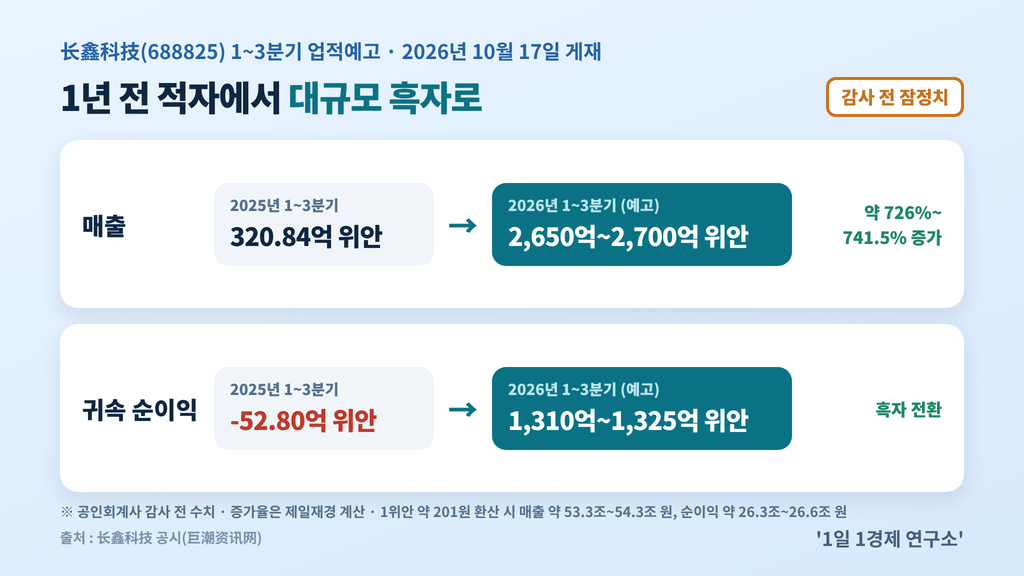
CXMT가 공시한 1~3분기 누적 매출은 2,650억~2,700억 위안으로 전년 같은 기간 320.84억 위안보다 약 726%~741.5% 늘었고, 순이익은 52.80억 위안 적자에서 1,310억~1,325억 위안 흑자로 바뀌었습니다.
| 지표 | 2025년 1~3분기 | 2026년 1~3분기(예고) | 원화 환산(약) |
|---|---|---|---|
| 매출 | 320.84억 위안 | 2,650억~2,700억 위안 | 53.3조~54.3조 원 |
| 증가율 | — | 약 726%~741.5% | — |
| 귀속 순이익 | -52.80억 위안 | 1,310억~1,325억 위안 | 26.3조~26.6조 원 |
※ 출처는 巨潮资讯网에 2026년 10월 17일 올라온 长鑫科技 「2026년 1~3분기 업적예고 자발적 공시」이고, 증가율 범위는 제일재경이 산출한 값입니다.
감사 전 잠정치라는 의미
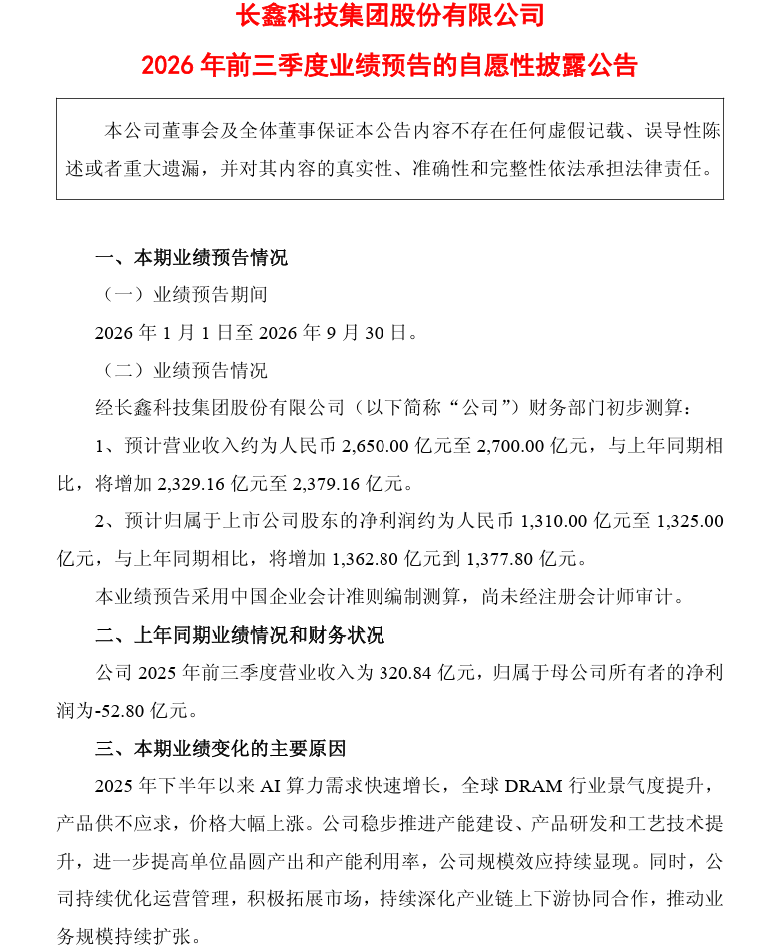
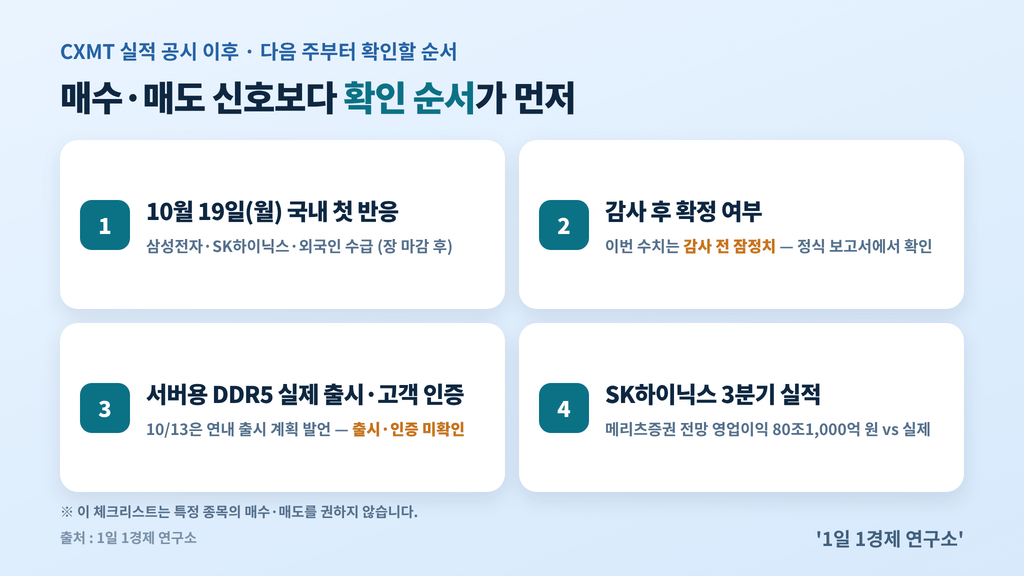
공시 원문은 이번 예고치가 아직 회계감사를 받지 않았다고 직접 밝히고 있습니다. 1일 1경제 연구소가 cninfo의 공시 PDF를 직접 열어 확인한 해당 문장은 다음과 같습니다.
“本业绩预告采用中国企业会计准则编制测算,尚未经注册会计师审计。”
(이번 업적예고는 중국기업회계기준에 따라 작성·산정되었으며, 아직 공인회계사의 감사를 받지 않았다.)
이 공시에는 비경상손익을 뺀 순이익이 담겨 있지 않으므로, 이익의 질을 따지는 작업은 정식 보고서가 나온 뒤로 미뤄야 합니다.
원화 환산 기준
이 글의 원화 금액은 원/달러 1,345.1원(2026년 10월 13일 15시30분)을 위안/달러 6.6920(2026년 10월 9일, 미 연준 H.10)으로 나눈 1위안 약 201원으로 계산했습니다. 두 기준일이 다르기 때문에 정확한 값이 아니라 근사치이며, 보도마다 원화 금액이 조금씩 다른 이유도 적용 환율이 다르기 때문입니다.
회사가 밝힌 실적 증가 이유
공시가 내세운 첫 번째 배경은 수요입니다. AI 연산용 수요가 2025년 하반기부터 가파르게 불어나면서 세계 D램 시장의 경기가 살아났고, 물량이 모자라 판매 단가가 크게 뛰었다는 것이 회사 측 설명입니다. 두 번째 배경은 공급 쪽으로, 생산라인 확충과 공정 개선 덕분에 웨이퍼 한 장에서 나오는 칩 수와 공장 가동률이 함께 올라갔다고 덧붙였습니다.
3. 누적치와 3분기 계산치는 무엇이 다른가
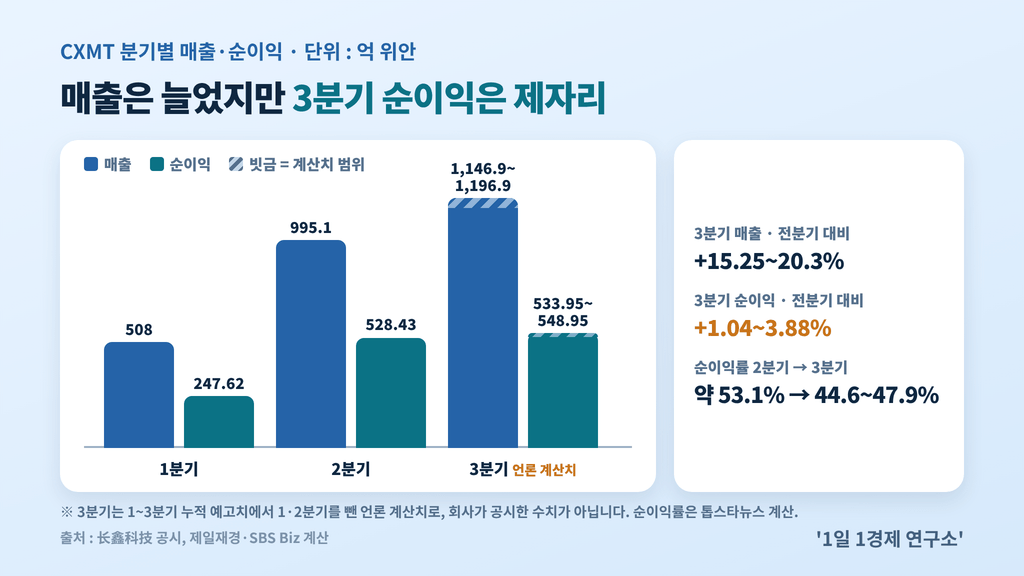
회사가 공시한 숫자는 1~3분기 누적치뿐이며, 널리 알려진 ‘3분기 매출 600% 급증’은 언론이 누적치에서 1·2분기 실적을 빼 계산한 값입니다.
| 구분 | 비교 기간 | 매출 증가율 | 성격 |
|---|---|---|---|
| 1~3분기 누적 | 2026년 1~9월 vs 2025년 1~9월 | 약 726%~741.5% | 공시 수치 기반(증가율은 제일재경 계산) |
| 3분기 단독 | 2026년 7~9월 vs 2025년 7~9월 | 589~619% | 언론 역산치 |
| 3분기 전분기 대비 | 2026년 2분기 → 3분기 | 15.25~20.3% | 언론 역산치 |
※ 제일재경·SBS Biz 계산 기준입니다. 회사는 3분기 단독 수치를 공시하지 않았습니다.
분기별로 다시 쌓아 본 실적
언론·업계 보도를 합치면 CXMT 매출은 1분기 508억 위안, 2분기 995.1억 위안, 3분기 1,146.9억~1,196.9억 위안(계산치, 약 23.1조~24.1조 원)으로 이어집니다. 같은 순서로 순이익은 247.62억 위안, 528.43억 위안, 533.95억~548.95억 위안(계산치)입니다.
매출은 늘었는데 이익 증가는 멈칫한 이유
2분기에서 3분기로 넘어오면서 매출은 15.25~20.3% 불어났지만, 같은 기간 순이익(계산치) 증가 폭은 1.04~3.88%에 머물렀습니다. 매출 100위안당 남긴 이익도 줄어, 톱스타뉴스 계산으로 2분기 약 53.1%였던 순이익률이 3분기 약 44.6~47.9% 구간까지 떨어졌습니다.
※ 3분기 순이익과 순이익률은 모두 언론 계산치이며, 회사는 이익률이 낮아진 이유를 따로 밝히지 않았습니다.
4. 삼성전자·SK하이닉스·마이크론과 비교하면
CXMT와 삼성전자의 가장 큰 차이는 규모로, 2026년 2분기 D램 매출 점유율은 삼성전자 39.4%, CXMT 9.5%였습니다.
D램 매출 점유율 (2026년 2분기)
| 업체 | 점유율 | 2분기 D램 매출 | 비고 |
|---|---|---|---|
| 삼성전자 | 39.4% | 609.81억 달러 | 1위 |
| SK하이닉스 | 24.9% | 385.90억 달러 | 2위 |
| 마이크론 | 23.3% | 360억 달러 | 3위 |
| CXMT | 9.5% | 146.24억 달러 | 4위, 1분기 7.6%에서 상승, 매출 전분기 대비 +99.3% |
※ 시장조사업체 트렌드포스가 9월에 내놓은 순위(Evertiq 전재)를 옮겼습니다. 같은 분기 D램 업계 전체 매출은 1,547억2,600만 달러로 전분기보다 59.5% 늘었습니다.
3분기 이익을 나란히 놓을 때 주의할 점
세 회사의 3분기 숫자는 지표와 확정 정도가 모두 달라, 단순히 크기를 비교하면 오해가 생깁니다.
| 회사 | 3분기 수치 | 지표 | 성격 |
|---|---|---|---|
| CXMT | 약 10.7조~11.0조 원(533.95억~548.95억 위안) | 순이익 | 언론 계산치 |
| 삼성전자 | 107조4,000억 원(매출 195조 원) | 영업이익 | 10월 8일 잠정실적, 전사 기준 |
| SK하이닉스 | 80조1,000억 원 | 영업이익 | 메리츠증권 전망치, 실적 미발표 |
※ 순이익과 영업이익은 서로 다른 지표이며, 삼성전자 수치에는 D램 외 사업이 포함돼 있습니다.

5. 한국 증시와의 연결: 10월 13일부터 16일까지
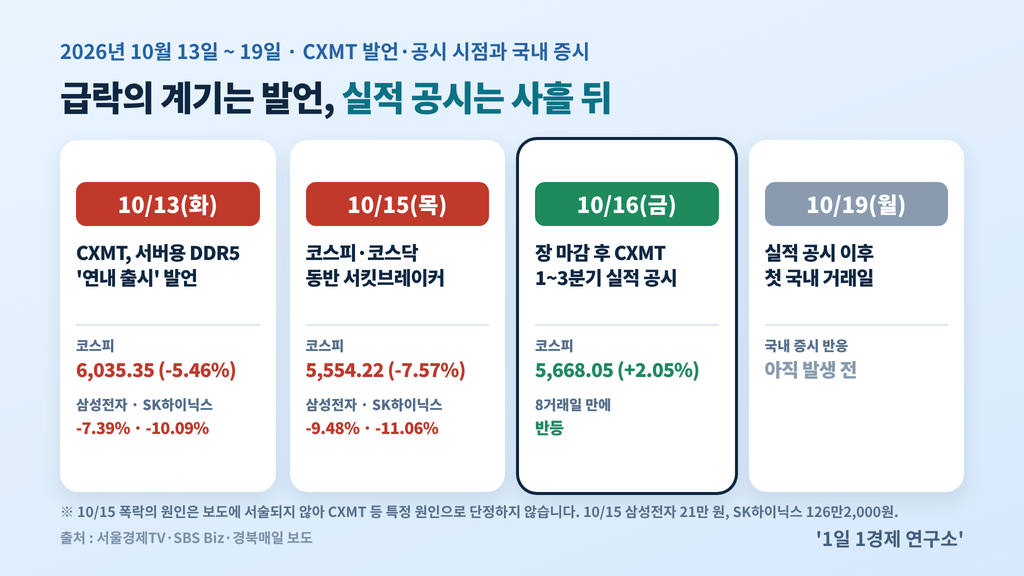
한국 증시를 흔든 10월 13일 ‘CXMT 쇼크’는 실적이 아니라 신제품 계획 발언에서 시작됐고, 실적 공시는 10월 16일 한국 장이 끝난 뒤에 나왔습니다.
10월 13일, 실적이 아닌 ‘신제품 발언’
발단은 상하이 집적회로·칩렛 콘퍼런스였습니다. 이 자리에서 차오칸웨이 CXMT 총재가 4F² 구조를 적용한 서버용 DDR5 RDIMM을 올해 안에 내놓겠다는 구상을 밝혔다는 소식이 10월 13일 국내에 전해졌습니다. 삼성전자의 4F² 양산은 2028년 전후로 예상된다는 시장 관측이 겹치면서, 이날 코스피는 매도 사이드카 속에 6,035.35(-5.46%)로 마감했습니다.
→ 당일 원인 6가지와 수급 흐름은 「코스피 6000선 장중 붕괴 이유 총정리」에 따로 정리했습니다.
10월 15일 폭락과 10월 16일 반등
| 날짜 | 코스피 | 삼성전자 | SK하이닉스 |
|---|---|---|---|
| 10월 13일(화) | 6,035.35(-5.46%) | 23만2,000원(-7.39%) | 144만3,000원(-10.09%) |
| 10월 15일(목) | 5,554.22(-7.57%), 양 시장 서킷브레이커 | 21만 원(-9.48%) | 126만2,000원(-11.06%) |
| 10월 16일(금) | 5,668.05(+2.05%) | 21만5,500원(+2.62%) | 127만2,000원(+0.79%) |
※ 표의 수치는 서울경제TV, SBS Biz, 경북매일이 전한 종가입니다. 10월 15일 하락을 다룬 기사에는 폭락 원인이 적혀 있지 않으므로, 이 글은 그날의 급락을 CXMT와 연결 짓지 않습니다.
10월 16일에는 외국인이 코스피에서 3,410억 원을 순매수했지만 종목별 방향은 갈렸습니다. 외국인은 삼성전자를 1,820억 원 순매수하며 9월 23일 이후 처음 사들였고, SK하이닉스는 740억 원 순매도해 16거래일 연속 매도를 이어갔습니다.
급락 구간에서 신용거래 계좌의 반대매매 우려도 함께 커졌으며, 이 흐름은 짝 글 「코스피 반대매매 3,339억과 CXMT 쇼크」에서 다룹니다.
실적 공시에 대한 반응은 10월 19일부터
CXMT의 1~3분기 업적예고는 10월 16일 저녁(중국시간)에 나왔기 때문에, 이 공시에 대한 국내 증시의 첫 반응은 10월 19일(월) 거래에서 나타납니다. 따라서 10월 15일까지의 하락을 순이익 26조 원 공시와 직접 연결하는 해석은 시점상 맞지 않습니다.
메모리 업체 주가가 CXMT에 민감한 구조
메모리 반도체 주가가 CXMT 소식에 크게 움직이는 이유는 D램이 규격이 표준화된 제품이라는 데 있습니다. 경쟁사의 증설·신제품 소식은 전체 공급 증가와 가격 하락 가능성으로 해석되기 쉽고, 미국에서도 10월 12일 필라델피아반도체지수가 2.7%, 마이크론이 3.8% 내리는 등 같은 우려가 함께 반영됐습니다.
6. 자사주 매입 제안, 어디까지 정해졌나
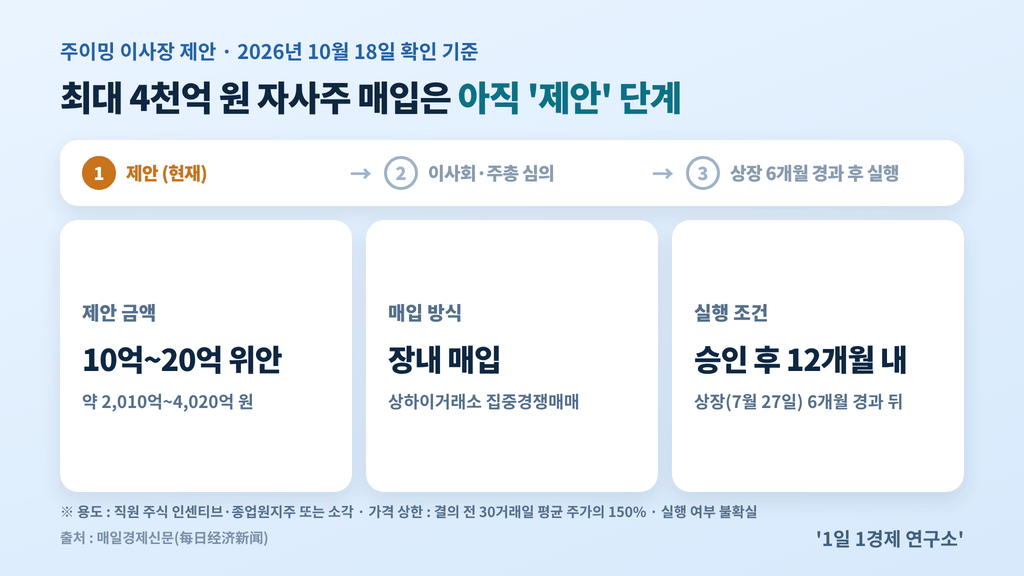
CXMT의 ‘최대 4천억 원 자사주 매입’은 주이밍 이사장의 제안일 뿐, 회사 기관의 결의를 거친 확정 계획이 아닙니다.
제안 내용은 10억~20억 위안(약 2,010억~4,020억 원) 규모를 상하이증권거래소 장내 집중경쟁매매로 사들여, 직원 주식 인센티브·종업원지주 또는 등록자본 감소(소각)에 쓰는 것입니다.
제안이 실제 매입으로 이어지려면 다음 3가지 조건을 모두 충족해야 합니다.
1. 기관 승인: 이사회 또는 주주총회의 심의를 통과해야 합니다.
2. 시간 조건: 상장 후 6개월이 지난 뒤, 승인일로부터 12개월 안에 매입해야 합니다.
3. 가격 조건: 매입 가격은 결의 전 30거래일 평균 주가의 150%를 넘을 수 없습니다.
※ 위 조건은 중국 매일경제신문(每日经济新闻)과 톱스타뉴스가 전한 내용이며, 해당 보도는 매입이 끝내 이뤄지지 않을 가능성도 있다고 짚었습니다.
7. 남은 쟁점과 반론
CXMT의 실적은 숫자로 확인됐지만, 차세대 제품의 양산 시점과 HBM 경쟁력은 아직 검증되지 않은 영역으로 남아 있습니다.
4F² 서버 D램, 계획과 양산 사이
10월 13일 발언은 연내 출시 계획이었고, 실제 출시나 고객 인증 여부는 확인되지 않았습니다. WSJ는 씨티 분석을 인용해 CXMT 4F² 제품의 2028년 이전 본격 양산은 어려울 수 있다고 보도했습니다.
HBM에서는 아직 추격자
증권가에서는 HBM(고대역폭메모리)에서 CXMT가 아직 추격자라는 평가가 우세하며, 중장기 경쟁력의 핵심이 HBM이라는 점에서 삼성전자·SK하이닉스의 우위가 당분간 유지될 것이라는 전망이 나옵니다. 참고로 업계는 CXMT HBM3 제품의 수율을 10~20% 정도로 추정하는데, 회사가 직접 밝힌 수치는 없습니다.
공급과잉 우려는 이른가
키움증권 한지영 연구원은 CXMT 차세대 제품의 수율·성능·고객 인증이 검증되지 않은 만큼, 공급과잉 우려를 미리 반영하는 것은 적절치 않다는 취지로 평가했습니다. 메리츠증권 최설화 연구원도 중국 반도체 장비 산업이 전방위 돌파구를 마련했다고 보기에는 “아직 이르다”고 봤습니다.
인사이트
CXMT 실적에서 가장 중요한 신호는 ‘규모’가 아니라 ‘속도의 변화’입니다. 3분기 매출은 2분기보다 최대 20% 늘었지만 순이익은 최대 4% 늘어나는 데 그쳤고, 이는 업황 호조가 이익으로 옮겨 가는 효율이 2분기만 못했다는 뜻으로 읽힙니다.
그럼에도 CXMT가 D램 시장에서 차지하는 몫은 1분기 7.6%, 2분기 9.5%로 계속 넓어지는 중입니다. 국내 메모리 업계에 CXMT는 ‘당장의 이익 경쟁자’라기보다 ‘범용 D램 점유율을 조금씩 잠식하는 추격자’에 가깝고, 그래서 한 분기 실적 숫자보다 신제품 양산 시점과 점유율 추이를 함께 지켜보는 것이 합리적인 독법입니다.
※ 위 해석은 공개된 수치를 바탕으로 한 분석이며, 특정 종목의 매수·매도 판단이 아닙니다.
자주 묻는 질문
Q. CXMT와 창신메모리, 长鑫科技는 같은 회사인가요?
CXMT·창신메모리·长鑫科技는 모두 상하이 과창판에 상장된 같은 D램 회사입니다. 상장 법인명이 长鑫科技(종목코드 688825)이고, 영문 약칭이 CXMT, 한국어 표기가 창신메모리입니다.
Q. CXMT의 2026년 1~3분기 실적은 확정치인가요?
확정치가 아니라 공인회계사 감사를 받기 전에 회사가 미리 밝힌 업적예고(잠정치)입니다. 공시에는 단일 숫자 대신 매출과 순이익 모두 상하단 범위만 적혀 있습니다.
Q. 3분기 매출이 600% 늘었다는 보도는 어디서 나왔나요?
회사 공시가 아니라, 1~3분기 누적치에서 1·2분기 실적을 뺀 언론의 계산에서 나왔습니다. 계산상 3분기 매출은 1,146.9억~1,196.9억 위안으로 전년 동기 대비 589~619% 늘었습니다.
Q. CXMT의 D램 시장 점유율은 몇 %인가요?
트렌드포스 집계 기준 CXMT의 2026년 2분기 D램 매출 점유율은 9.5%입니다. 같은 분기 삼성전자 39.4%, SK하이닉스 24.9%, 마이크론 23.3%였습니다.
Q. 자사주 매입 4천억 원은 언제 실행되나요?
실행 시점은 아직 정해지지 않았으며, 이사회 또는 주주총회 심의를 먼저 거쳐야 합니다. 승인 후에도 상장 6개월이 지나야 하고, 승인일로부터 12개월 안에 매입하는 조건입니다.
마치며 : 숫자의 출처가 곧 숫자의 의미입니다
‘악마는 디테일에 있다’는 말처럼, 이번 CXMT 실적 보도에서 가장 큰 차이를 만든 것은 숫자 자체가 아니라 그 숫자가 누적치인지, 계산치인지, 감사 전 수치인지였습니다.
공시 원문 기준으로 CXMT는 1~3분기 매출 2,650억~2,700억 위안, 순이익 1,310억~1,325억 위안을 예고했고, 3분기 단독 수치와 600%라는 증가율은 언론 계산치입니다. 점유율은 9.5%까지 올라왔지만 3분기 이익 증가세는 둔해졌고, 자사주 매입은 아직 제안 단계이며, 10월 15일 폭락을 이번 공시와 연결할 근거는 확인되지 않았습니다.
10월 19일 국내 증시의 첫 반응과 SK하이닉스 3분기 실적이 나오는 대로, 이 흐름을 다시 한번 날카롭게 분석해 전달해 드리겠습니다.
반도체 업황 변화를 놓치지 않으려면 이 블로그를 즐겨찾기에 추가해 두세요!