한화시스템이 2026년 9월 18일 공시한 필리조선소 지분 매각은, 미국 조선 자산의 소유 축을 한화에어로스페이스 계열로 옮기는 3,251억원 규모의 그룹 내부 거래입니다.
다만 매각가, 실제 현금 유입, 달러 기준 몸값은 서로 다른 숫자라 하나로 뭉뚱그려 보면 해석이 틀어집니다.
이 글은 거래 구조, 지분 변화, 몸값, 재무 영향, 주가 반응을 순서대로 짚어 각 숫자가 무엇을 뜻하는지 정리합니다.
혹시 “3,251억원에 팔았으니 그만큼 고스란히 이익이 남는 것 아닌가?” 하고 생각하지 않나요? 이번 거래는 그렇게 단순하게 계산되지 않습니다.
1. 한화시스템 필리조선소 지분 매각, 거래 개요
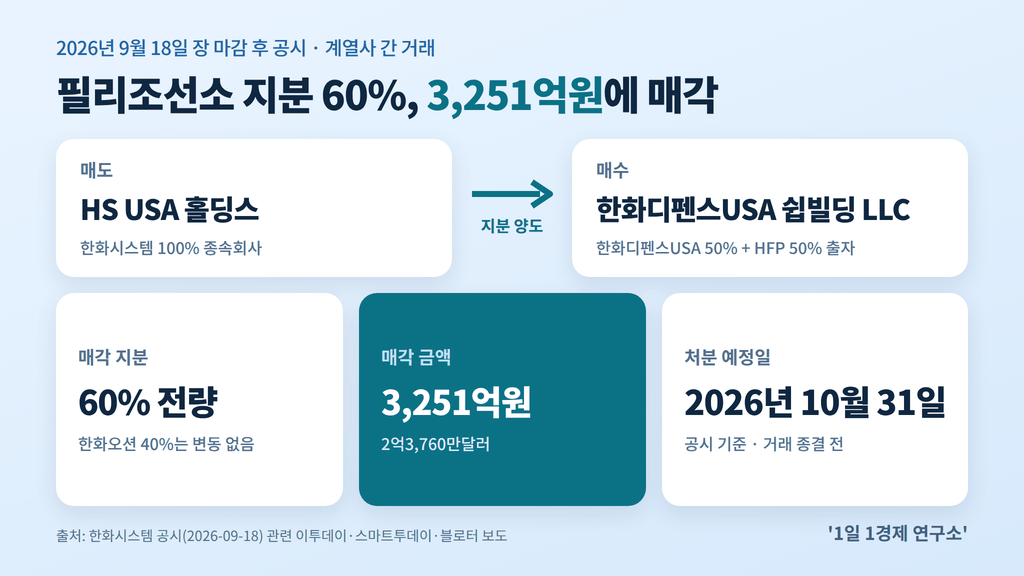
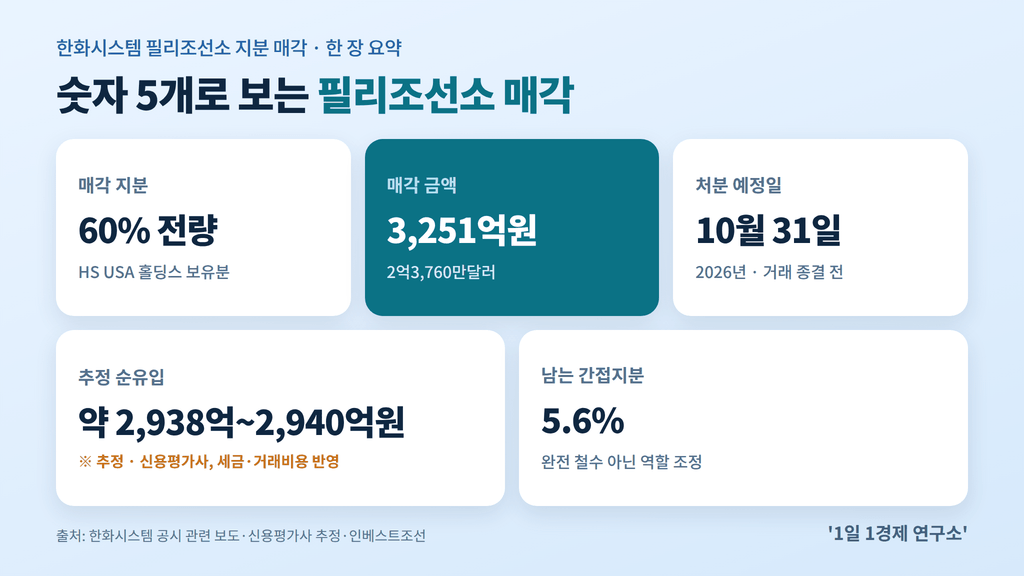
한화시스템 필리조선소 지분 매각은 한화시스템의 100% 자회사 HS USA 홀딩스가 보유한 한화필리조선소 지분 60% 전량을, 한화그룹 계열 신설 법인에 2억3,760만달러(3,251억원)에 넘기는 거래입니다.
| 항목 | 내용 | 참고 |
|---|---|---|
| 공시 시점 | 2026년 9월 18일 장 마감 후 | 복수 언론 보도 기준 |
| 파는 쪽 | HS USA 홀딩스 | 한화시스템 100% 종속회사 |
| 사는 쪽 | 한화디펜스USA 쉽빌딩(Shipbuilding) LLC | 한화디펜스USA 50%, 한화퓨처프루프(HFP) 50% 출자 |
| 대상 | 한화필리조선소 지분 60% 전량 | 한화오션 보유 40%는 거래 대상 아님 |
| 가격 | 3,251억원(2억3,760만달러) | 원화는 공시 기준으로 알려진 금액 |
| 처분 예정일 | 2026년 10월 31일 | 아직 거래 종결 전 |
※ 공시 원문(DART)은 직접 확인하지 못했고, 위 수치는 이투데이·스마트투데이·블로터 등 복수 보도를 교차 확인한 값입니다. 원화 금액은 달러 환산 기준에 따라 매체별 표기가 조금씩 다르며, 이 글은 3,251억원으로 통일했습니다.
필리조선소는 어떤 곳인가
한화필리조선소는 1997년 설립된 미국 필라델피아의 조선소로, 존스법(Jones Act)이 적용되는 미국 대형 상선의 약 50%를 공급해 왔습니다. 한화그룹은 2024년 6월 21일 노르웨이 아커(Aker ASA)로부터 인수를 발표하고, 같은 해 12월 인수를 마무리했습니다.
미국 국가안보다목적선(NSMV)은 4척이 인도됐고 마지막 1척은 2027년 인도 예정입니다. 2026년 9월 9일(현지시간)에는 훙 카오(Hung Cao) 미 해군장관 대행이 필리조선소를 방문하기도 했습니다.
2. 거래 전후 필리조선소 지분구조 비교
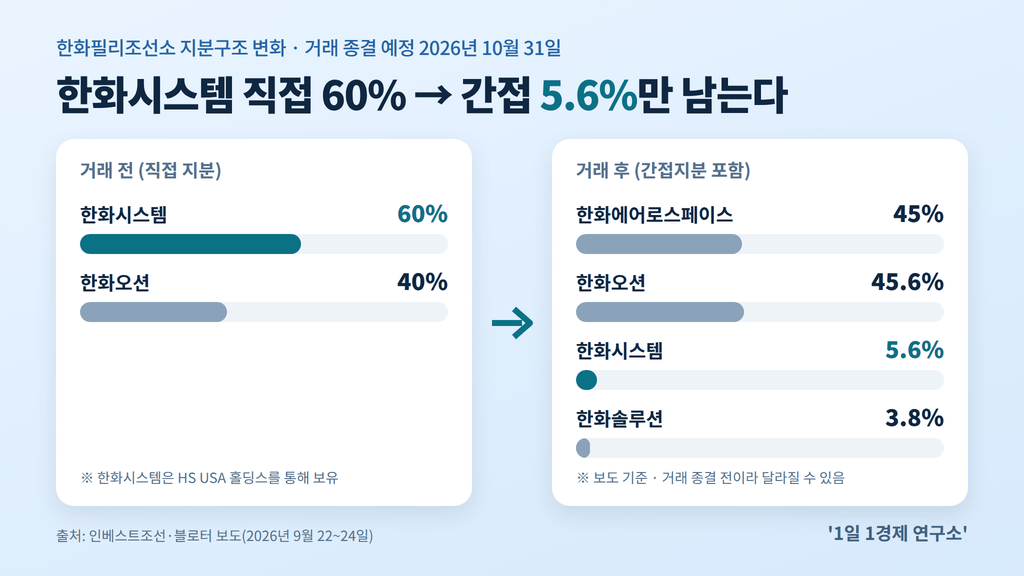
거래가 끝나면 한화시스템의 직접 지분은 0이 되지만, 간접지분 기준으로는 5.6%가 남고 최대 축은 한화에어로스페이스(45%)와 한화오션(45.6%)으로 재편됩니다.
직접 지분의 변화
거래 전 직접 지분은 한화시스템 60%, 한화오션 40%였습니다. 거래 후에는 한화디펜스USA 측 법인이 60%, 한화오션이 기존 그대로 40%를 보유하게 됩니다.
간접지분까지 따지면
| 회사 | 거래 후 간접지분 포함 비율 | 해석 |
|---|---|---|
| 한화오션 | 45.6% | 직접 40% 유지 + 간접분 |
| 한화에어로스페이스 | 45% | 한화디펜스USA를 통한 새 주요 축 |
| 한화시스템 | 5.6% | 직접 지분 매각 후에도 일부 잔존 |
| 한화솔루션 | 3.8% | 간접분(보도 기준) |
※ 간접지분 비율은 인베스트조선·블로터 보도(2026년 9월 22~24일) 기준입니다. 거래 종결 전이므로 최종 비율은 공시로 다시 확인해야 합니다.
한화오션이 45.6%로 오히려 가장 큰 간접 지분을 갖게 된다는 점은 한화오션 투자자에게도 참고할 대목입니다. 한화오션의 수주와 목표주가 흐름은 별도로 정리한 한화오션 주가 전망 글에서 이어서 보실 수 있습니다.
3. 필리조선소 몸값, 1억달러에서 2억3,760만달러로
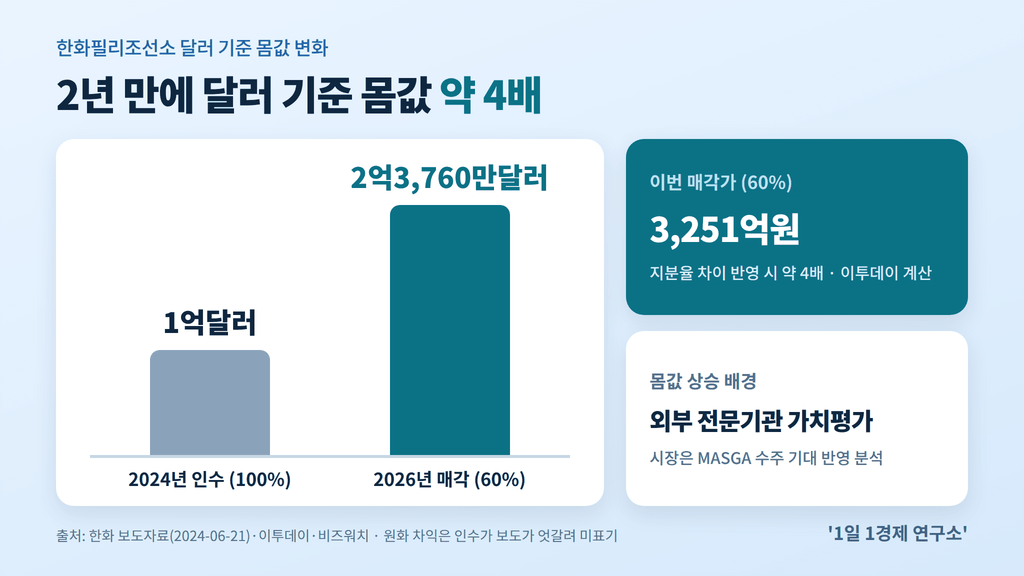
달러 기준으로 보면 2024년 100%를 1억달러에 산 조선소의 60%가 이번에 2억3,760만달러로 평가돼, 이투데이 계산으로 몸값이 약 4배가 됐습니다.
원화 차익을 단정하기 어려운 이유
2024년 인수 당시 한화시스템 몫 60%의 원화 인수가는 매체마다 다른 금액으로 보도됐습니다. 그래서 차익을 원화 금액 하나로 못 박는 계산은 기준에 따라 결과가 달라지며, 이 글은 특정 차익 금액을 제시하지 않습니다.
게다가 비즈워치 보도에 따르면 지난 2년간 한화시스템은 1,805억원, 한화오션은 1,216억원을 필리조선소에 추가로 투자했습니다. 두 회사를 합친 누적 투자액은 3,021억원으로, 인수가만 놓고 차익을 따지면 이 추가 투입분이 빠지게 됩니다.
적자 조선소가 비싸진 배경
필리조선소는 2024년 당기순손실 2,072억원, 2025년 당기순손실 1,269억원을 냈고, 2025년 말 자본총계가 마이너스 1,800억원 이상인 자본잠식 상태입니다. 그런데도 가치가 오른 이유를 두고 한화시스템 측은 이렇게 설명했습니다.
외부 전문기관의 가치평가를 기반으로 필리조선소 가치가 산정됐다 — 한화시스템 측(비즈워치, 2026년 9월 23일)
시장에서는 ‘MASGA(한미 조선협력 프로젝트)’에 따른 수주 기대가 몸값에 반영된 것으로 봅니다. 운영 지표도 개선돼 가동률이 2024년 79.46%에서 2026년 상반기 93.72%로 올랐고, 고용은 인수 이후 약 2배인 2,500명 수준이 됐습니다.
※ 연 2척 미만인 건조능력을 향후 10년 내 최대 20척으로 늘린다는 목표도 보도됐지만, 이는 계획 단계로 확정된 수주가 아닙니다.
4. 매각 대금과 실제 순유입은 왜 다른가
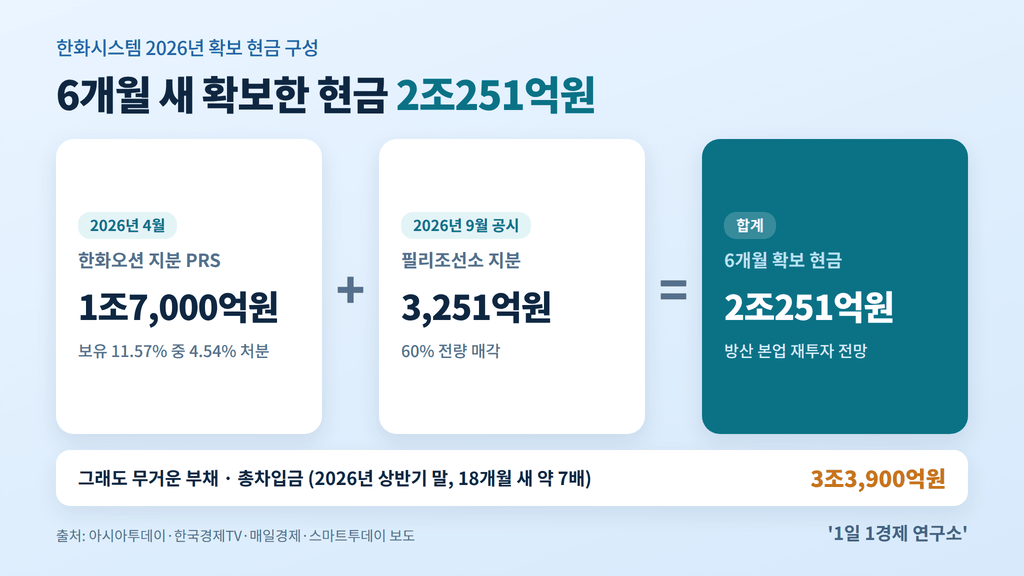
3,251억원은 계약상 매각가일 뿐, 세금과 거래비용 등을 반영하면 한화시스템에 실제로 들어오는 현금은 신용평가사 추정 약 2,938억~2,940억원입니다.
| 구분 | 금액 | 기준 |
|---|---|---|
| 계약상 매각가 | 3,251억원 | 2026년 9월 18일 공시 보도 |
| 추정 순유입 | 약 2,938억~2,940억원 | 신용평가사 추정(2026년 9월 23일 보도) |
| 한화오션 지분 PRS | 1조7,000억원 | 2026년 3월 발표·4월 실행, 한화오션 지분 4.54% |
| 6개월 확보 현금(매각가 기준) | 2조251억원 | PRS + 필리조선소 매각가 |
※ 추정 순유입은 신용평가사 추정치이며 확정 금액이 아닙니다. 2조251억원은 매각가 기준 합산이라 실제 순유입 기준 합계와는 차이가 있습니다.
신용도에는 어떤 영향이 있나
나이스신용평가는 필리조선소 실적이 한화시스템 연결재무제표에서 제외될 것으로 전망했습니다. 적자 자회사와 추가 투자 부담이 빠지는 것은 분명한 긍정 요인입니다.
그러나 신용평가사들은 신용도 개선 효과는 제한적이라고 봤습니다. 한화시스템의 총차입금은 2026년 상반기 말 3조3,900억원으로 18개월 새 약 7배 늘었고, 차입금의존도는 28.6%로 보도됐으며, 방산·우주 분야의 자금 소요도 계속되기 때문입니다.
한화시스템 본업 실적도 함께 볼 필요가 있습니다. 2025년 한화시스템 매출은 3조6,642억원으로 30.7% 늘었지만 영업이익은 1,236억원으로 43.7% 줄었습니다.
매각 후에도 남는 설비투자
아시아투데이 보도에 따르면 한화시스템은 지분 매각 이후에도 올해 배정된 필리조선소 설비투자 5,409억원을 계속 집행한다는 방침입니다. 2026년 상반기 집행액은 436억원으로, 하반기에 4,973억원이 남아 있습니다.
5. 한화그룹 미국 방산 재편과 필리조선소의 위치
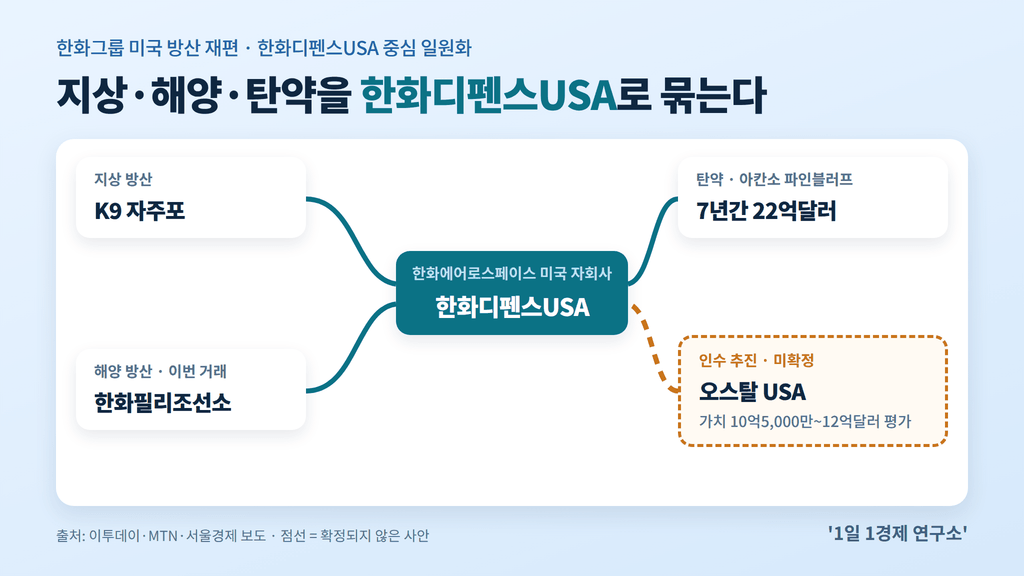
이번 거래는 한화그룹이 미국 내 지상 방산과 해양 방산을 한화디펜스USA 한곳으로 묶는 재편의 일부입니다.
이투데이는 이 흐름을 아래와 같이 전했습니다.
미국 내 지상방산·해양방산 사업을 한화디펜스USA 중심으로 재편하고 있다 — 이투데이(2026년 9월 21일 보도)
재편의 다른 축도 속도를 내고 있습니다. 한화는 아칸소주 파인블러프 공병창에 7년간 22억달러를 투자해 155mm 포탄 부품과 추진제를 생산하기로 했고, 9월 21일 현지 사무소를 열었습니다.
한화디펜스USA는 호주 오스탈의 미국 사업 인수도 추진 중이며, 그 가치는 10억5,000만~12억달러로 평가된다고 보도됐습니다. ※ 오스탈 USA 인수는 아직 확정되지 않은 사안입니다.
증권가에서는 이번 재편의 효과를 두 회사로 나눠 봅니다.
이번 필리조선소 지분 재편은 한화시스템에는 본업 중심의 사업구조와 수익성 개선, 한화에어로스페이스에는 미국 사업 추진체계 정비라는 효과를 기대할 수 있다 — 양승윤 유진투자증권 연구원(MTN, 2026년 9월 22일)
6. 주가 반응: UAE 호재와 매각 공시를 분리해야 하는 이유
9월 셋째 주 한화시스템 주가 상승은 9월 15일 체결된 UAE 통합대공망 조건합의서의 영향이고, 매각 공시에 대한 시장의 반응은 공시 다음 거래일인 9월 21일부터 나타났습니다.
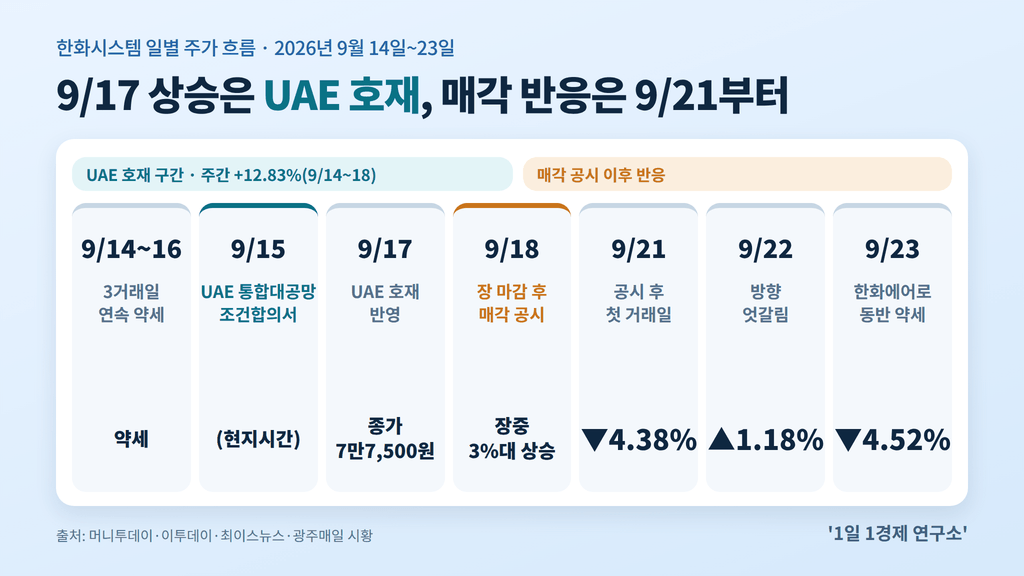
이벤트별 주가 흐름
– 9월 14~16일: 3거래일 연속 약세
– 9월 15일(현지시간): UAE 국영방산기업 에지그룹과 통합대공망 구축사업 주요 조건합의서 체결
– 9월 17일: 종가 7만7,500원으로 반등
– 9월 18일: 장중 3%대 상승, 장 마감 후 매각 공시(주간 상승률 +12.83%)
– 9월 21일: 공시 후 첫 거래일 -4.38%
– 9월 22일: +1.18%
– 9월 23일: -4.52%, 같은 날 한화에어로스페이스도 -3.41%
※ 9월 18일 등락률은 매체에 따라 +3.10%, +3.23%로 달라 ‘3%대’로만 적었습니다.
인과관계를 나눠 보면
공시가 장 마감 후에 나왔다는 점이 핵심입니다. 9월 14~18일의 주간 상승률 +12.83%는 공시 이전 거래일에 쌓인 것이므로, 매각이 아니라 UAE 통합대공망 조건합의서로 커진 수주 기대가 반영된 결과로 보는 것이 맞습니다.
네이버 데이터랩으로 ‘한화시스템 주가’ 검색 관심도를 직접 확인해 보면, 9월 17일을 100으로 한 일간지수가 9월 18일 90.7, 9월 21일 73.3, 9월 23일 54.5로 낮아졌습니다. 검색 관심의 정점도 공시일이 아닌 UAE 호재 반영일이었습니다.
그렇다면 공시 후 첫 거래일의 4.38% 하락은 어떻게 볼 수 있을까요. 인베스트조선은 한화시스템에 반영되던 미국 조선 성장 기대가 한화에어로스페이스로 옮겨가 에어로의 기업가치 재평가 가능성이 생긴다고 분석했습니다.
미래 성장성이 큰 자산은 당장의 적자보다 향후 가치로 평가받는 경우가 일반적이라, 그런 자산을 넘기면 실적 부담과 함께 기대 프리미엄도 함께 넘어갈 수 있습니다. 실적 개선 기대와 성장 프리미엄 이탈이라는 상반된 해석이 맞서면서 9월 22일 반등, 9월 23일 재하락처럼 방향이 엇갈린 것으로 풀이됩니다.
참고로 한국경제TV는 2026년 9월 21일 기사 시점에 한화시스템 주가가 7만6,000원으로 연중 최고가 16만2,700원 대비 52% 낮고, 1년 전보다는 33% 높으며, 시가총액은 약 14조5,000억원이라고 전했습니다.
※ 이 섹션은 공시 전후 주가 움직임의 원인을 설명한 것으로, 향후 주가를 예측하거나 매수·매도를 권유하지 않습니다.
7. 앞으로 확인할 일정과 변수
남은 변수는 거래 종결, 연결 제외의 실적 반영, 그리고 확보한 현금의 사용처 세 가지로 좁혀집니다.
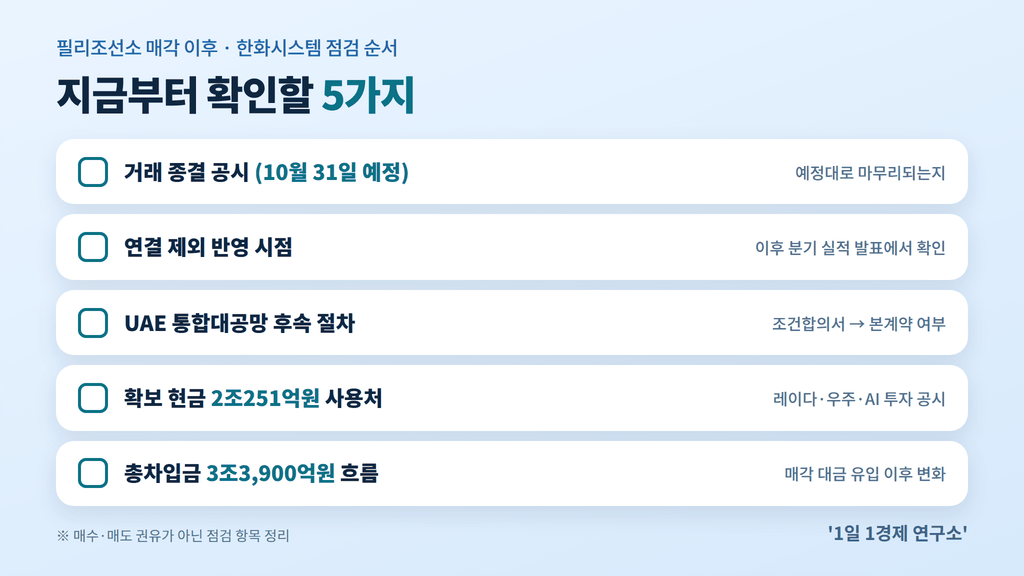
1. 2026년 10월 31일 처분 예정일: 거래 종결 공시가 예정대로 나오는지 확인합니다.
2. 연결 제외 반영 시점: 필리조선소 실적이 빠진 한화시스템 분기 실적이 언제부터 나오는지 봅니다.
3. 재투자 분야 공시: 레이다, EO/IR(전자광학·적외선) 감시정찰, 우주, AI, 통합방공 등 전망된 분야로 실제 투자 공시가 나오는지 확인합니다.
4. UAE 통합대공망 후속 절차: 주요 조건합의서가 본계약으로 이어지는지가 방산 본업 기대의 다음 단계입니다.
2026년 9월 24일 종가와 공시 이후 증권사 목표주가 조정 여부는 작성 시점에 확인되지 않았습니다. 이 부분은 확인되는 대로 갱신하겠습니다.
인사이트
이번 거래를 한 줄로 요약하면 한화시스템이 ‘성장 옵션’을 넘기고 ‘재무 여력’을 받은 교환입니다. 2년 연속 1,000억원이 넘는 순손실과 하반기 4,973억원 규모 설비투자 부담은 줄었지만, MASGA 수혜라는 이야기의 주인공 자리는 한화에어로스페이스로 넘어갔습니다.
따라서 한화시스템을 평가하는 기준도 필리조선소에서 레이다·우주·통합방공 본업으로 옮겨갔다고 보는 편이 합리적입니다. 확보한 2조251억원이 총차입금 3조3,900억원의 무게를 얼마나 덜고, 본업 수주로 얼마나 이어지는지가 앞으로 확인할 핵심입니다.
자주 묻는 질문
Q. 한화시스템이 필리조선소 지분을 판 이유는 무엇인가요?
적자 자회사를 연결에서 떼고 매각 대금을 방산 본업에 재투자하려는 목적이라는 분석이 많습니다. 그룹 차원에서는 미국 방산을 한화디펜스USA로 일원화하는 재편입니다.
Q. 매각 대금 3,251억원이 모두 현금으로 들어오나요?
아닙니다. 세금·거래비용 등을 빼면 순유입은 약 2,938억~2,940억원으로 추정됩니다. 신용평가사 추정치이며 확정 금액은 아닙니다.
Q. 필리조선소의 새 주인은 누구인가요?
한화디펜스USA와 HFP가 50%씩 출자한 법인이 60%, 한화오션이 40%를 갖습니다. 한화디펜스USA는 한화에어로스페이스의 미국 자회사입니다.
Q. 9월 17일 한화시스템 주가 상승은 매각 때문인가요?
아닙니다. 9월 15일 UAE 통합대공망 조건합의서 체결의 영향이며, 매각 공시는 9월 18일 장 마감 후에 나왔습니다.
Q. 매각 후 한화시스템 신용도는 좋아지나요?
신용평가사들은 개선 효과가 제한적이라고 봅니다. 총차입금이 2026년 상반기 말 3조3,900억원이고 방산·우주 투자가 이어지기 때문입니다.
마치며 : 숫자를 나눠 봐야 거래가 보입니다
‘나무보다 숲을 보라’는 말이 있지만, 이번 거래만큼은 숲과 나무를 모두 봐야 합니다. 숲은 한화그룹의 미국 방산 일원화이고, 나무는 매각가·순유입·달러 몸값·누적 투자액처럼 서로 다른 의미를 가진 숫자들입니다.
한화시스템은 필리조선소 지분 60%를 3,251억원에 넘기며 적자와 설비투자 부담을 덜었고, 미국 조선 성장 기대는 한화에어로스페이스 쪽으로 옮겨갔습니다. 주가 측면에서는 UAE 호재와 매각 공시의 효과를 분리해 봐야 공시 이후 흐름을 제대로 읽을 수 있습니다.
10월 31일 거래 종결과 연결 제외가 반영된 실적이 나오면, 달라진 숫자를 다시 정리해 전해 드리겠습니다. 새 분석을 놓치지 않으려면 블로그를 구독해 두세요!