
아마존 엔비디아 AI칩 매각 보도의 핵심은 칩을 넘기되 계속 쓰는 ‘세일즈앤리스백(매각 후 재임차)’입니다. 2026년 10월 2일 Reuters가 인용한 FT 보도에 따르면, 아마존은 가동 중인 엔비디아 칩 약 80억 달러어치를 특수목적법인(SPV)에 넘기고 다시 빌리는 방안을 투자자들과 논의하고 있습니다.
이 거래는 아직 제안 단계이며, 임차 조건과 참여 투자자, 종결 시점은 공개되지 않았습니다.
이 뉴스를 제대로 읽으려면 거래 구조, 아마존의 현금 흐름, 다른 빅테크의 장부 밖 조달 사례를 한자리에 놓고 비교해 보는 것이 가장 빠릅니다.
혹시 엔비디아 칩 매각이라는 제목만 보고 AI 수요가 꺾였다는 신호로 받아들이지 않으셨나요? 보도를 뜯어보면 칩은 제자리에 둔 채 돈줄만 바꾸는 이야기에 가깝습니다.
이 글은 보도된 사실관계를 먼저 추린 뒤 SPV와 리스백 개념, 아마존의 투자 부담, 빅테크 사례 비교, 그리고 아직 알 수 없는 부분까지 차례로 분석해 드리겠습니다.
1. FT 보도로 본 거래의 뼈대: 80억 달러, 5개 주, SPV
보도된 거래의 뼈대는 아마존 소유 칩을 SPV로 옮기고, 아마존이 그 칩을 다시 빌려 쓰는 한 줄 구조로 요약됩니다.
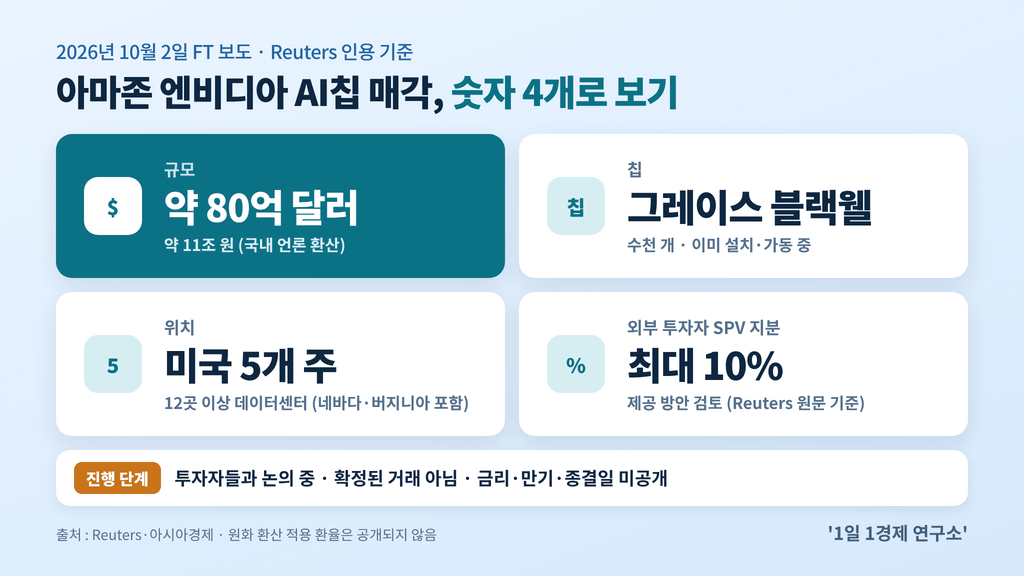
Reuters와 Investing.com이 FT를 인용해 전한 2026년 10월 2일 기준 핵심 사실은 아래와 같습니다.
– 대상: 엔비디아 ‘그레이스 블랙웰’ 칩 수천 개, 새로 살 물량이 아니라 이미 설치·가동 중인 칩
– 규모: 약 80억 달러, 국내 언론 환산 약 11조 원(적용 환율 미기재)
– 위치: 네바다·버지니아를 포함한 미국 5개 주, 12곳 이상의 데이터센터
– 자금: SPV가 채권을 발행해 외부 투자자에게서 조달
– 지분: 외부 투자자에게 SPV 지분 최대 10%를 제공하는 방안
– 회사 입장: 아마존·엔비디아 모두 Reuters의 논평 요청에 즉시 응답하지 않음
Reuters는 이번 구상의 목적을 비싼 반도체를 투자자에게 넘겨 대차대조표를 가볍게 하는 접근으로 설명했습니다. 원문 표현은 다음과 같습니다.
a more asset-light approach to its balance sheet by unloading the expensive semiconductors to investors — Reuters(FT 인용), 2026년 10월 2일
2. SPV와 세일즈앤리스백은 어떤 개념인가
이번 거래를 이해하려면 특수목적법인(SPV)과 세일즈앤리스백, 두 개념만 알면 충분합니다.
특수목적법인(SPV)이란
특수목적법인(SPV)이란 특정 자산이나 거래 하나만 담기 위해 따로 세운 법인을 의미합니다. 모회사의 다른 사업과 분리돼 있어, 투자자는 SPV 안에 담긴 자산과 그 자산이 만드는 현금 흐름을 기준으로 돈을 댑니다.
세일즈앤리스백(매각 후 재임차)이란
세일즈앤리스백이란 보유한 자산을 판 뒤 같은 자산을 임차해 계속 사용하는 방식입니다. 자산을 판 쪽은 목돈을 먼저 손에 쥐고, 이후 사용료를 나눠 내게 됩니다.
이번 거래에 대입하면
아마존 사례에 두 개념을 대입하면 절차는 다음과 같습니다.
1. 아마존이 그레이스 블랙웰 칩을 SPV로 이전합니다.
2. SPV는 채권을 발행해 칩을 사들일 자금을 마련합니다.
3. 외부 투자자에게는 SPV 지분을 최대 10%까지 제공하는 방안이 거론됩니다.
4. 아마존은 SPV에 임차료를 내고 같은 칩을 계속 씁니다.

단, 국내 보도에 등장한 최소 5년은 칩을 활용할 기간에 대한 추정으로 소개됐을 뿐, 영문 보도는 리스 조건과 기간을 공개하지 않았습니다. 국내 언론이 예상 투자자로 꼽은 보험사·연기금 역시 확정된 명단이 아닙니다.
3. 아마존은 왜 칩을 장부 밖으로 옮기려 하나
아마존이 칩 유동화를 검토하는 배경은 매출보다 빠르게 불어난 AI 설비투자와, 그 결과 마이너스로 돌아선 잉여현금흐름입니다.
아마존 2026년 2분기 실적 자료와 Fortune 보도를 기준으로 투자 부담을 보여 주는 지표를 정리하면 아래와 같습니다.
| 지표 | 수치 | 기준 시점·비고 |
|---|---|---|
| 2026년 현금 설비투자 전망 | 약 2,200억 달러 | 2026년 7월 30일 상향, 이전 약 2,000억 달러(사유: 메모리 가격 상승) |
| 잉여현금흐름(최근 12개월) | -76억 달러 | 2026년 2분기, 1년 전 +182억 달러 |
| 유형자산 투자 증가분 | 661억 달러 | 전년 대비, 주로 AI 투자 |
| 2분기 매출 | 2,006억 달러 | 전년 대비 +20% |
| AWS 2분기 매출 | 422억 달러 | +37% |
| 2분기 영업이익 | 275억 달러 | +43% |
※ 출처: 아마존 2026년 2분기 실적 발표·Fortune(2026년 7월 30일). 10월 Reuters 보도는 아마존의 연간 투자 규모를 2,000억 달러 이상으로 표현해, 수치는 시점별로 구분해 읽어야 합니다.

수요는 넘치는데 현금은 빠듯한 구조
아마존의 고민은 사업이 부진해서가 아니라 너무 빨리 커져서 생겼습니다. 앤디 재시 CEO는 2분기 실적 발표에서 AWS 성장률을 이렇게 설명했습니다.
AWS is booming, growing 36.7% year-over-year in Q2—our fastest growth in 18 quarters — 앤디 재시, 아마존 2분기 실적 발표(2026년 7월 30일)
Fortune 보도에 따르면 재시 CEO는 2026년 수요를 모두 맞출 만큼 용량이 충분하지 않고, 이 상황이 2027년까지 이어질 것으로 봤습니다. 수요가 있는 한 투자를 줄이기 어렵기 때문에, 이미 산 칩을 현금으로 바꿔 다음 투자 재원을 마련하는 방식이 대안으로 떠오른 것으로 해석됩니다.
4. 빅테크의 ‘장부 밖’ AI 인프라 조달 비교
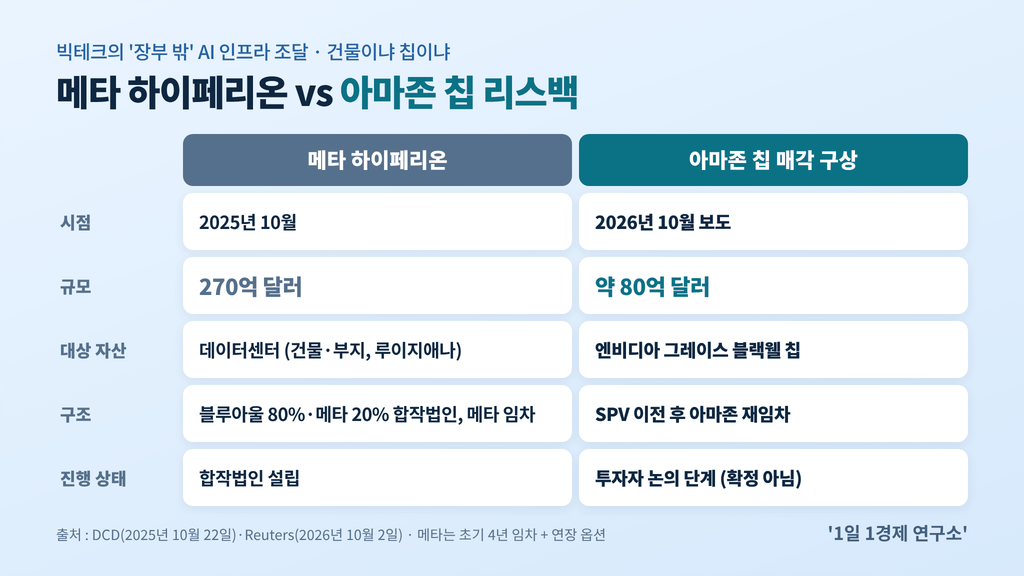
아마존 구상은 처음 나온 발상이 아니라, 메타와 엔비디아가 먼저 연 ‘AI 인프라 금융’ 흐름의 연장선에 있습니다.
| 구분 | 아마존 칩 리스백(논의 중) | 메타 하이페리온 | 엔비디아 금융 플랫폼 |
|---|---|---|---|
| 시점 | 2026년 10월 2일 보도 | 2025년 10월 | 2026년 8월 10일 발표 |
| 규모 | 약 80억 달러 | 270억 달러 | 5,000억 달러 이상 외부 자본 조성 목표 |
| 대상 | 엔비디아 그레이스 블랙웰 칩 | 루이지애나 데이터센터 | AI 컴퓨트 인프라 |
| 구조 | SPV 이전 후 아마존 재임차 | 블루아울 80%·메타 20% 합작법인, 메타 임차(초기 4년+연장) | 아폴로·블랙록·블랙스톤·브룩필드·골드만삭스·KKR과 플랫폼 설립 |
| 상태 | 투자자 논의 단계 | 합작법인 설립 | 양해각서(MOU) 단계 |
※ 출처: Reuters(2026년 10월 2일), DCD(2025년 10월 22일), 엔비디아 공식 보도자료(2026년 8월 10일). 아마존 구상은 아직 확정 전입니다.
건물과 칩, 무엇이 다른가
메타와 아마존 구상의 가장 큰 차이는 장부 밖으로 옮기는 자산이 건물이냐 칩이냐에 있습니다. 데이터센터 건물은 오래 쓰는 자산인 반면, 칩은 세대가 바뀔 때마다 가치가 빠르게 깎이는 자산입니다.
엠에스투데이 보도에 따르면 월가는 첨단 GPU의 감가상각 기간을 3~4년으로 짧게 잡는 등 기술 노후화와 잔존가치를 보수적으로 평가합니다. 아시아경제 역시 그레이스 블랙웰이 차세대 베라 루빈 출시로 곧 최신 제품 지위를 넘겨줄 예정이라고 짚었습니다.
5. 엔비디아와 시장에는 어떤 의미인가
엔비디아에 미치는 의미는 칩 수요 감소가 아니라 판매 대금을 누가 대느냐의 변화로 보는 것이 보도 내용에 부합합니다.
이번 구상에서 칩은 아마존 데이터센터를 떠나지 않습니다. 엔비디아 칩을 실제로 쓰는 주체는 그대로이고, 칩의 법적 소유자와 자금 출처만 바뀌는 구조라 수요가 줄었다는 해석으로 이어질 근거는 보도에서 찾기 어렵습니다.
일반적으로 비싼 장비를 금융으로 조달할 수 있게 되면, 장비를 사는 쪽의 구매 여력이 커지는 효과가 생깁니다. 엔비디아가 8월 대형 금융사들과 외부 자본 조성 플랫폼을 꾸린 것도 같은 맥락에서 읽을 수 있습니다.

인사이트
이번 보도가 던지는 질문은 AI칩이 채권 투자자가 받아들일 만한 담보 자산이 될 수 있느냐입니다. 보험사·연기금 같은 장기 투자자가 실제로 참여한다면, GPU가 데이터센터 건물처럼 금융 시장에서 거래되는 ‘GPU 유동화’ 시장이 본격적으로 열린다는 신호로 볼 수 있습니다.
반대로 칩의 잔존가치가 빠르게 떨어지는 만큼, 투자자는 높은 금리나 까다로운 조건을 요구할 가능성이 있습니다. 결국 이 구상이 아마존에 유리한 거래가 될지는 아직 공개되지 않은 금리와 임차 조건이 좌우할 것으로 분석됩니다.
※ 위 내용은 공개된 보도를 바탕으로 한 해석일 뿐, 특정 종목의 매매를 권하려는 목적이 아닙니다. 한국시간 10월 2일 밤 개장하는 미국 정규장의 주가 흐름은 이 글을 쓰는 시점까지 확인하지 못했습니다.
6. 확인되지 않은 것과 혼동하기 쉬운 뉴스
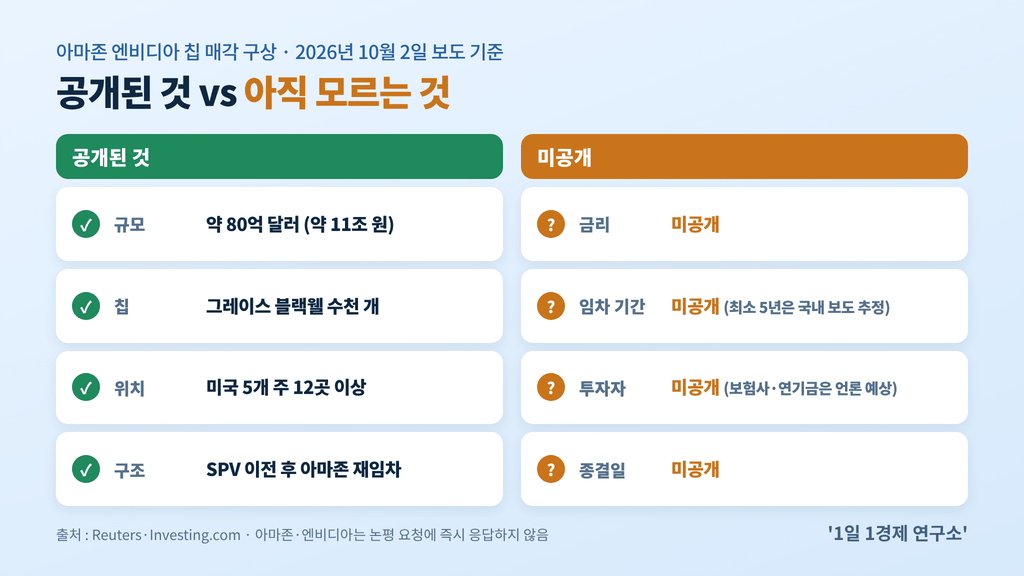
현재 공개된 것은 거래의 큰 틀뿐이며, 계약의 성패를 가를 세부 조건은 모두 미공개 상태입니다.
아직 공개되지 않은 조건
– 금리와 만기(임차 기간): 영문·국내 보도 모두 미공개
– 주관사와 확정 투자자: 보험사·연기금은 언론의 예상일 뿐
– 종결 시점과 신용등급: 미공개
– 칩의 기존 취득 방식: 아마존이 해당 칩을 직접 구매했는지, 이미 리스 중인지 미공개
– 회사 공식 입장: 아마존·엔비디아 모두 논평하지 않음
SPV 지분 10%, 보도마다 다른 서술
SPV 지분 최대 10%를 둘러싼 서술은 매체마다 달랐습니다. Reuters 원문과 국내 기사 여러 건을 직접 대조해 보니 지분의 주인을 서로 다르게 적은 기사가 섞여 있었고, 이 글은 Reuters 원문인 외부 투자자에게 최대 10%를 제공하는 방안이라는 표현만 따랐습니다.
Amazon plans to offer an equity stake of up to 10% in the vehicle — Reuters(FT 인용), 2026년 10월 2일
트레이니엄 외부 판매설과의 구분
블룸버그가 2026년 6월 18일 보도한 아마존 트레이니엄 외부 판매 논의는 이번 건과 별개 사안입니다. 트레이니엄은 아마존이 직접 설계한 AI칩이고, 그 칩을 다른 기업에 파는 것은 칩 사업 확장에 해당합니다. 이번 건은 엔비디아 칩을 투자자에게 넘기는 자금 조달 거래입니다.
자주 묻는 질문
Q. 아마존이 엔비디아 칩을 판다는 건 AI 수요가 줄었다는 뜻인가요?
보도상 근거는 없으며, 칩은 아마존 데이터센터에 그대로 남고 소유권과 자금 출처만 바뀝니다.
Q. SPV 지분 10%는 누가 갖게 되나요?
Reuters 원문 기준 외부 투자자에게 최대 10%를 제공하는 방안입니다. 아마존의 SPV 지분 보유 여부는 보도마다 달라 확인되지 않았습니다.
Q. 이번 거래는 언제 마무리되나요?
종결 시점은 공개되지 않았으며, 2026년 10월 2일 보도 기준 아직 투자자 논의 단계입니다.
Q. 메타의 하이페리온 거래와 같은 방식인가요?
장부 밖 조달이라는 점은 같지만, 메타는 데이터센터를, 아마존은 칩을 대상으로 삼았습니다. 규모는 메타 270억 달러, 아마존 약 80억 달러입니다.
Q. 아마존 트레이니엄 판매 뉴스와 관련이 있나요?
별개 사안이며, 트레이니엄 건은 아마존 자체 칩을 다른 기업에 파는 방안 논의입니다. 이번 건은 엔비디아 칩을 활용한 자금 조달입니다.
마치며 : 소유에서 사용으로, AI 인프라 금융의 다음 장
‘자산은 가지는 것이 아니라 굴리는 것’이라는 말이 있습니다. 아마존 엔비디아 AI칩 매각 구상은 AWS를 거느린 아마존조차 AI칩을 소유하기보다 굴리는 쪽으로 계산기를 두드리기 시작했다는 점에서 상징적입니다.
정리하면 이번 구상은 이미 가동 중인 그레이스 블랙웰 칩 약 80억 달러어치를 SPV에 넘기고 재임차해, 약 2,200억 달러(2026년 7월 전망)에 이르는 설비투자 부담과 마이너스 잉여현금흐름을 관리하려는 재무 전략입니다. 엔비디아 수요 감소의 신호로 볼 근거는 없지만, 금리·임차 기간·투자자 등 핵심 조건이 모두 미공개인 만큼 확정된 거래로 다뤄서는 안 됩니다.
조건이 공개되거나 아마존의 공식 입장이 나오면 이 글의 비교표와 체크리스트를 바로 갱신해 다시 정리해 드리겠습니다.
빅테크 AI 투자와 돈의 흐름을 계속 따라가고 싶다면 이 블로그를 즐겨찾기에 추가해 두세요!