9월 22~24일 JP모건·키뱅크·시티즌스 JMP 등이 메타 목표주가를 885~920달러로 끌어올렸고, 같은 달 주가는 약 36% 뛰어 13년 만의 최대 월간 상승 폭을 기록했습니다.
아래 수치는 9월 24일(미국 현지) 확정 종가와 9월 25일까지 공개된 실적 보도자료·증권사·언론 자료를 기준으로 합니다.
상승 폭보다 근거가 더 중요하므로, 2분기 실적에서 뮤즈 공개와 목표주가 상향으로 이어지는 흐름을 순서대로 따라가 보시기 바랍니다.
혹시 ‘뮤즈 덕분에 올랐다’는 한 줄 설명만 보고 이번 랠리를 이해했다고 생각하고 있지는 않으신가요? 두 달 전 같은 회사 주가가 실적 발표 하루 만에 8% 가까이 빠졌다는 사실을 함께 놓고 봐야 그림이 완성됩니다.
이 글에서는 핵심 수치 요약, 7월 하락의 원인, 뮤즈의 사업 구조, 증권사별 목표주가, 그리고 랠리를 되돌릴 수 있는 변수까지 한 번에 비교해 정리해 드리겠습니다.
1. 핵심 수치로 먼저 보는 메타 랠리
2026년 9월 24일 기준 메타플랫폼스(META) 종가는 777.59달러이며, 8월 31일 종가 572.34달러 대비 35.86% 높습니다.
| 지표 | 수치 | 기준 시점·출처 |
|---|---|---|
| 최신 확정 종가 | 777.59달러 (+4.50%) | 2026-09-24, stockanalysis.com |
| 9월 상승률 | 35.86% (2013년 7월 이후 최대) | 2026-09-24, 블룸버그·이데일리 |
| 6주 상승률 | 43% (S&P500 구성종목 중 3위) | 8/18~9/24, 블룸버그 |
| 선행 PER | 21배 (나스닥100 22배) | 2026-09-24, 블룸버그 |
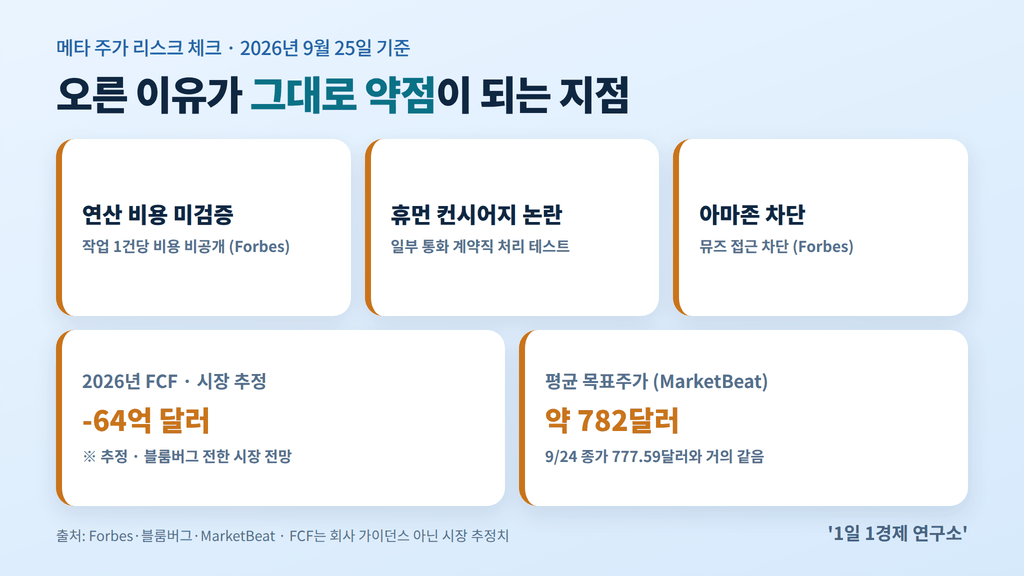
| 평균 목표주가 | 781.88달러 (57명) | 2026-09-25 조회, MarketBeat |
| 시가총액 | 2조 달러까지 1% 미만 | 2026-09-25 개장 전, 뉴스핌·지디넷 |
※ 9월 25일(금) 종가는 작성 시점에 나오지 않아 반영하지 않았으며, 시가총액 2조 달러는 아직 돌파 전입니다.
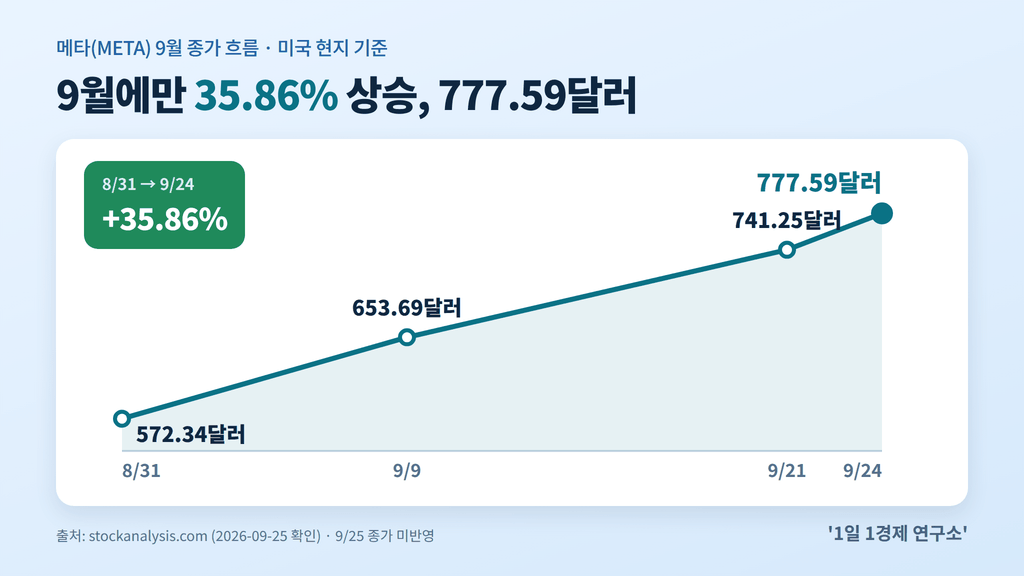
8월 31일과 9월 24일 종가를 stockanalysis.com 주가 이력에서 직접 나눠 계산하면 +35.86%가 나옵니다. 일부 글에 보이는 약 30%나 39%는 이 기준 수치와 맞지 않습니다.
2. 출발점: 2026년 2분기 실적과 7월 하락
랠리의 출발점은 역설적으로 7월 29일 발표된 2분기 실적 이후의 하락입니다.
2분기(4~6월) 매출은 608억 달러로 전년 대비 28% 늘어 컨센서스(602.2억 달러)를 넘었지만, 비용은 420억 달러로 55% 증가했습니다. 그 결과 영업이익은 188억 달러로 8% 줄었고, 영업이익률은 43%에서 31%로 낮아졌습니다.
| 항목 | 2026년 2분기 | 전년 대비 |
|---|---|---|
| 매출 | 608억 달러 | +28% |
| 총비용 | 420억 달러 | +55% |
| 영업이익 | 188억 달러 | -8% |
| 순이익 | 158억 달러 | -14% |
| 희석 EPS | 6.18달러 | -13% |
| 자본지출(capex) | 311억 달러 | — |
| 잉여현금흐름(FCF) | 7.84억 달러 | 분기 평균 약 120억 달러에서 급감 |
| 자사주 매입 | 0건 | — |
※ 메타 2분기 실적 보도자료(SEC 8-K Exhibit 99.1) 기준입니다. EPS 컨센서스는 출처마다 표기가 엇갈려, MarketBeat 집계 기준 7.19달러(실제치 하회)로만 참고합니다.
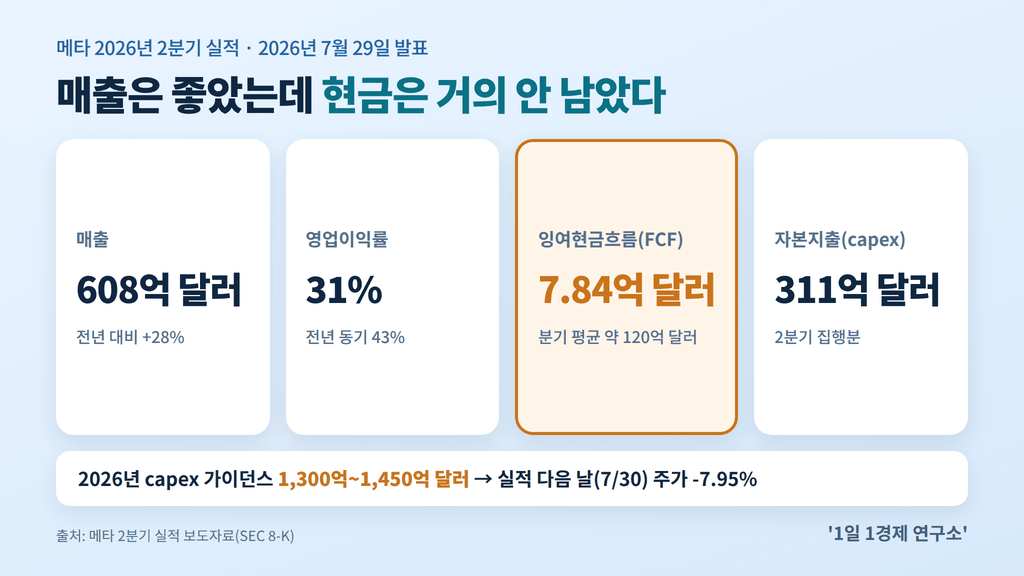
회사는 가이던스도 함께 내놓았습니다. 보도자료 원문은 다음과 같습니다.
“We expect third quarter 2026 total revenue to be in the range of $61-64 billion.”
“We anticipate 2026 capital expenditures … to be in the range of $130-145 billion.”
2026년 총비용 가이던스는 1,650억~1,690억 달러로 제시됐습니다. 광고 노출(+14%)과 광고 단가(+12%)가 모두 늘고 일간 활성 이용자(DAP)도 36.0억 명으로 3% 증가했지만, 시장의 시선은 현금흐름에 쏠렸고 다음 날인 7월 30일 주가는 7.95%(585.15→538.61달러) 하락했습니다.
마크 저커버그는 당시 실적 발표에서 “My personal bet is that the people who invest in this are going to be rewarded”라고 말했습니다. 두 달 뒤 주가 흐름만 보면 시장이 이 발언을 다시 읽기 시작한 셈입니다.
3. 뮤즈(Muse)란 무엇인가: 기능·요금·출시 범위
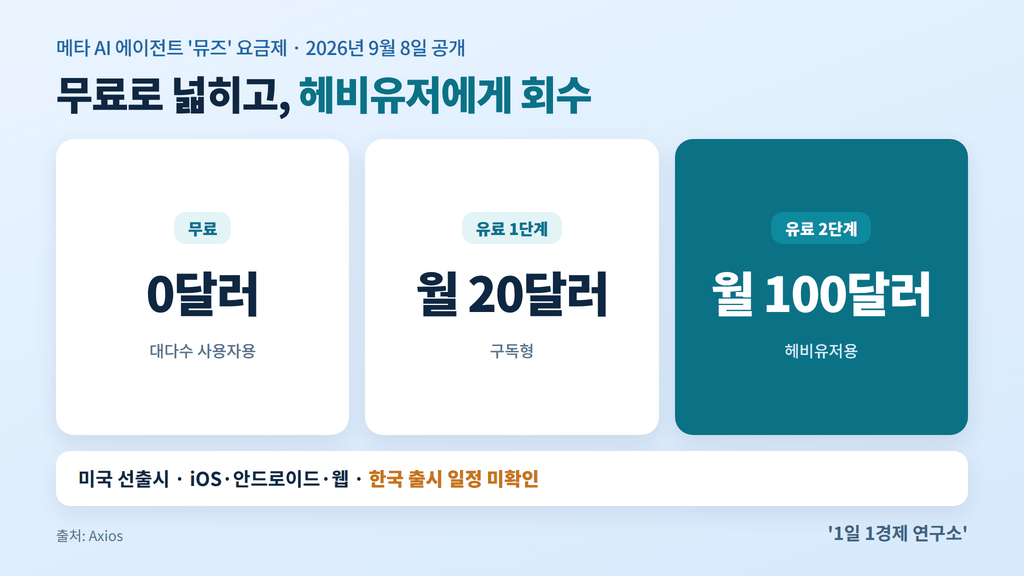
뮤즈는 2026년 9월 8일 공개된 메타의 채팅형 개인 AI 에이전트로, 사용자를 대신해 쇼핑·항공권 예약·일정 정리 같은 작업을 수행합니다.
3-1. 작동 방식과 요금제
뮤즈는 메타 클라우드 안의 사용자 전용 가상머신에서 구동되며, 사용자가 볼 수 있는 내장 브라우저로 작업을 처리합니다. 요금제는 무료, 월 20달러, 월 100달러의 세 단계입니다.
| 구분 | 내용 | 출처 |
|---|---|---|
| 공개일 | 2026년 9월 8일 | Axios·한국경제 |
| 출시 지역 | 미국 우선 출시 (한국 일정 미확인) | Axios |
| 플랫폼 | iOS·안드로이드·웹 (AI 안경 지원 예정) | Axios |
| 앱 순위 | 미국 애플·구글 앱스토어 무료 앱 1위 | TipRanks·서울경제 |
| 다운로드 | 2주간 250만 건 이상 | Forbes |
| 제휴 | 메이플베어(인스타카트 모회사)·익스피디아 | 블룸버그 |
※ 뮤즈의 유료 가입자 수와 매출은 공시된 적이 없습니다.
JP모건은 뮤즈가 월마트·베스트바이·세포라·웨이페어 등 2,000개 이상의 앱과 연동된다고 분석했습니다.
3-2. 메타 커넥트에서 공개된 하드웨어
2026년 9월 23일 메타 커넥트에서는 뮤즈 전용 기기와 새 안경이 함께 공개됐습니다.
– 뮤즈 참(Muse Charm): 손바닥 크기, 2인치 OLED, 5G 지원 — 2026년 12월 출시 예정, 가격 미발표
– 레이밴 메타 오디오(카메라 없는 안경): 349달러부터, 2026년 10월 13일 출시
– VR 글래스: 1,299.99달러, 2027년 봄 출시
4. 9월 주가 반응 타임라인
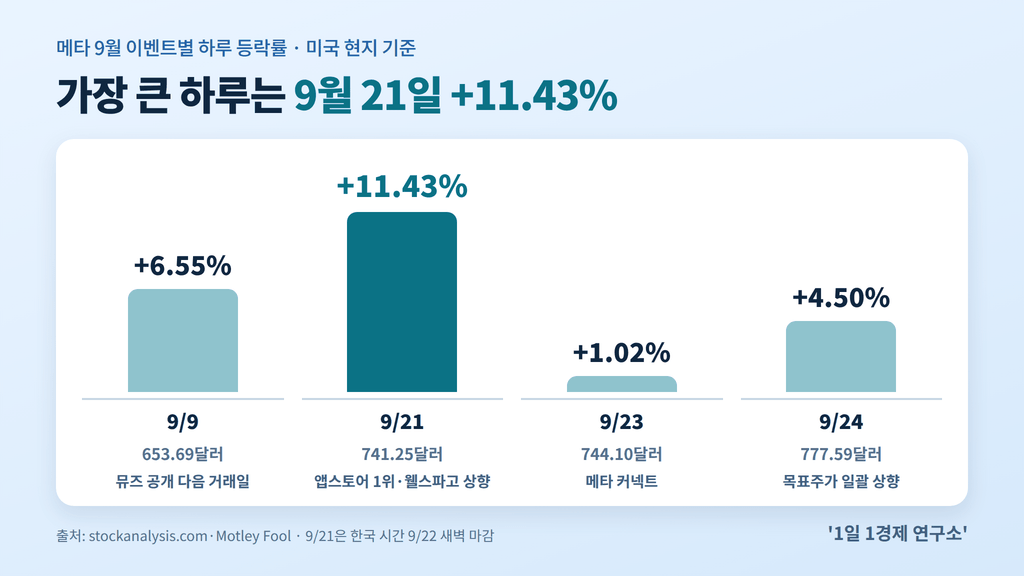
뮤즈 관련 이벤트가 나올 때마다 주가는 단계적으로 반응했고, 가장 큰 하루 상승은 9월 21일(미국 현지) +11.43%였습니다.
1. 9월 9일 (+6.55%, 653.69달러): 뮤즈 공개 다음 거래일. 거래량 3,520만 주로 3개월 평균(1,780만 주)의 약 2배
2. 9월 21일 (+11.43%, 741.25달러): 앱스토어 1위 확인, 웰스파고 목표주가 796달러로 상향. 한국 시간으로는 9월 22일 새벽 마감
3. 9월 23일 (+1.02%, 744.10달러): 메타 커넥트 개최
4. 9월 24일 (+4.50%, 777.59달러): 증권사 목표주가 일괄 상향 직후
5. 증권사별 메타 목표주가 비교 (9월 21~24일)
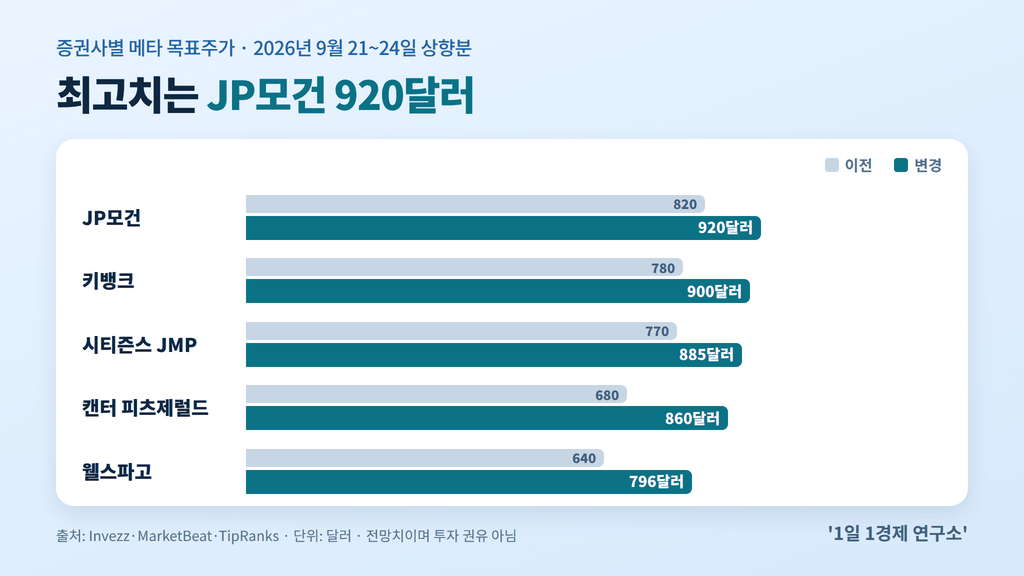
9월 하순 목표주가 상향의 공통 근거는 뮤즈의 흥행이며, 교차확인된 수치 가운데 가장 높은 곳은 JP모건 920달러입니다.
| 증권사 | 이전 | 변경 | 투자의견 | 발표일 | 확인 수준 |
|---|---|---|---|---|---|
| JP모건 | 820달러 | 920달러 | Overweight | 09-24 | 복수 매체 |
| 키뱅크 | 780달러 | 900달러 | Overweight | 09-23~24 | 복수 매체 |
| 시티즌스 JMP | 770달러 | 885달러 | Outperform | 09-24 | 복수 매체 |
| 캔터 피츠제럴드 | 680달러 | 860달러 | Overweight | 09-23 | 복수 매체 |
| 웰스파고 | 640달러 | 796달러 | Buy | 09-21 | 복수 매체 |
| 모건스탠리 | 775달러 | 775달러(유지) | Overweight | 09-24 | Invezz |
| 미즈호 | 750달러 | 750달러(유지) | Outperform | 09-24 | Invezz |
| 루프캐피털 | 740달러 | 955달러 | Buy | 09-24 | MarketBeat 단일 |
| 레이먼드 제임스 | 650달러 | 860달러 | Strong Buy | 09-24 | MarketBeat 단일 |
| 제프리스 | 710달러 | 875달러 | Buy | 09-22 | 토큰포스트(벤징가 인용) |
※ ‘단일’ 표기는 한 곳의 집계에서만 확인된 수치로, 증권사 원문 리포트는 확인되지 않았습니다. 표의 수치는 각 기관이 제시한 12개월 전망으로, 특정 방향의 투자를 권하는 자료가 아닙니다.
5-1. 개별 최고치와 평균치의 차이
개별 증권사 목표주가는 900달러대까지 올라왔지만, 57명 평균은 781.88달러(최고 1,000달러·최저 580달러, MarketBeat 9월 25일 조회)로 9월 24일 종가와 불과 4달러 남짓 차이입니다.
블룸버그는 이 점을 들어 주가가 평균 목표가에 근접해 단기 상승 여력이 제한될 수 있다고 전했습니다. 한편 JP모건 집계로는 63명 중 57명이 매수 이상 의견을 내고 있어, 의견 분포는 여전히 한쪽으로 쏠려 있습니다.
6. 인과 분석: 무엇이 주가를 움직였나
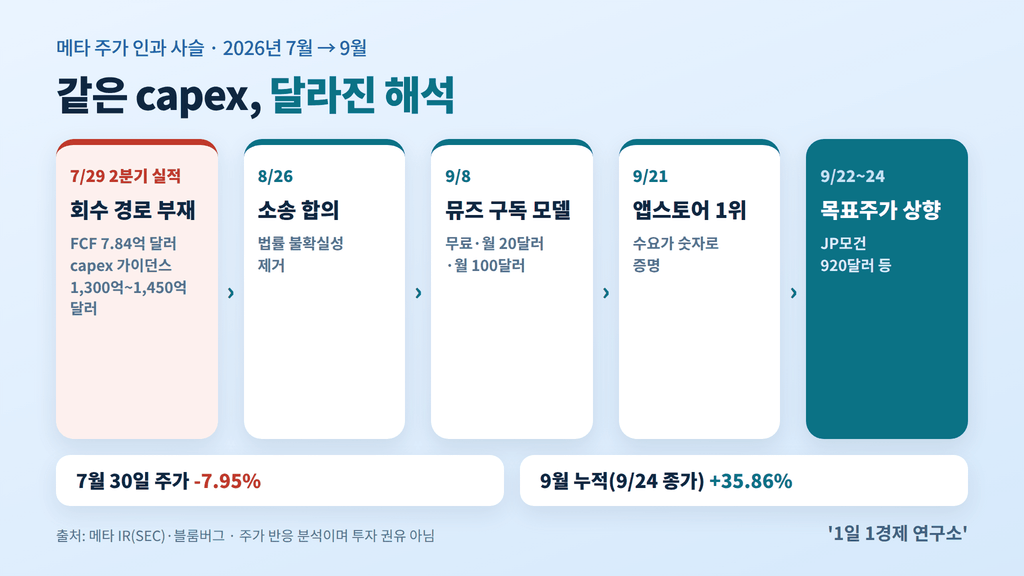
메타 주가를 움직인 변수는 ‘매출 성장’이 아니라 ‘AI 투자 회수 가능성’에 대한 시장의 판단이었습니다.
7월 실적에서 매출은 28% 늘었는데도 주가가 빠진 것은, FCF가 7.84억 달러로 쪼그라든 상황에서 capex 가이던스(1,300억~1,450억 달러)만 제시됐기 때문입니다. 비용을 어디서 회수할지 보이지 않으면 성장률이 좋아도 할인이 붙는다는 점을 보여준 사례입니다.
이후 흐름은 불확실성이 하나씩 걷히는 순서로 전개됐습니다.
1. 법률 리스크 해소(8월 26일): 청소년 SNS 중독 소송을 기본 166.8억 달러, 최대 180억 달러에 합의
2. 수익 모델 제시(9월 8일): 뮤즈의 구독 요금제가 광고 외 수익원 가능성을 열어 줌
3. 수요 확인(9월 21일): 챗GPT를 제치고 앱스토어 무료 앱 1위
4. 전망치 반영(9월 22~24일): 주요 증권사 목표주가 일괄 상향
블룸버그와 지디넷은 뮤즈가 메타의 대규모 AI 투자에 대한 우려를 누그러뜨렸다고 평가했습니다. 롭 비더만(Asymmetric Capital Partners)은 “AI agents will become the front door to the internet for a lot of people”라고 언급했습니다.
인사이트
주목할 점은 7월과 9월 사이에 메타의 투자 계획이 바뀐 것이 아니라, 같은 계획을 바라보는 ‘할인율’이 바뀌었다는 것입니다. 뮤즈는 아직 매출을 공시하지 않았으므로, 현재 주가에는 실적보다 ‘수익화 가능성’에 대한 기대가 먼저 반영돼 있다고 해석하는 편이 정확합니다.
그렇다면 기대가 실적으로 확인되지 않을 경우 같은 논리가 반대로 작동할 수 있습니다. 이는 주가를 움직여 온 논리를 정리한 해석이며, 특정 방향의 투자 판단을 제시하는 것은 아닙니다.
7. 랠리를 되돌릴 수 있는 변수
상승 논리의 핵심이 뮤즈인 만큼, 리스크 역시 뮤즈의 비용 구조와 메타의 현금흐름에 집중돼 있습니다.
7-1. 뮤즈 사업 자체의 불확실성
– 작업당 비용 미공개: 사용자별 전용 가상머신 구조라 연산비가 크며, 포브스는 월 100달러 요금제 사용자가 가장 비싼 고객이 될 수 있다고 분석했습니다.
– 휴먼 컨시어지 테스트: 서울경제와 포브스가 로이터를 인용해 전한 바로는, 뮤즈 통화 가운데 일부를 사람(계약직)이 대신 처리하는 시험 운영이 있었습니다.
– 대형 플랫폼의 접근 차단: 아마존이 뮤즈 접근을 막았다는 보도가 있습니다(포브스).
7-2. 재무·거시 변수
– 현금흐름: 시장 추정 2026년 FCF -64억 달러, capex 2027년 1,970억 달러·2028년 2,150억 달러(블룸버그 인용, 회사 가이던스 아님)
– 기대치 상승: GuideStone 측은 AI 기업이 시장을 만족시키기 위한 기준이 점점 높아지고 있다고 지적했습니다(블룸버그).
– 금리: 미 30년물 국채금리 5.5% 돌파(9월 24일), 10년물 5.1%(9월 25일 오전), 10월 FOMC 인상 확률 71% 보도
※ FCF·capex 전망은 시장 추정치로, 실제 수치와 다를 수 있습니다.
8. 다음 체크포인트: 3분기 실적과 시가총액
다음으로 확인할 지점은 3분기 실적 발표이며, 일정은 2026년 10월 28일(수) 장 마감 후로 추정될 뿐 아직 공식 확정되지 않았습니다.
TipRanks와 MarketBeat는 이 날짜를 각각 확정과 추정으로 다르게 표기하고 있고, 메타 IR 이벤트 페이지에는 9월 25일 기준 게시되지 않았습니다. 실적 발표에서 확인할 항목은 다음과 같습니다.
1. 매출 가이던스 범위 충족 여부: 610억~640억 달러
2. EPS: TipRanks 집계 컨센서스 6.76달러와의 비교
3. FCF·capex: 2분기 7.84억 달러였던 FCF의 회복 여부와 연간 capex 가이던스 변화
4. 뮤즈 수익화 언급: 유료 가입자·매출 등 첫 공식 지표 공개 여부
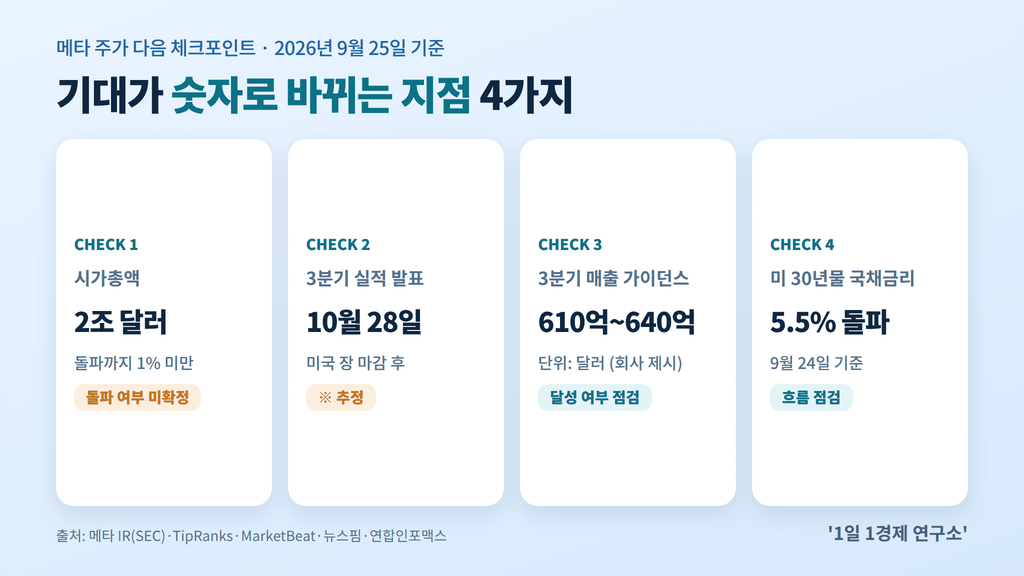
시가총액은 9월 25일 개장 전 기준 2조 달러까지 1% 미만을 남겨 두고 있습니다. 실제 돌파 시점은 9월 25일 이후 마감 데이터를 기준으로 판단하는 것이 정확합니다.
※ 이 글은 공개 자료를 정리한 정보 제공용 콘텐츠이며, 매수·매도 권유나 수익 보장이 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
Q. 메타 목표주가는 지금 어디까지 올라갔나요?
교차확인된 수치 중 최고는 9월 24일 JP모건이 제시한 920달러입니다. MarketBeat 집계 57명 평균은 781.88달러입니다.
Q. 메타 주가는 9월에 얼마나 올랐나요?
9월 24일 종가 기준 35.86% 올랐고, 이는 2013년 7월 이후 최대 월간 상승률입니다.
Q. 7월 실적 발표 뒤에는 왜 주가가 떨어졌나요?
2분기 FCF가 7.84억 달러로 급감하고 capex 전망이 커져 하락했습니다. 7월 30일 하루 7.95% 빠졌습니다.
Q. 뮤즈 이용료는 얼마인가요?
뮤즈는 무료, 월 20달러, 월 100달러의 세 가지 요금제로 제공됩니다(2026년 9월 8일 공개 기준).
Q. 메타 3분기 실적 발표일은 확정됐나요?
아직 확정되지 않았으며, 10월 28일(수) 장 마감 후로 추정됩니다. 메타 IR 공지를 확인해야 합니다.
마무리: 기대의 가격표를 읽는 법
주식시장에서 기대는 언제나 실적보다 먼저 가격표에 붙습니다. 메타의 9월 랠리는 그 기대가 얼마나 빠르게, 얼마나 크게 반영될 수 있는지를 보여준 사례입니다.
정리하면 7월에는 현금흐름 급감이, 9월에는 뮤즈라는 회수 경로가 주가를 좌우했고, 증권사들은 9월 21~24일 목표주가를 796~920달러 범위로 줄지어 올렸습니다. 다만 평균 목표주가가 현재가에 근접했고 뮤즈의 비용 구조가 검증되지 않은 만큼, 10월 말 실적이 이 기대를 숫자로 뒷받침하는지가 다음 분기점입니다.
3분기 실적 일정이 공식 발표되면 확인해야 할 숫자를 다시 정리해 업데이트하겠습니다. 새 분석을 놓치지 않으려면 블로그를 구독해 두세요!