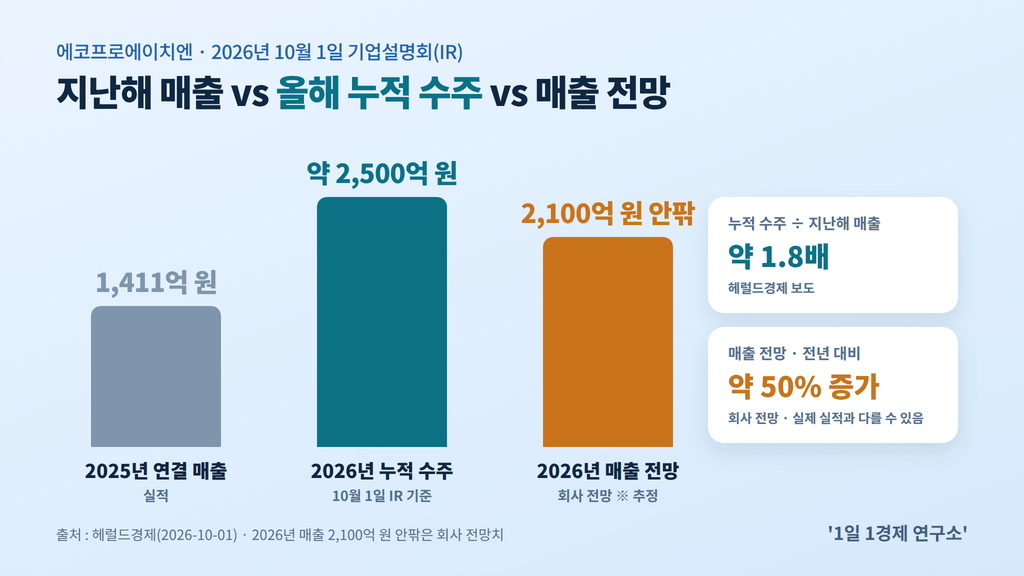
에코프로에이치엔(에코프로HN)은 2026년 10월 1일 기업설명회(IR)에서 올해 누적 수주가 약 2,500억 원에 이르렀다고 밝혔고, 그 중심에는 9월 1일 공시한 마이크론 싱가포르 936억 원 계약이 있습니다.
같은 자리에서 언급된 마이크론 미국 아이다호 공장용 2,000억 원 규모 공급은 아직 계약이 아니라 추진 단계로 남아 있습니다.
따라서 이번 소식은 ‘확정된 숫자’와 ‘회사 전망·추진 중인 숫자’를 구분해서 읽어야 정확합니다.
혹시 “에코프로라면 배터리 회사 아닌가?”라는 생각으로 이 뉴스를 지나치지 않았나요? 에코프로에이치엔은 같은 그룹 계열이지만, 반도체 공장의 온실가스를 처리하는 환경설비가 주력인 회사입니다.
이 글은 회사의 사업 구조와 기술 방식부터 2026년 수주 흐름, 마이크론 계약의 세부 조건, 고객사 실적과의 연결 고리, IR 전망과 주가 반응, 그리고 아직 확인되지 않은 항목까지 차례로 짚어 드리겠습니다.
1. 에코프로에이치엔은 어떤 회사인가?
에코프로에이치엔은 반도체 공정 온실가스(PFCs) 저감 설비, 발전소 대기오염물질 저감 설비, 클린룸 케미컬 필터를 주력으로 하는 환경설비 기업입니다.
에코프로그룹 계열사로 본사는 충북 청주에 있으며, 에코프로·에코프로비엠과는 별도로 상장돼 있습니다. 2025년 연결 매출은 1,411억 원(1,410억 5,711만 원)이었습니다.
미래 사업으로는 CCUS(탄소 포집·활용·저장), 반도체 소재, HBM용 소재, 배터리 소재를 제시하고 있습니다. 그룹 이름 때문에 배터리주로 묶여 읽히기 쉽지만, 현재 실적을 이끄는 축은 환경설비입니다.
PFCs란 무엇이고 왜 처리 설비가 필요한가
PFCs(과불화화합물)란 반도체 공정에서 배출되는 온실가스의 한 종류를 말합니다. 공정 가스를 그대로 내보낼 수 없기 때문에, 반도체 공장은 이 가스를 분해하는 처리 설비를 함께 갖춥니다.
촉매식 저온 분해는 기존 방식과 무엇이 다른가
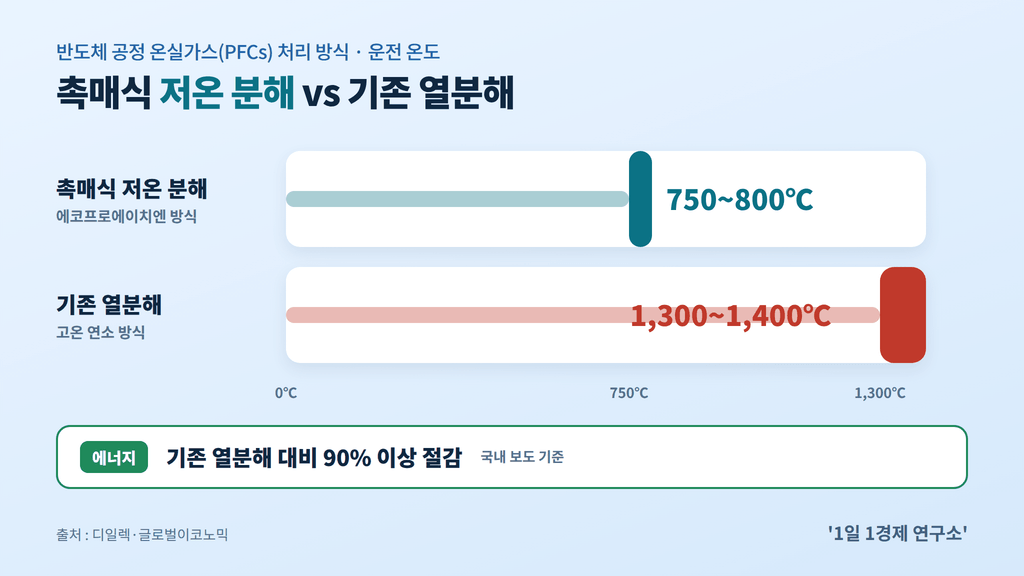
에코프로에이치엔의 설비는 촉매를 써서 750~800℃에서 가스를 분해하며, 기존 열분해 방식의 운전 온도는 1,300~1,400℃입니다. 국내 보도 기준으로 에너지 사용량은 기존 열분해 대비 90% 이상 줄어듭니다.
| 구분 | 촉매식 저온 분해 | 기존 열분해 |
|---|---|---|
| 운전 온도 | 750~800℃ | 1,300~1,400℃ |
| 에너지 사용 | 기존 대비 90% 이상 절감 | 기준 |
| 에코프로에이치엔 제품 | RCS(촉매식 처리 설비) | – |
※ 에너지 절감률은 국내 보도(글로벌이코노믹, 2026년 9월) 기준입니다. 일부 해외 보도는 다른 수치를 제시하고 있어, 이 글에서는 90% 이상으로만 표기했습니다.
RCS는 여러 장비에서 나온 가스를 한곳에 모아 대용량으로 처리하는 방식입니다. 장비마다 소형 처리기를 붙이는 대신 중앙에서 한꺼번에 처리하는 구조라고 이해하면 쉽습니다.
2. 2026년 에코프로에이치엔 수주는 어떻게 쌓였나?
2026년 에코프로에이치엔의 수주는 3월 대만 발전소 설비로 시작해 7~9월 국내외 반도체 공장 건이 잇따르며 10월 1일 IR 기준 약 2,500억 원까지 늘었습니다.
| 시점 | 내용 | 규모 |
|---|---|---|
| 3월 | 대만 퉁샤오 LNG 발전소 친환경 설비 공급 | 비공개(리서치 미확인) |
| 7월 | 삼성E&A, 삼성전자 평택 5공장용 RCS | 329억 6천만 원(전년 매출 23.4%) |
| 8월(24일 보도) | 호프만(Hoffman Construction), 아이다호 반도체 공장용 온실가스 저감 설비 | 약 210억 원(1,506만 달러) |
| 9월 1일 | 마이크론 싱가포르 PFCs 처리 설비 | 936억 200만 원 |
| 9월 11일 | 호프만, 아이다호 PFC 처리 설비 | 197억 6,695만 원(매출 대비 14.0%) |
| 9월 14일 보도 | 공시 기준 누적 수주 | 1,914억 원 |
| 10월 1일 | IR 기준 누적 수주 | 약 2,500억 원 |
※ 8월 보도 건과 9월 11일 공시 건은 상대방이 모두 호프만이며, 두 건이 별개 계약인지는 확인되지 않았습니다. 표의 금액을 더해 누적 수주를 재계산하지 않기를 권합니다.
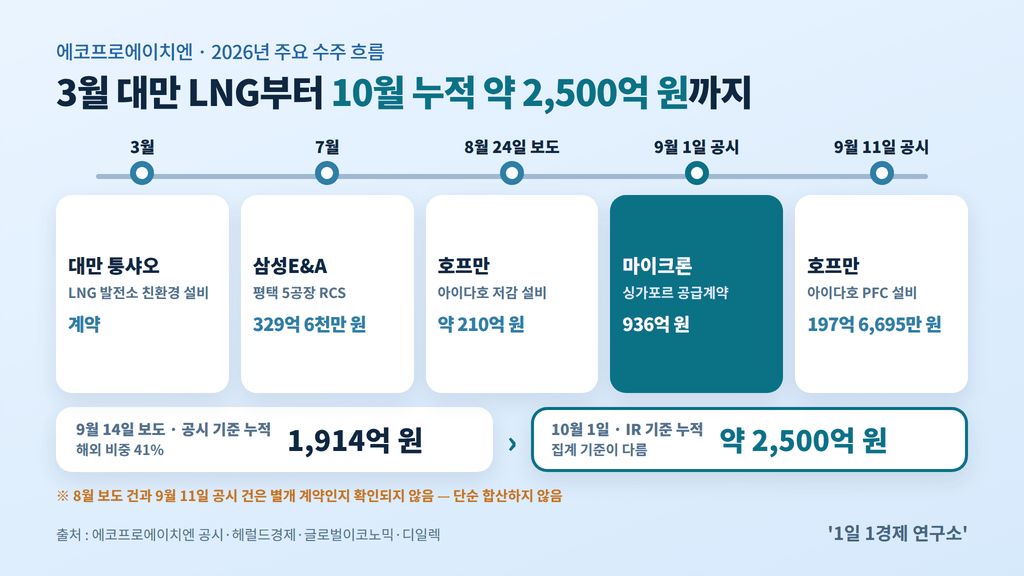
해외 고객의 비중이 빠르게 커졌다는 점도 이 흐름의 특징입니다. 글로벌이코노믹은 9월 14일 보도에서 수주 중 해외 비중이 2023년 22%에서 41%로 높아졌다고 전했습니다.
1,914억 원과 2,500억 원, 같은 ‘누적 수주’인가
두 수치는 같은 이름으로 불리지만 집계 기준이 다릅니다. 1,914억 원은 9월 14일 보도된 공시 기준 누적치이고, 약 2,500억 원은 10월 1일 IR에서 회사가 제시한 누적치입니다.
두 숫자 사이에는 약 586억 원의 간격이 있지만, 그 구성은 공개되지 않았습니다. 이 간격을 특정 계약 하나로 설명하는 글이 있다면 근거를 따로 확인해 보는 편이 안전합니다.
3. 마이크론 싱가포르 계약의 조건은 무엇인가?
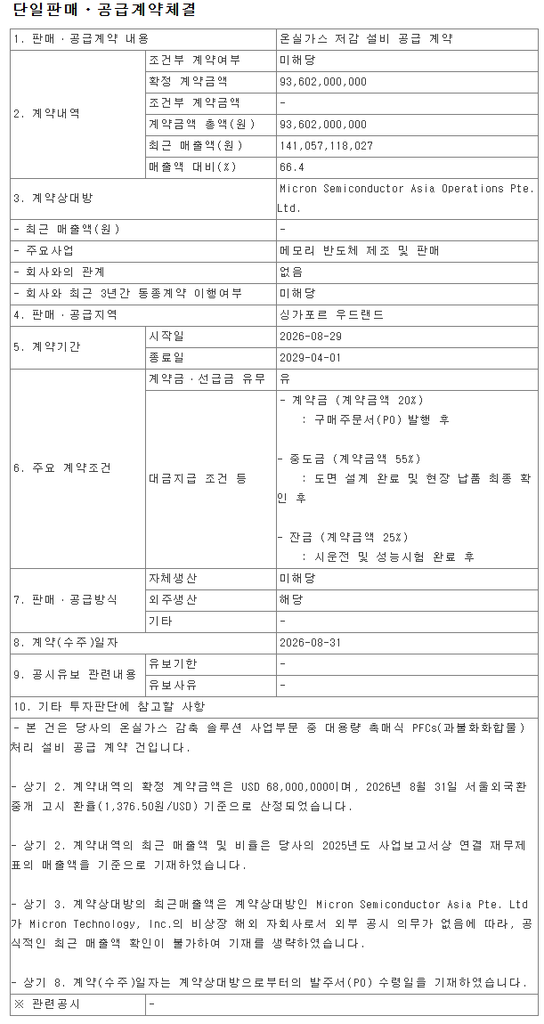
마이크론 싱가포르 계약은 936억 200만 원(6,800만 달러) 규모로, 2025년 매출의 66.4%에 해당하며 계약 기간은 2026년 8월 29일부터 2029년 4월 1일까지입니다.
| 항목 | 내용 |
|---|---|
| 공시일 | 2026년 9월 1일(단일판매ㆍ공급계약체결) |
| 계약 상대 | Micron Semiconductor Asia Operations Pte. Ltd. |
| 제품 | 대용량 촉매식 PFCs(과불화화합물) 처리 설비 |
| 계약 금액 | 936억 200만 원(6,800만 달러) |
| 매출액 대비 | 66.4%(2025년 연결 매출 기준) |
| 계약 기간 | 2026년 8월 29일 ~ 2029년 4월 1일 |
| 공급 지역 | 싱가포르 우드랜드(외주생산 방식) |
| 대금 조건 | 수주 시 20% / 설계·납품 후 55% / 시운전 완료 시 25% |
※ 대금 조건은 공시 요약 사이트(chickstockfi) 단일 출처 기준이며, 전자공시 원문 대조는 발행 전 다시 진행이 필요합니다.
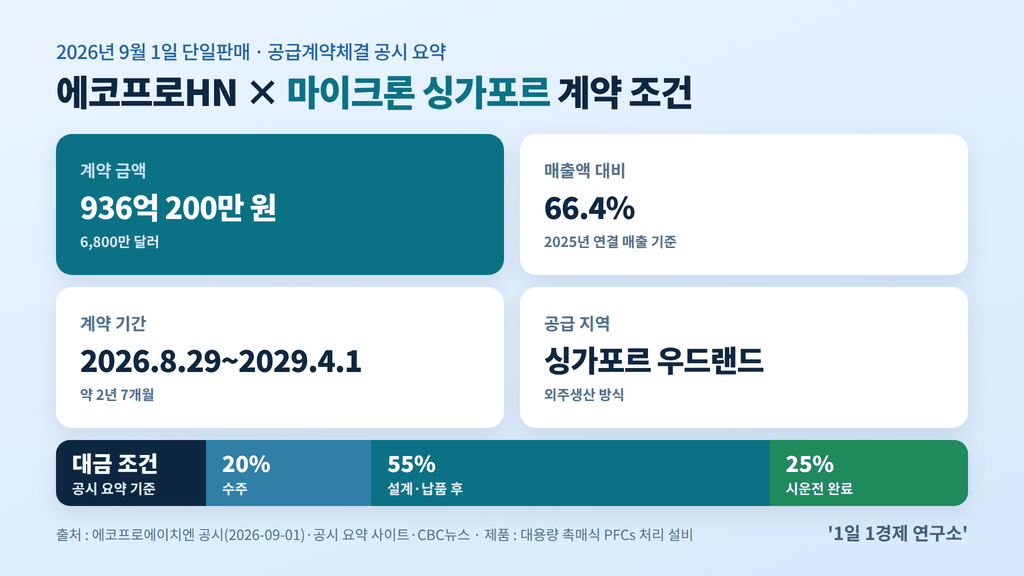
공시 원문을 인용한 CBC뉴스 보도에는 이 금액이 “2025년도 사업보고서상 연결재무제표 기준 최근 매출액 1410억5711만8027원의 66.4%에 해당한다”고 적혀 있습니다. 헤럴드경제는 10월 1일 기사에서 이를 단일 프로젝트 기준 역대 최대 수주로 소개했습니다.
마이크론은 왜 싱가포르에 설비를 늘리나
디일렉 보도에 따르면 마이크론은 싱가포르에 10년간 약 33조 원 투자 계획을 세우고, 클린룸 약 6만 5천㎡를 추가해 2028년 하반기 웨이퍼 생산을 목표로 하고 있습니다. 공장이 늘어나는 만큼 공정 가스를 처리할 설비도 함께 발주되는 구조입니다.
‘신규 고객사’라는 표현은 정확한가
10월 1일 헤럴드경제 국문 기사는 마이크론을 신규 고객사로 확보했다고 표현했습니다. 그러나 같은 매체의 7월 31일 영문 기사는 에코프로에이치엔이 이전에 마이크론에 케미컬 필터를 공급한 적이 있다고 보도했습니다.
두 보도를 함께 놓고 보면, 이번 계약은 고객 관계의 출발점이라기보다 ‘대규모 설비 계약’으로 관계가 커진 사례로 이해하는 것이 무리가 없습니다.
4. 마이크론 실적과 에코프로에이치엔 수주는 어떻게 연결되나?
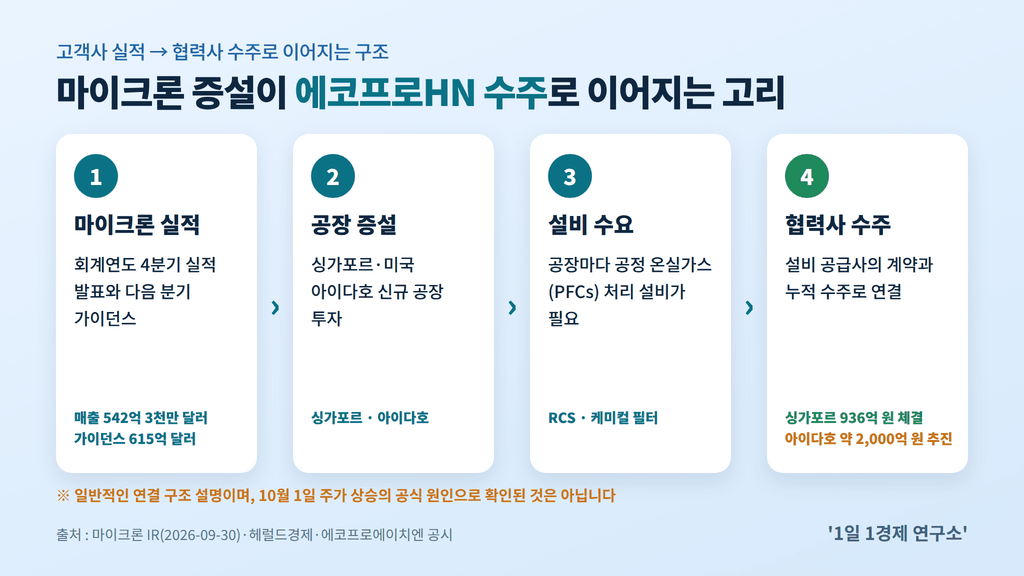
고객사의 실적 확대가 공장 증설로 이어지고, 증설된 공장마다 온실가스 처리 설비가 필요해지는 흐름이 에코프로에이치엔 수주의 배경입니다.
마이크론은 2026년 9월 30일 회계연도 4분기 매출 542억 3천만 달러를 발표하면서 다음 분기 가이던스를 615억 달러로 제시했습니다. 메모리 업체가 이 정도 성장세를 예고하면 생산 능력을 늘리기 위한 설비 투자도 뒤따르는 것이 일반적인 순서입니다.
마이크론의 4분기 실적 세부 내용과 발표 이후 주가 흐름은 “마이크론 주가, 542억 달러 실적에도 약세” 글에 따로 정리해 두었습니다. 이 글에서는 고객사 실적이 협력사 수주로 번지는 경로만 다룹니다.
5. 10월 1일 IR에서 제시한 전망은 무엇인가?
10월 1일 IR에서 에코프로에이치엔은 2026년 매출을 2,100억 원 안팎으로 전망했고, HBM 소재 2027년 2분기 양산 목표와 마이크론 아이다호 공급 추진 계획을 밝혔습니다.
| 구분 | 수치 | 성격 |
|---|---|---|
| 2025년 연결 매출 | 1,411억 원 | 확정 실적 |
| 2026년 누적 수주 | 약 2,500억 원(전년 매출의 약 1.8배) | 회사 IR 발표 |
| 2026년 매출 전망 | 2,100억 원 안팎(전년 대비 약 50% 증가) | 회사 전망 |
| 마이크론 아이다호 공급 | 약 2,000억 원 규모 | 추진 중(미체결) |
| 2030년 목표 | 신규 사업 매출 비중 40%, 매출 연평균 성장률 30%, 영업이익률 15% 이상 | 회사 목표 |
※ 매출 전망과 2030년 목표는 회사가 제시한 계획으로, 실제 실적은 달라질 수 있습니다.
아이다호 2,000억 원 건은 어디까지 왔나
아이다호 건은 마이크론 미국 아이다호 ID1·ID2 신규 공장에 RCS와 케미컬 필터를 공급하는 내용으로, 10월 1일 현재 추진 중입니다. 헤럴드경제는 7월 31일에 이미 “막바지 협상”이라고 보도했고, 당시 규모는 약 2,000억~2,500억 원, 사이트별 1,000억 원 이상으로 전해졌습니다.
이 건은 앞의 호프만 아이다호 계약과도 구분해야 합니다. 호프만 건은 9월 11일 공시된 체결 계약이고, 마이크론과의 2,000억 원 규모 건은 아직 공시가 나오지 않았습니다.
HBM 소재는 어떤 역할을 하나
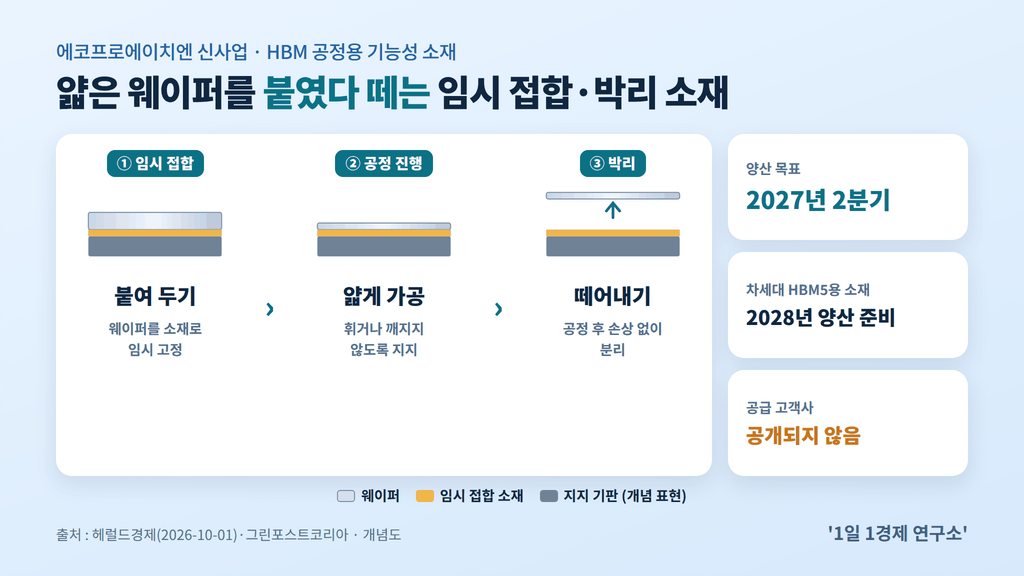
에코프로에이치엔의 HBM(고대역폭메모리) 소재는 공정 중 얇은 웨이퍼를 임시로 고정했다가 손상 없이 분리하는 ‘임시 접합·박리’ 기능을 맡습니다. 헤럴드경제 보도 기준으로 회사는 2027년 2분기 양산을 목표로 사업화를 추진합니다.
그린포스트코리아는 9월 23일 보도에서 차세대 HBM5 공정용 소재를 공동 개발해 2028년 양산을 준비 중이라고 전했습니다. 다만 HBM 소재의 공급 고객사는 공개되지 않았습니다.
6. 10월 1일 주가 반응은 어떻게 읽어야 하나?
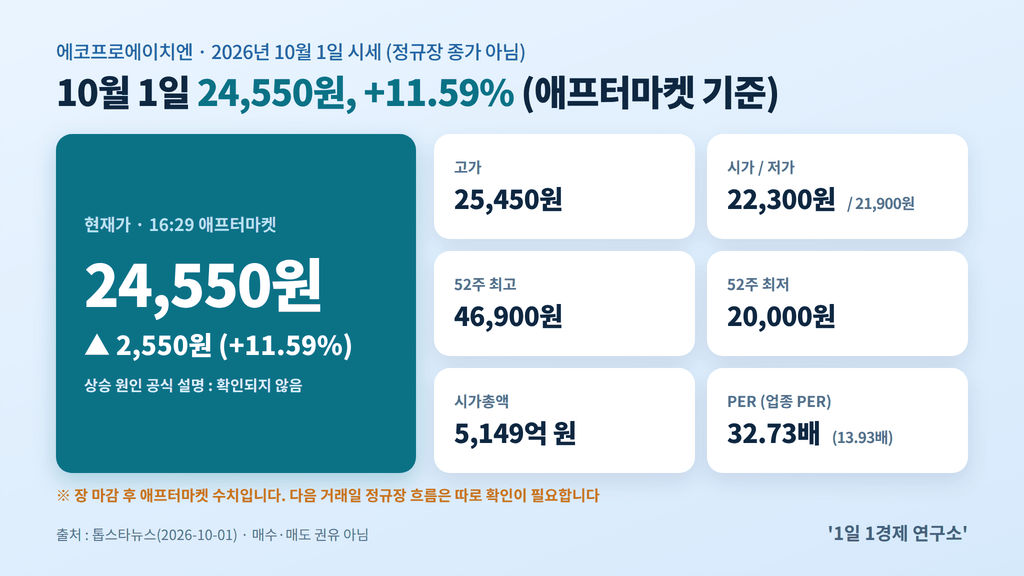
에코프로에이치엔 주가는 2026년 10월 1일 오후 4시 29분 애프터마켓 기준 24,550원으로 11.59% 올랐으나, 이 상승의 원인을 공식적으로 설명한 자료는 없습니다.
| 지표 | 수치 |
|---|---|
| 현재가(16:29 애프터마켓) | 24,550원(+2,550원, +11.59%) |
| 장중 고가 / 저가 | 25,450원 / 21,900원 |
| 거래대금 | 98.4억 원(거래량 410,937주) |
| 시가총액 | 5,149억 원 |
| PER / PBR | 32.73배(업종 13.93배) / 1.66배 |
| 외국인 보유 비율 | 7.54% |
| 주당 배당금 | 200원 |
※ 정규장 종가가 아닌 애프터마켓 기준 수치이며, 톱스타뉴스 시세 기사(2026년 10월 1일) 단일 출처입니다.
장중 흐름에서는 오후 3시부터 3시 30분 사이 23,700원에서 25,250원으로 뛰는 구간이 있었고, 헤럴드경제 IR 기사의 송고 시각(오후 3시)이 이 구간과 겹칩니다. 같은 날 에코프로(+5.09%)와 에코프로비엠(+4.49%)도 애프터마켓 기준으로 올라, 그룹주 전반의 분위기도 함께 작용했을 가능성을 배제할 수 없습니다.
인사이트
수주 규모가 전년 매출을 크게 넘어선 설비 기업에서 시장이 보는 것은 숫자의 크기보다 ‘매출로 바뀌는 속도’입니다. 마이크론 싱가포르 계약은 2029년 4월까지 이어지고 대금의 25%는 시운전이 끝나야 들어오므로, 2,500억 원이 한두 해 안에 모두 실적에 반영된다고 보기는 어렵습니다.
여기에 52주 최고가 46,900원 대비 절반 수준에서 거래되면서도 PER은 업종의 두 배를 넘는다는 점은, 기대와 경계가 동시에 가격에 섞여 있다는 뜻으로 해석됩니다. 결국 다음 판단의 기준점은 아이다호 건의 체결 여부와 분기 실적에서 확인될 수주의 매출 전환입니다.
※ 인사이트는 공시·언론 보도에 기반한 해석이며, 특정 종목의 매수·매도를 권유하지 않습니다.
7. 아직 확인되지 않은 것은 무엇인가?
이번 소식에서 확인되지 않은 항목은 아이다호 건의 체결 여부, 누적 수주 2,500억 원의 세부 구성, HBM 소재 고객사, 그리고 주가 상승의 공식 원인입니다.
1. 아이다호 2,000억 원 체결 시점: 7월 말부터 협상이 이어졌지만 10월 1일까지 체결 공시는 없습니다.
2. 2,500억 원의 건별 구성: 회사 IR 수치로, 계약별 내역은 공개되지 않았습니다.
3. HBM 소재 공급처: 양산 목표 시점만 공개됐고 고객사는 밝혀지지 않았습니다.
4. 10월 1일 정규장 종가: 확보된 수치는 애프터마켓 기준이며, 정규장 종가는 별도 확인이 필요합니다.
5. 주가 상승 원인: 회사·증권가의 공식 설명이 없어, IR 보도와의 인과는 단정할 수 없습니다.

이 글은 리서치 단계에서 공시 요약과 복수 언론 보도를 교차 확인한 내용만 담았으며, 전자공시 원문 열람은 발행 전 추가로 진행할 예정입니다.
※ 이 글은 공시와 언론 보도를 정리한 정보성 글이며, 투자 판단의 근거로 삼기 전에 원문 공시를 직접 확인하시기 바랍니다.
자주 묻는 질문
Q. 에코프로에이치엔이 마이크론과 맺은 계약 규모는 얼마인가요?
2026년 9월 1일 공시된 936억 200만 원(6,800만 달러)으로, 2025년 매출의 66.4%입니다.
Q. 에코프로에이치엔 올해 누적 수주 2,500억 원은 확정 수치인가요?
10월 1일 IR에서 회사가 밝힌 수치로, 공시 기준 집계(9월 14일 1,914억 원)와 다릅니다.
Q. 마이크론 아이다호 공장 2,000억 원 계약은 체결됐나요?
체결되지 않았습니다. 10월 1일 기준 공급을 추진하는 단계로 공시가 나오지 않았습니다.
Q. 에코프로에이치엔은 배터리 회사인가요?
에코프로그룹 계열이지만 주력은 반도체·발전소 환경설비와 클린룸 케미컬 필터입니다.
Q. 에코프로에이치엔 HBM 소재는 언제 양산되나요?
임시 접합·박리용 소재로 2027년 2분기 양산 목표이며, HBM5용은 2028년 양산을 준비합니다.
‘첫술에 배부르랴’는 말이 있습니다. 2,500억 원이라는 누적 수주는 분명 큰 첫술이지만, 그 숫자가 실적이라는 포만감으로 이어지기까지는 납품과 시운전이라는 시간이 필요합니다.
에코프로에이치엔은 마이크론 싱가포르 936억 원 계약을 발판으로 올해 누적 수주를 전년 매출의 약 1.8배까지 끌어올렸고, 2026년 매출을 2,100억 원 안팎으로 내다봤습니다. 반면 아이다호 2,000억 원 규모 건은 추진 단계이고 10월 1일 주가 급등의 원인도 공식적으로 확인되지 않은 만큼, 확정된 계약과 회사 전망을 분리해서 보는 시각이 필요합니다.
반도체 설비 투자를 ETF 단위로 비교하려면 “반도체 장비 ETF 6종 비교와 편입 구조” 글을, HBM 시장의 흐름은 “SK하이닉스 주가 전망과 목표주가 총정리” 글을 이어서 참고할 수 있습니다. 아이다호 건의 체결 공시가 확인되면 계약 조건을 중심으로 후속 내용을 정리해 두겠습니다.
블로그를 구독해 두시면 에코프로에이치엔 후속 공시 분석을 가장 먼저 받아보실 수 있습니다!