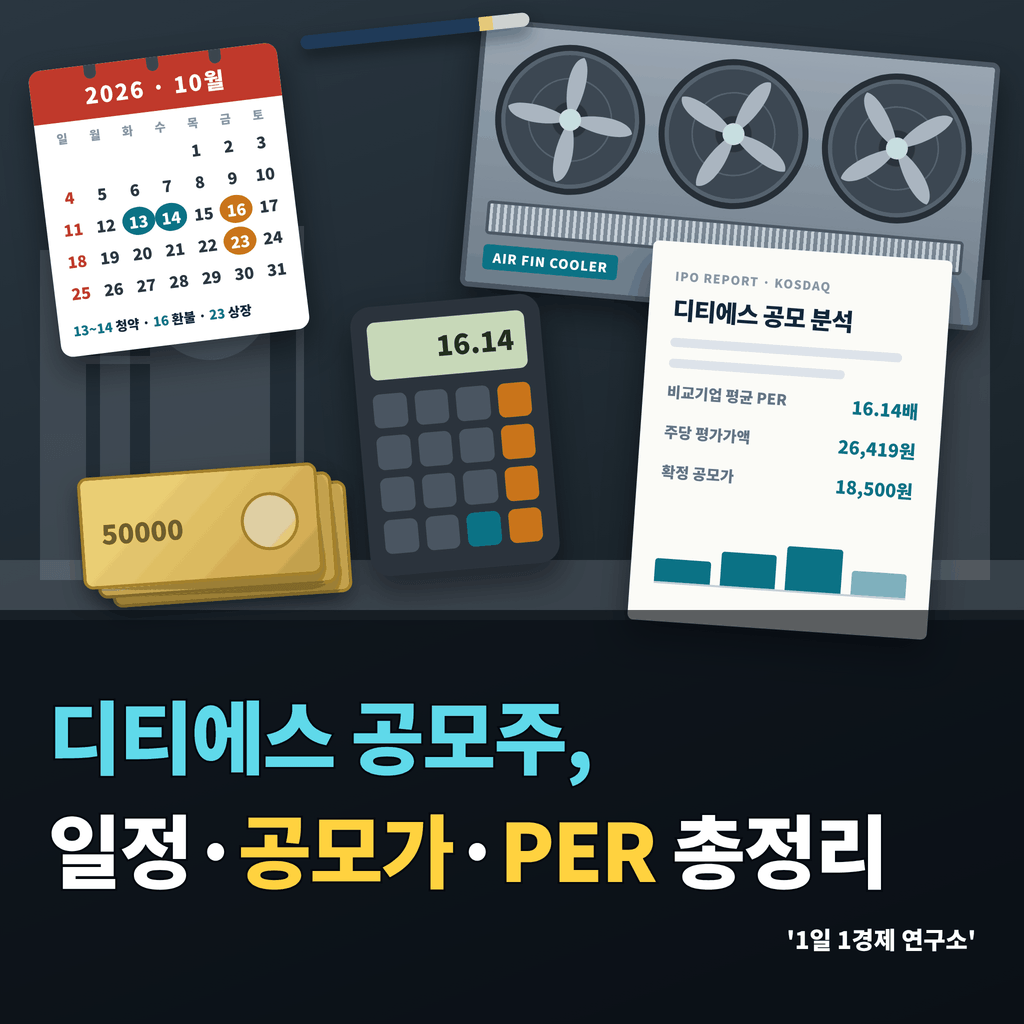
디티에스 공모주는 공랭식 열교환기 전문 기업 디티에스가 코스닥 상장을 위해 진행하는 공모로, 확정 공모가는 1만8,500원, 공모 규모는 약 412억 원입니다.
공모가·수요예측 결과는 2026년 10월 12일 확정치이고, 일반청약 경쟁률은 10월 14일 오후 4시 마감 전이라 첫날 집계만 반영했습니다.
공모의 성격을 판단하려면 수요예측 경쟁률보다 PER 산정 구조와 유통물량 일정을 먼저 살피는 편이 정확합니다.
혹시 ‘다산네트웍스 자회사’라는 설명만 듣고 정작 무슨 사업을 하는 회사인지는 막막하지 않나요? 디티에스(DTS)는 LNG·정유·발전 플랜트의 열을 식히는 설비를 만드는 회사로, 이름이 같은 해외 음향기술 기업과는 관계가 없습니다.
이 글은 사업 구조와 실적에서 출발해 공모 조건과 일정, 공모가 산식, 의무보유확약과 유통물량, 증권사별 청약 현황, 직전 사례인 덕산넵코어스와의 비교까지 순서대로 정리합니다.
1. 디티에스는 어떤 회사인가: 플랜트 ‘히트 솔루션’ 기업
디티에스는 플랜트 공정에서 발생하는 열을 공기로 식히는 공랭식 열교환기(AFC, Air Fin Cooler)와 공랭식 복수기(ACC, Air Cooled Condenser)를 설계·제작하는 기업입니다.

주력 사업과 고객 구조
AFC와 ACC는 2025년 디티에스 매출의 93.6%를 차지한 주력 제품입니다. 납품처는 LNG·정유·석유화학·발전 플랜트이며, 2026년 6월 말 기준 30개국 이상에서 누적 284건의 프로젝트를 수행했습니다.
고객 기반은 글로벌 EPC(설계·조달·시공) 기업에 집중돼 있습니다. 디티에스는 글로벌 상위 20개 EPC 가운데 15곳을 고객으로 등록했고, 같은 최종 고객에게서 최대 27회, 같은 EPC에서 최대 15회 반복 수주를 받았다고 밝혔습니다.
생산은 군산공장에서 이뤄지며, 연간 최대 2,000억 원 규모의 프로젝트에 대응할 수 있고 AI 기반 로봇용접 설비 9대를 갖췄다고 이투데이(2026년 10월 8일)는 전했습니다.
신사업과 회사 측 설명
디티에스는 신사업으로 AI 데이터센터 냉각용 드라이쿨러, ORC(유기랭킨사이클) 폐열회수 발전, CCUS(탄소 포집·활용·저장)와 수소 분야를 제시했습니다. 2026년 7월에는 1.5MW급 ORC 폐열회수 발전시스템 상용 공급계약을 체결했으며, 회사 측은 이 계약을 ‘국내 최초’ 사례로 설명합니다.
김중일 디티에스 대표는 “상장 이후 주력사업의 수주 기반을 더욱 강화하고, AI 데이터센터 냉각과 ORC 등 신사업을 단계적으로 확대해 글로벌 에너지 인프라 시장에서 성장 속도를 높이겠다”고 말했습니다.
지배구조
디티에스는 2000년 설립됐고 대표이사는 김중일 대표입니다. 상장 후 최대주주는 코스닥 상장사 다산네트웍스(32.03%)이며, 특수관계인 스타콜라보(12.20%)와 함께 두 회사 지분은 모두 30개월 의무보유 대상입니다.
2. 실적과 수주는 어떻게 움직였나
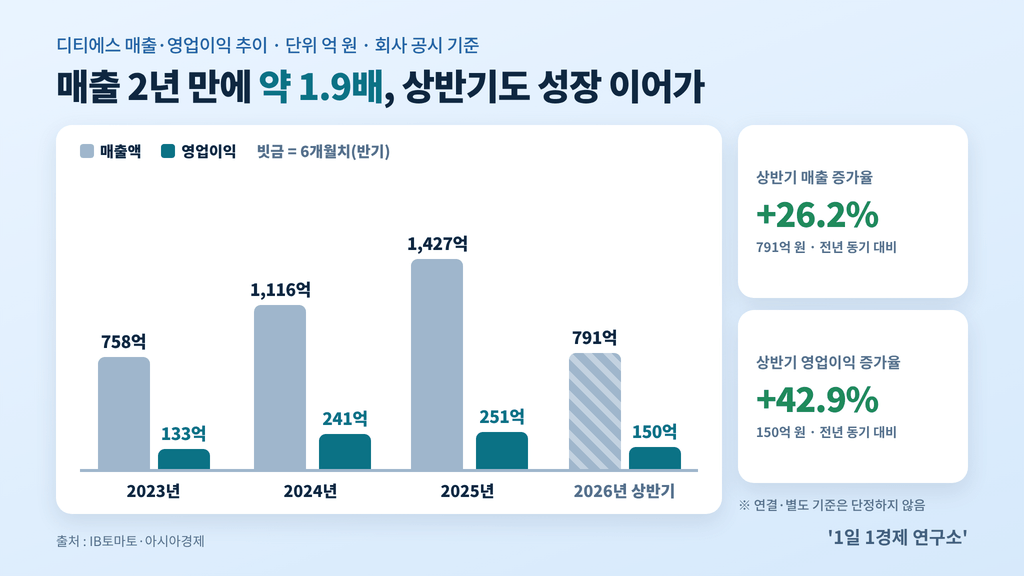
디티에스 매출은 2023년 758억 원에서 2025년 1,427억 원으로 2년 만에 약 1.9배가 됐고, 2026년 상반기에도 매출 791억 원·영업이익 150억 원으로 성장세를 이어갔습니다.
| 구분 | 매출액 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2023년 | 758억 원 | 133억 원 | — |
| 2024년 | 1,116억 원 | 241억 원 | 21.56% |
| 2025년 | 1,427억 원 | 251억 원 | 17.57% |
| 2026년 상반기 | 791억 원(전년 동기 대비 +26.2%) | 150억 원(전년 동기 대비 +42.9%) | 19.0% |
※ 회사 공시 기준 수치이며 IB토마토·아시아경제·이투데이 보도를 대조했습니다. 연결·별도 표기는 매체별로 달라 단정하지 않았습니다. 2024년 영업이익은 단일 매체 보도입니다.
해외 비중과 지역 집중
디티에스 실적의 무게중심은 해외, 특히 중동에 있습니다. 해외 매출 비중은 2025년 89%였고, 2026년 상반기 수출 비중은 97.24%까지 올라갔습니다.
| 연도 | 수출 중 UAE 비중 |
|---|---|
| 2023년 | 2.9% |
| 2024년 | 23.3% |
| 2025년 | 26.8% |
| 2026년 상반기 | 45.4% |
※ IB토마토 2026년 9월 21일 보도 기준입니다.
수주잔고와 회사 측 목표
수주잔고는 2025년 말 1,443억 원에서 2026년 6월 말 1,293억 원으로 줄었습니다. 수주산업에서 수주잔고는 앞으로 매출로 인식될 일감이라, 잔고 감소는 신규 수주 속도를 확인해야 한다는 신호로 읽힙니다.
김중일 대표는 2026년 6월 연간 목표로 매출 1,700억 원, 영업이익 255억 원을 제시한 바 있습니다. ※ 회사 측 목표치이며 확정 실적이 아닙니다.
3. 공모 조건과 일정은 어떻게 확정됐나
디티에스는 희망밴드 1만7,000~1만8,500원의 최상단인 1만8,500원으로 공모가를 확정했고, 222만8,917주를 전량 신주로 발행합니다.

| 항목 | 내용 | 기준 |
|---|---|---|
| 상장 시장 | 코스닥 | 2026-10-12 |
| 확정 공모가 | 1만8,500원(밴드 최상단) | 2026-10-12 |
| 공모 주식수 | 222만8,917주(전량 신주) | 증권신고서 |
| 총 공모금액 | 약 412억 원 | 확정가 기준 |
| 상장예정주식수 | 1,488만1,735주 | 10월 보도 |
| 예상 시가총액 | 약 2,753억 원 | 공모가 기준 |
| 수요예측 | 10월 1~8일 | — |
| 일반청약 | 10월 13~14일(14일 오후 4시 마감) | — |
| 환불·납입 | 10월 16일 | — |
| 상장 예정일 | 10월 23일 | — |
| 주관사 | 대표주관 대신증권, 인수 유진투자증권 | — |
※ 뉴스핌·핀포인트뉴스·서울경제·이데일리 2026년 10월 12~13일 보도를 교차 확인했습니다.
공모자금은 대형 프로젝트 직접비, 설비투자, AI 데이터센터 냉각·ORC 기술개발, 해외 마케팅과 수출 확대에 쓰일 예정입니다.
매체별로 엇갈린 수치 바로잡기
이 글을 쓰며 디티에스 관련 기사와 분석글을 나란히 대조한 결과, 같은 항목을 다르게 적은 사례가 네 군데 있었습니다.
| 항목 | 엇갈린 표기 | 이 글의 처리 |
|---|---|---|
| 상장일 | 한 매체 “10월 16일” | 10월 16일은 환불·납입일, 상장일은 10월 23일 |
| 상장예정주식수 | 9월 1,485만9,445주 / 10월 1,488만1,735주 | 10월 수치 사용, 변동 원인은 미확인 |
| 예상 시가총액 | 2,749억 원 / 2,753억 원 | 확정 공모가 기준 복수 매체 수치인 2,753억 원 사용 |
| 유통가능물량 | 한 분석 사이트 “37.69%” | 37.69%는 다산네트웍스의 상장 전 지분율, 유통가능물량은 15.15% |
※ 상장예정주식수 변동은 정정 신고에 따른 것으로 추정되지만 원인은 확인되지 않았습니다.
4. 공모가 1만8,500원은 어떻게 산정됐나
디티에스 공모가는 비교기업 3곳의 평균 PER(주가수익비율) 16.14배를 적용해 주당 평가가액 2만6,419원을 산출하고, 여기에 29.98~35.65%의 할인율을 적용한 결과입니다.

산정 절차
1. 비교기업 선정: SNT에너지·비에이치아이·한텍 3곳
2. 적용 PER 산출: 3사 평균 16.14배
3. 주당 평가가액: 2만6,419원
4. 할인율 적용: 29.98~35.65% → 희망밴드 1만7,000~1만8,500원
5. 수요예측 후 확정: 밴드 최상단 1만8,500원
※ IB토마토가 2026년 9월 증권신고서를 인용해 보도한 수치입니다.
평가가액 2만6,419원에 할인율 양 끝을 적용해 직접 계산하면 약 1만8,500원과 약 1만7,000원이 나와, 보도된 희망밴드와 일치합니다.
비교기업 PER 구성의 쟁점
증권신고서를 정리한 한 분석 자료에 따르면 3사의 개별 PER은 아래와 같습니다.
| 비교기업 | PER | 평균에 미친 영향 |
|---|---|---|
| SNT에너지 | 5.29배 | 평균보다 낮음 |
| 한텍 | 8.26배 | 평균보다 낮음 |
| 비에이치아이 | 34.88배 | 평균을 크게 끌어올림 |
| 3사 평균 | 16.14배 | 공모가 산정에 적용 |
※ 개별 PER은 알파스퀘어 단일 분석 자료 기준이며, 증권신고서 원문과 대조하지 못했습니다.
비에이치아이를 뺀 두 곳의 평균은 약 6.78배로, 이 기준을 쓰면 평가액이 공모가 하단에도 못 미친다는 분석이 나옵니다. 같은 자료는 PER에 곱한 순이익이 2026년 상반기 순이익 121.6억 원을 2배로 연환산한 243.2억 원이라고 정리했습니다.
인과 설명: 산식의 가정이 상장 후 평가에 영향을 주는 이유
공모가 산식은 ‘비교기업이 시장에서 받는 배수’와 ‘회사가 앞으로 낼 이익’을 곱한 값입니다. 따라서 두 입력값 중 하나라도 흔들리면 같은 공모가가 싸 보이기도, 비싸 보이기도 합니다.
디티에스의 경우 배수 쪽에서는 비에이치아이 한 곳의 높은 PER이 평균을 끌어올렸고, 이익 쪽에서는 상반기 실적을 그대로 2배로 늘렸습니다. 하반기 이익이 상반기 페이스에 못 미치면 실제 PER은 16.14배보다 높아지고, 시장이 PER이 낮은 비교기업에 무게를 두면 평가 기준이 내려갑니다.
여기에 2장에서 본 UAE 비중 45.4%와 수주잔고 감소가 겹칩니다. 하반기 실적이 특정 지역 프로젝트의 진행 속도에 좌우될 수 있는 구조라, 상장 후 시장의 관심은 공모가 자체보다 하반기 실적과 신규 수주 공시로 옮겨갈 가능성이 큽니다.
※ 위 내용은 공개 보도와 분석 자료를 바탕으로 한 해석이며, 청약 참여나 특정 종목의 매수·매도를 권유하지 않습니다.
5. 수요예측 983대 1과 확약 12%는 어떻게 읽어야 하나
디티에스 수요예측은 국내외 기관 2,381곳이 참여한 983.98대 1의 흥행이었지만, 의무보유확약 비율은 신청수량 기준 약 12.27%에 머물렀습니다.
가격 측면의 수요는 뚜렷했습니다. 월요신문 보도에 따르면 “참여 물량의 99.9%가 희망 공모가 범위인 1만7000~1만8500원의 상단 이상 가격을 제시하거나 가격을 제시하지 않았다.”
경쟁률과 확약이 다른 신호를 주는 이유
수요예측 경쟁률은 공모가 수준에 대한 기관의 수요를 보여주고, 의무보유확약 비율은 상장 후 보유 의지를 보여주는 지표입니다. 디티에스는 첫 번째 지표가 매우 강했고 두 번째 지표는 상대적으로 약했습니다.
확약이 걸리지 않은 기관 배정 물량은 상장 직후부터 매도할 수 있습니다. 즉 높은 경쟁률이 ‘가격 동의’를 뜻한다면, 낮은 확약은 ‘하반기 실적과 상장 후 주가를 확인한 뒤 판단하겠다’는 유보로 해석할 여지가 있습니다.
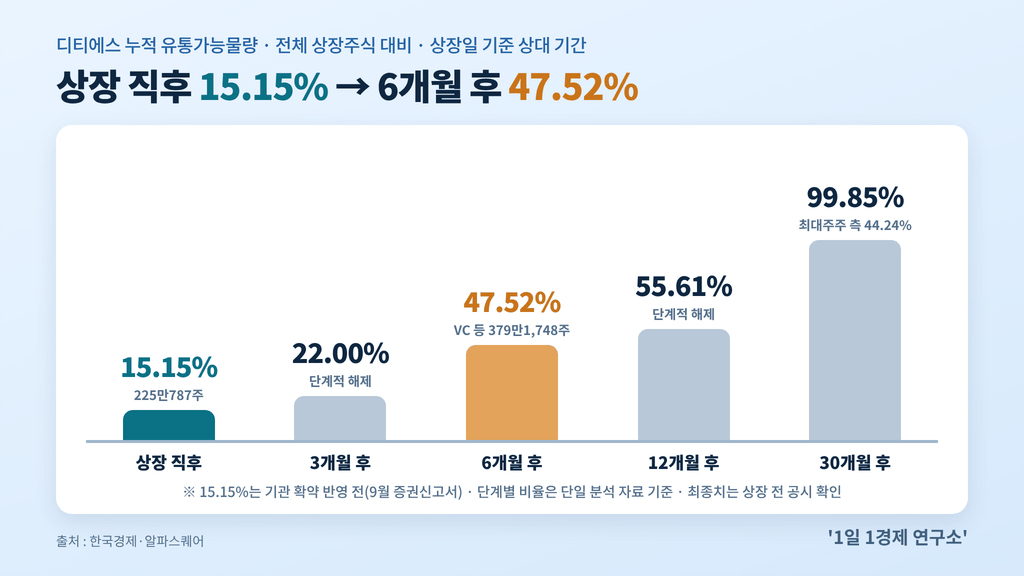
유통가능물량과 보호예수 일정
| 시점 | 누적 유통 가능 비율 | 비고 |
|---|---|---|
| 상장 직후 | 15.15% | 225만787주(9월 증권신고서 기준) |
| 3개월 후 | 22.00% | 단계적 해제 |
| 6개월 후 | 47.52% | 벤처캐피털·전문투자자 379만1,748주 해제 |
| 12개월 후 | 55.61% | — |
| 30개월 후 | 99.85% | 최대주주 측 44.24% 해제 |
※ 상장 직후 비율과 최대주주 측 30개월 보호예수는 한국경제 보도, 단계별 해제 비율은 알파스퀘어 단일 분석 자료 기준입니다. 15.15%는 기관 확약 반영 전 수치로, 확약 반영 후 최종치는 상장 전 공시에서 확인해야 합니다.
상장 직후 유통 비율 15.15%는 최대주주 측 지분이 30개월간 묶인 덕분에 낮게 형성됐습니다. 대신 6개월 시점에 누적 비율이 47.52%로 크게 뛰는 구간이 있어, 보호예수 해제 일정은 별도로 기록해 둘 만합니다.
6. 일반청약은 증권사별로 어떻게 나뉘나
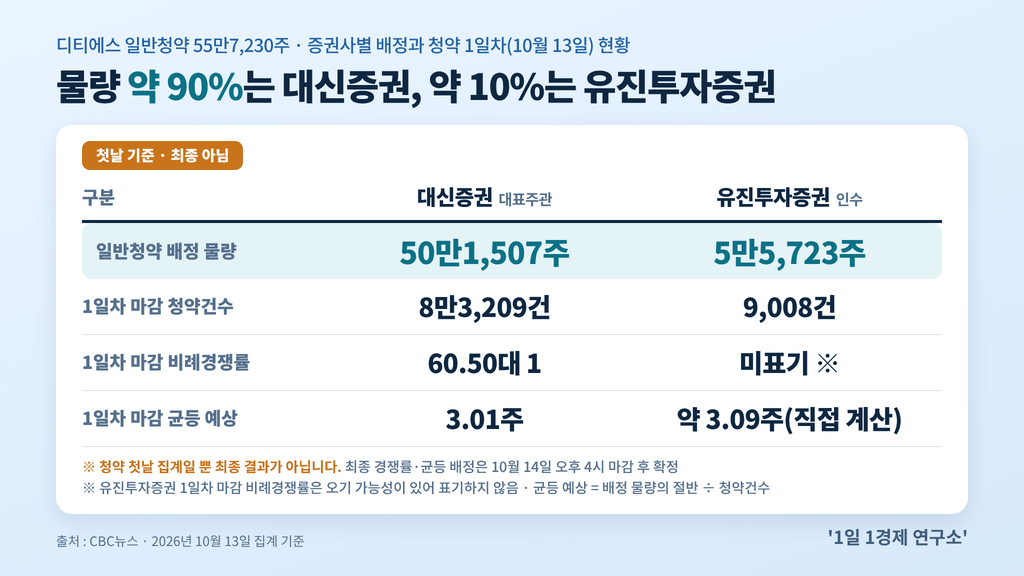
디티에스 일반청약 물량은 총 55만7,230주(약 103억 원)이며, 대신증권에 50만1,507주, 유진투자증권에 5만5,723주가 배정됐습니다.
최소 청약 단위는 10주이고 증거금률은 50%라, 최소 증거금은 9만2,500원입니다.
청약 1일차 현황(10월 13일 집계)
| 항목 | 대신증권 | 유진투자증권 |
|---|---|---|
| 비례경쟁률(오전 9시) | 5.84대 1 | 0.710대 1 |
| 청약증거금(오전 9시) | 135억 원 | 2억 원 |
| 청약건수(1일차 마감) | 8만3,209건 | 9,008건 |
| 비례경쟁률(1일차 마감) | 60.50대 1 | 미표기 |
| 균등배정 예상(1일차 마감) | 3.01주 | 약 3.09주(직접 계산) |
※ CBC뉴스 2026년 10월 13일 집계 기준이며 최종 결과가 아닙니다. 유진투자증권 1일차 마감 비례경쟁률은 단일 매체가 균등 예상치와 같은 숫자로 보도해 오기 가능성이 있어 표기하지 않았습니다.
균등배정 예상치 계산 방식
보도된 균등 예상치는 각 증권사 일반 물량의 절반을 청약 건수로 나눈 값과 일치합니다. 대신증권은 50만1,507주의 절반을 8만3,209건으로 나눠 약 3.01주, 유진투자증권은 5만5,723주의 절반을 9,008건으로 나눠 약 3.09주가 나옵니다(직접 계산).
이 계산은 1일차 마감 건수 기준이므로, 마감일 청약 건수가 늘어나는 만큼 최종 균등 배정 주식수는 줄어듭니다. 최종치는 10월 14일 마감 후 발표를 기준으로 확인해야 합니다.
7. 덕산넵코어스와 비교하면 무엇이 보이나
디티에스와 덕산넵코어스는 모두 상장 모회사를 둔 ‘중복상장 예외’ 사례로, 공모가 최상단 확정과 2,700억 원대 예상 시가총액이라는 공통점을 가집니다.
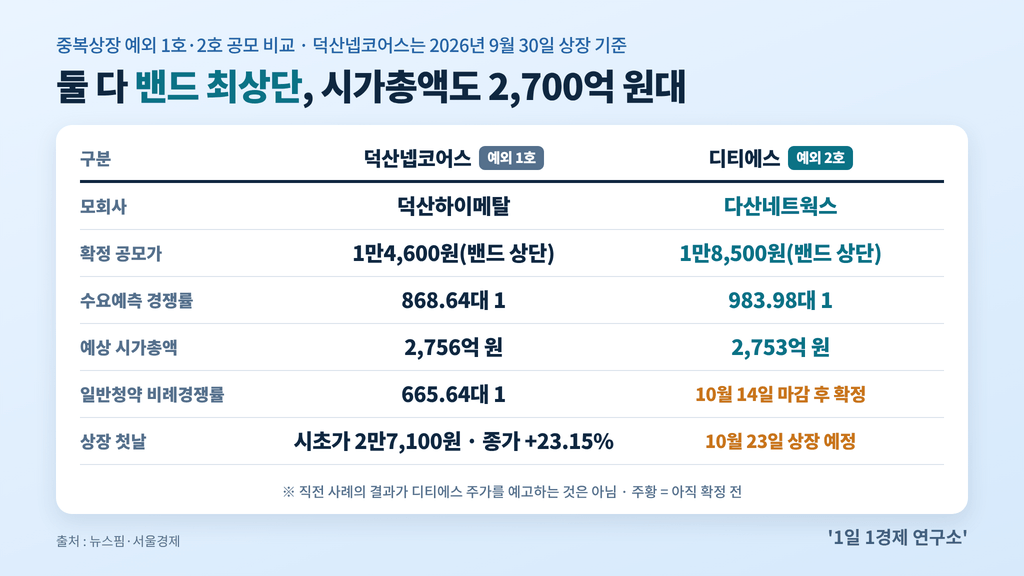
| 항목 | 덕산넵코어스(예외 1호) | 디티에스(예외 2호) |
|---|---|---|
| 모회사 | 덕산하이메탈 | 다산네트웍스 |
| 확정 공모가 | 1만4,600원(상단) | 1만8,500원(상단) |
| 수요예측 경쟁률 | 868.64대 1 | 983.98대 1 |
| 예상 시가총액 | 2,756억 원 | 2,753억 원 |
| 일반청약 비례경쟁률 | 665.64대 1 | 10월 14일 마감 후 확정 |
| 상장 첫날 | 시초가 2만7,100원, 종가 공모가 대비 +23.15% | 10월 23일 예정 |
※ 덕산넵코어스는 2026년 9월 30일 상장 기준 수치입니다. 직전 사례의 주가 흐름이 디티에스의 결과를 의미하지는 않습니다.
중복상장 예외 2호가 된 근거
디티에스는 2026년 7월 20일 코스닥 상장위원회에서 덕산넵코어스와 함께 예비심사를 통과했고, 7월 6일 발표된 금융당국 중복상장 예외 가이드라인을 시행 전 선제 이행한 첫 사례로 보도됐습니다.
모회사 주주 동의 절차로는 다산네트웍스 임시주총에서 발행주식 기준 46.5%, 출석 주식 기준 90.3%가 상장에 찬성했습니다. 주주보호책으로는 자기주식 82만2,713주 소각 계획과 2029년까지 배당성향 30% 이상 유지 노력이 제시됐습니다. ※ 소각 시점(상장 후 1개월 내)은 단일 분석 자료에 근거한 내용입니다.
남민우 다산네트웍스 회장은 “디티에스 기업공개(IPO)는 다산네트웍스 소액주주와 투자자들에게 결코 네거티브(부정적)한 것이 아니라 포지티브(긍정적)한 것”이라고 말했습니다.
8. 지금 확정된 것과 아직 확인되지 않은 것
디티에스 공모주에서 공모가·일정·수요예측 결과는 확정됐지만, 최종 청약 경쟁률과 확약 반영 유통물량은 아직 확인되지 않았습니다.
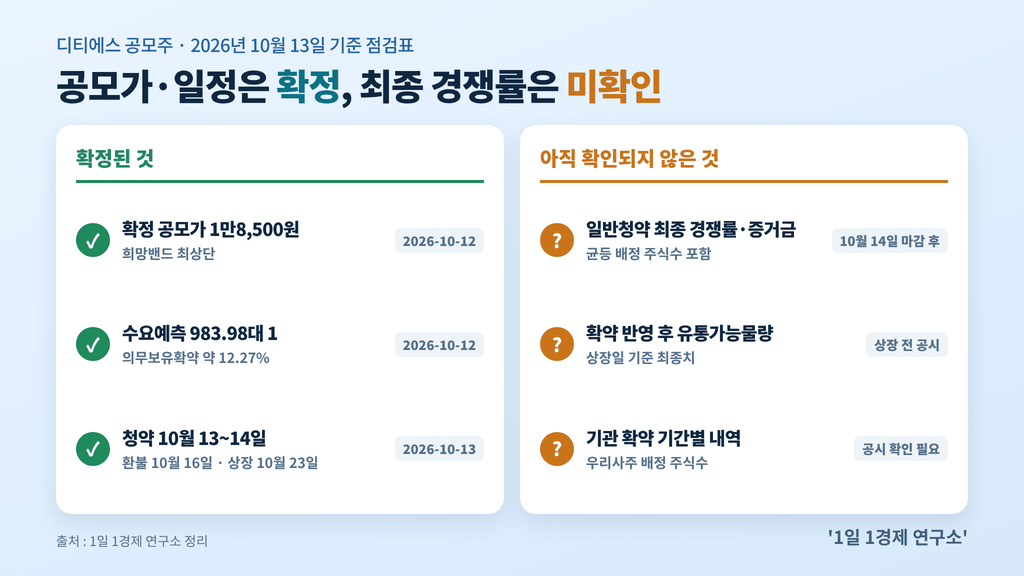
| 구분 | 항목 | 확인 시점 |
|---|---|---|
| 확정 | 공모가 1만8,500원, 수요예측 983.98대 1, 확약 약 12.27% | 2026-10-12 |
| 확정 | 청약 10월 13~14일, 환불 10월 16일, 상장 10월 23일 | 2026-10-13 |
| 미확인 | 일반청약 최종 경쟁률·증거금·균등 배정 주식수 | 10월 14일 마감 후 |
| 미확인 | 확약 반영 후 상장일 유통가능물량 | 상장 전 공시 |
| 미확인 | 기관 확약 기간별 내역, 우리사주 배정 주식수 | 공시 확인 필요 |
청약 전후로 점검할 순서: ① 14일 오후 4시 마감 시각 확인 → ② 마감 후 최종 경쟁률·균등 배정 결과 확인 → ③ 16일 환불 확인 → ④ 상장 전 유통가능물량 공시 확인 → ⑤ 상장 3개월·6개월 후 보호예수 해제 일정 기록
※ 이 글은 정보 제공 목적이며 청약 참여나 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
Q. 디티에스 공모가는 얼마로 확정됐나요?
디티에스 공모가는 희망밴드 최상단인 1만8,500원입니다. 공모 규모는 약 412억 원입니다.
Q. 디티에스 상장일은 10월 16일인가요?
아닙니다. 10월 16일은 환불·납입일이고 상장 예정일은 10월 23일입니다.
Q. 디티에스 공모가 산정에 쓰인 PER은 몇 배인가요?
비교기업 3곳 평균 PER 16.14배가 적용됐습니다. 비교기업은 SNT에너지·비에이치아이·한텍입니다.
Q. 디티에스 상장 직후 유통 가능 물량은 얼마인가요?
증권신고서 기준 225만787주, 전체의 15.15%입니다. 확약 반영 후 최종치는 상장 전 공시로 확인해야 합니다.
Q. 디티에스와 다산네트웍스는 어떤 관계인가요?
디티에스는 다산네트웍스가 최대주주인 자회사입니다. 상장 후 다산네트웍스 지분은 32.03%입니다.
열을 식히는 장비를 만드는 회사의 공모에서 가장 필요한 것도 결국 ‘냉정한 온도 측정’입니다. 983.98대 1이라는 뜨거운 숫자 옆에는 12.27%의 확약, 고PER 비교기업 한 곳에 기댄 16.14배, 상반기 실적의 연환산, UAE 비중 45.4%라는 차가운 숫자가 함께 놓여 있습니다.
디티에스 공모주는 실적 성장과 글로벌 EPC 고객 기반이라는 강점, 그리고 산식의 가정과 지역 집중이라는 점검 포인트를 동시에 가진 공모입니다. 두 쪽을 같은 무게로 놓고 보는 것이 이 공모를 정확히 이해하는 출발점입니다.
10월 14일 최종 청약 결과와 10월 23일 상장 이후 흐름이 나오면 이 글을 갱신해 다시 정리하겠습니다.
공모주 일정과 산식 분석을 계속 받아보시려면 블로그를 구독해 두세요!